

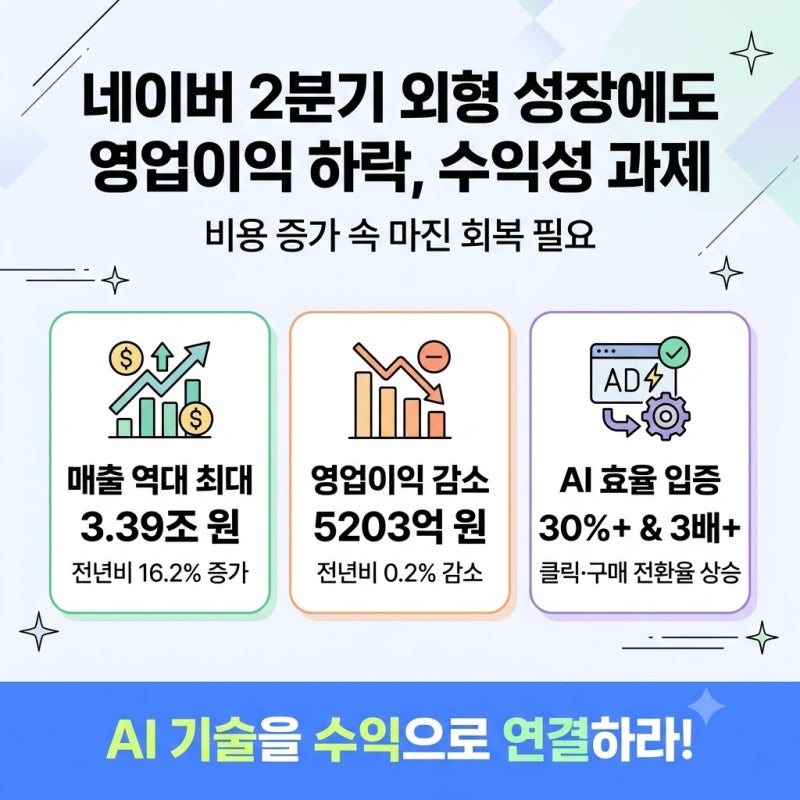
대신증권이 NAVER의 목표가를 하향 조정했습니다. 이는 3분기 실적 부진 전망과 AI 투자 비용 증가에 따른 것으로 분석됩니다. 현재 NAVER 주가는 19만원대에서 움직이고 있으며, 증권사들은 단기적인 비용 증가에도 불구하고 2027년 이후 AI 데이터센터(AI 팩토리) 사업의 성장 잠재력을 긍정적으로 평가하고 있습니다.
NAVER의 주가 하락은 GPU 감가상각비, 월드컵·아시안게임 중계권료, 커머스 마케팅비 등 AI 인프라 투자 비용 증가가 주요 원인으로 꼽힙니다. 시장은 외형 성장보다는 영업이익률 회복과 AI 데이터센터의 구체적인 성과를 주목하고 있습니다. 엔비디아의 10억 달러 유상증자 참여와 브룩필드의 최대 90억 달러 투자 계획은 초기 자본 부담을 낮추는 긍정적인 요인으로 작용하고 있습니다.
과거 2026년 9월 블로그 후기들에 따르면, 당시에도 NAVER 주가 하락의 주요 원인으로 AI 팩토리 투자 비용 증가와 AI 인프라 수익화 검증 공백이 지적된 바 있습니다. 블로거들은 AI 팩토리가 계약과 매출로 검증되는 시점에 재평가가 이루어질 것이라는 의견을 제시하며, 이번 목표가 하향 조정에도 불구하고 AI 데이터센터에 대한 장기적인 기대감이 여전히 회자되고 있습니다.