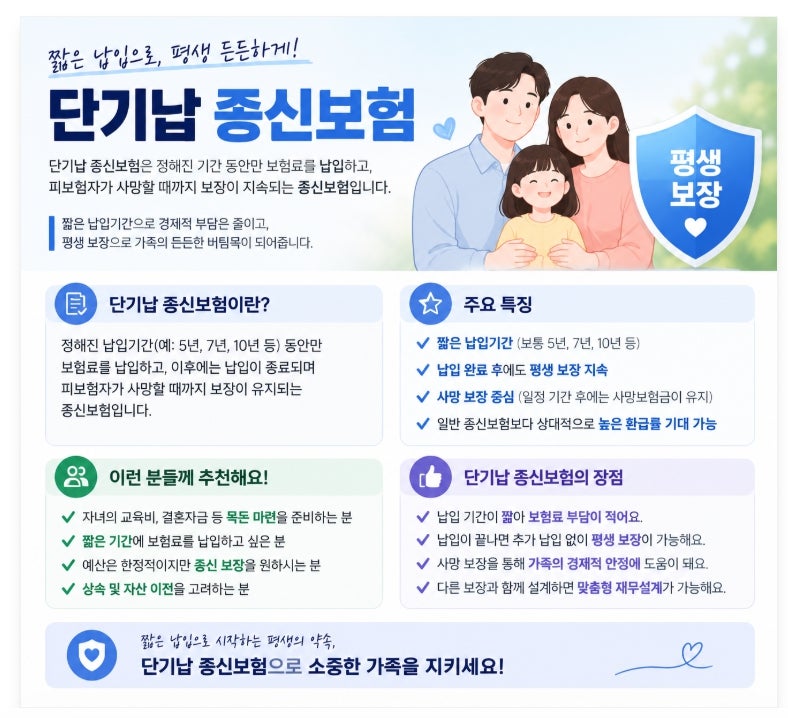

단기납 종신보험은 짧은 납입 기간으로 은퇴 후 보험료 부담을 줄이고 싶은 40~60대뿐만 아니라 자녀 교육자금 및 노후자금 마련을 고려하는 30~40대에게도 높은 관심을 받고 있습니다. 특히 5년납, 7년납, 10년납 등 다양한 납입 기간을 제공하며, 일정 기간 유지 시 해지환급률이 높아지는 구조를 가진 상품들이 많아 문의가 증가하는 추세입니다. 하지만 모든 상품이 동일한 구조는 아니므로 가입 전 약관과 환급률을 꼼꼼히 확인하는 것이 중요합니다.
실제 블로그 후기에서는 단기납 종신보험이 사망 보장을 기본으로 하면서 중단기 자금 마련이 가능하다는 점을 장점으로 꼽습니다. 그러나 중도 해지 시 초기 사업비 반영으로 인해 원금 손실이 발생할 수 있으며, 5년 납입 후에도 바로 높은 환급률이 발생하지 않고 일정 기간 거치가 필요하다는 점은 유의해야 할 부분입니다. 또한, 비과세 혜택은 가입 형태, 계약 조건, 세법 개정 여부에 따라 달라질 수 있으므로 무조건적인 비과세를 기대해서는 안 됩니다.
블로거들은 단기납 종신보험을 선택할 때 가족에게 필요한 사망 보장과 기존 계약을 먼저 살펴보고, 생활비와 비상자금을 남겨둔 뒤 감당할 수 있는 보험료를 정하는 것을 권장합니다. 특히 '기납입 플러스형'과 같이 납입 보험료를 합산하여 사망보험금을 지급하는 상품의 경우, 사망보험금과 해약환급금의 계산 방식이 다르다는 점을 명확히 이해해야 합니다. 보험의 기본 기능은 보장이며, 자산관리 기능은 추가적인 특징으로 이해하는 것이 현명한 선택에 도움이 됩니다.