
전세대출은 주택 임차 시 목돈 마련을 돕는 중요한 금융 상품으로, 최근 금리 변동성 증가로 인해 이자 부담을 줄이기 위한 상환 방법에 대한 관심이 높아지고 있습니다. 특히 전세대출 갈아타기(대환)를 통해 기존 고금리 대출을 저금리로 전환하거나, 중도 상환을 통해 이자 비용을 절감하려는 움직임이 활발합니다. 이러한 상환 전략은 가을 이사철을 앞두고 전세 계약 갱신이나 신규 이사를 준비하는 차주들에게 중요한 고려 사항이 되고 있습니다.
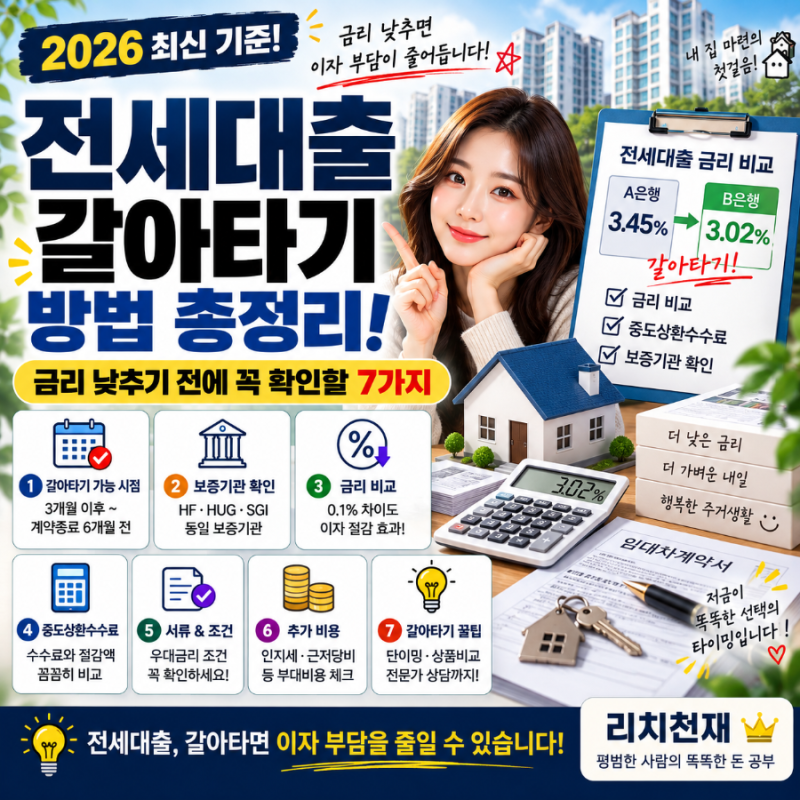
실제 블로그 후기들을 살펴보면, 온라인 대환 인프라를 활용하여 복잡한 서류 제출 없이 스마트폰으로 대출을 변경하고 연간 수십만 원의 이자를 절감한 사례가 많습니다. 그러나 무턱대고 대출을 변경하거나 상환할 경우 중도상환수수료나 인지세 등 부대비용이 발생하여 오히려 실익이 줄어들 수 있다는 점을 유의해야 합니다. 특히 청년버팀목전세대출의 경우 연장 시 원금의 10%를 상환하지 않으면 금리가 가산되는 조건이 있어, 여유 자금이 있다면 중도 상환이 유리하다는 분석도 있습니다.
전세대출 상환 시에는 본인의 계약 만기까지 남은 기간, 대출 상품의 종류, 그리고 은행별 절차를 미리 확인하는 것이 중요합니다. 예를 들어, 만기가 6개월 이상 남은 경우 단순 대환이 가능하며, 만기가 임박한 시점(2개월~15일 전)에는 갱신형 대환을 고려할 수 있습니다. 또한, 중도 상환 시에는 은행 고객센터를 통해 가상계좌를 안내받거나 직접 방문하여 상환 절차를 진행하고, 필요한 경우 대출 상환영수증을 발급받는 등 꼼꼼한 확인이 필요합니다.