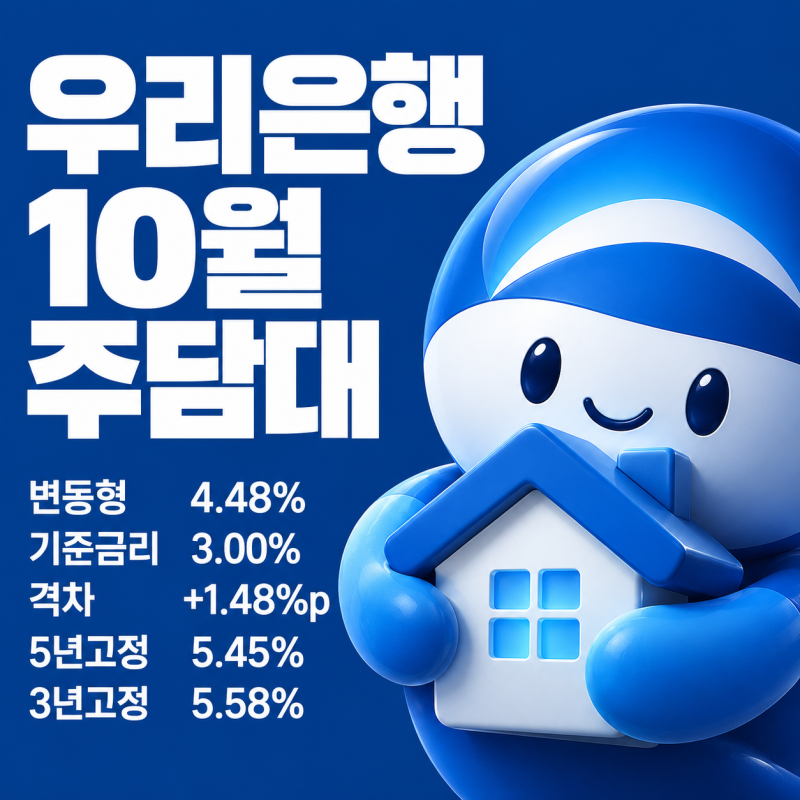
우리은행 주택담보대출 금리가 최근 금융 시장의 주요 관심사로 떠오르고 있습니다. 특히 2026년 9월 말 기준, 우리은행이 10월과 11월 잔금 대상 추가 한도를 재개하며 대출을 준비하는 차주들의 이목을 집중시키고 있습니다. 이는 고금리 기조 속에서 이자 부담을 줄이고자 하는 수요와 맞물려 우리은행의 주택담보대출 상품에 대한 문의가 증가하는 배경이 되고 있습니다.
실제 블로그 후기들을 살펴보면, 우리은행의 1년 변동금리가 신잔액 코픽스 기준 4.81%부터 시작하는 등 경쟁력 있는 금리 조건을 제공하고 있습니다. 하지만 일부 은행의 5년형 금리가 상승하는 추세 속에서, 우리은행의 추가 한도 재개가 실제 금리 인하로 이어질지, 혹은 다른 조건들이 동반 상승할지에 대한 면밀한 검토가 필요하다는 의견도 있습니다. 특히 대환대출을 고려하는 차주들에게는 중도상환수수료와 같은 부대 비용도 중요한 고려 사항으로 작용하고 있습니다.
주택담보대출을 고려하고 있다면, 단순히 금리 숫자만을 비교하기보다는 본인의 상환 능력과 대출 목적에 맞는 상품을 선택하는 것이 중요합니다. 우리은행의 경우 급여이체, 우리카드 사용, 적금 가입 등 부수 거래 조건을 충족하면 추가 우대금리를 받을 수 있으므로, 이러한 세부 조건을 꼼꼼히 확인하고 전문가와 상담하여 최적의 대출 전략을 수립하는 것이 현명합니다. 특히 MCI 불가 조건 등 실제 대출 가능액에 영향을 미치는 요소들을 사전에 파악해야 합니다.