
배우자 상속비율은 민법상 자녀 지분의 50%를 가산하여 수령하도록 규정되어 있습니다. 이는 자녀 한 명의 지분을 1로 볼 때 배우자는 1.5의 비율을 가지게 됨을 의미합니다. 이러한 법정상속분은 피상속인이 유언을 남기지 않았거나 상속인 간 별도의 합의가 없을 때 적용되는 기본적인 상속 비율입니다. 상속재산 분할 시 유언의 우선, 기여분 인정, 특별수익(사전증여) 등 다양한 변수가 실제 상속 금액에 영향을 미칠 수 있습니다.
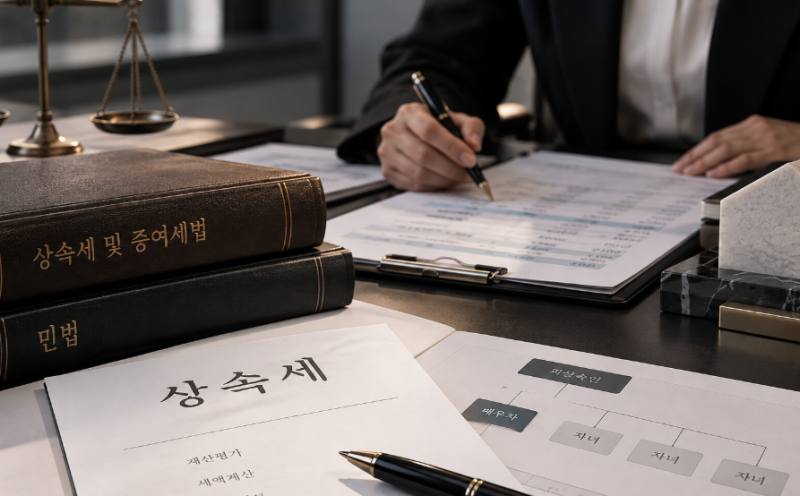
실제 블로그 후기들을 살펴보면, 많은 상속인들이 배우자 상속비율 계산에 혼란을 겪는 것으로 나타났습니다. 특히 자녀의 수에 따라 전체 유산에서 배우자가 받는 비율이 달라지므로, 정확한 계산법을 이해하는 것이 중요합니다. 예를 들어 배우자와 자녀 2명이 상속인인 경우, 배우자 1.5 : 자녀 1 : 자녀 1의 비율로 총 3.5가 되며, 이를 실제 비율로 환산하면 배우자는 3/7, 각 자녀는 2/7씩 분배받게 됩니다. 이러한 비율은 상속세 계산 시 적용되는 배우자상속공제와는 다른 개념이므로 주의해야 합니다.
상속 재산 분할 전에는 안심상속 원스톱 서비스를 통해 재산과 채무를 확인하고, 상속세 전문가와 상담하여 향후 세금까지 검토하는 것이 현명합니다. 특히 상속재산분할협의서 작성 후에는 되돌리기 어려울 수 있으므로, 분할을 확정하기 전에 세무사와 상의하여 정확한 법정상속지분과 배우자상속공제 적용 여부를 확인하는 것이 중요합니다. 이러한 사전 검토는 불필요한 분쟁을 예방하고 합리적인 상속을 가능하게 합니다.