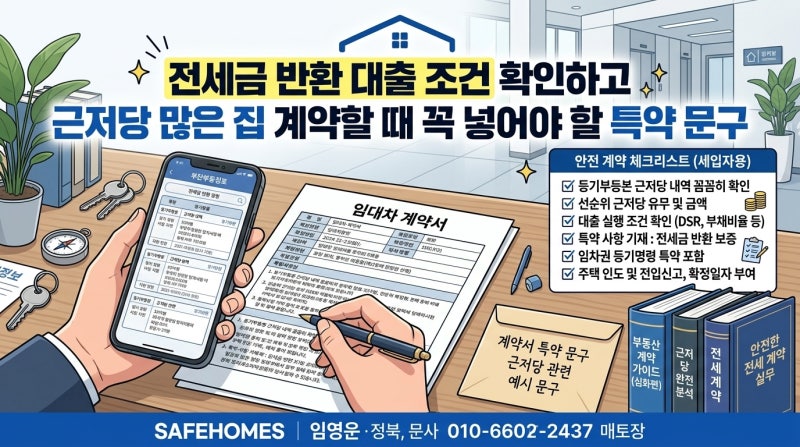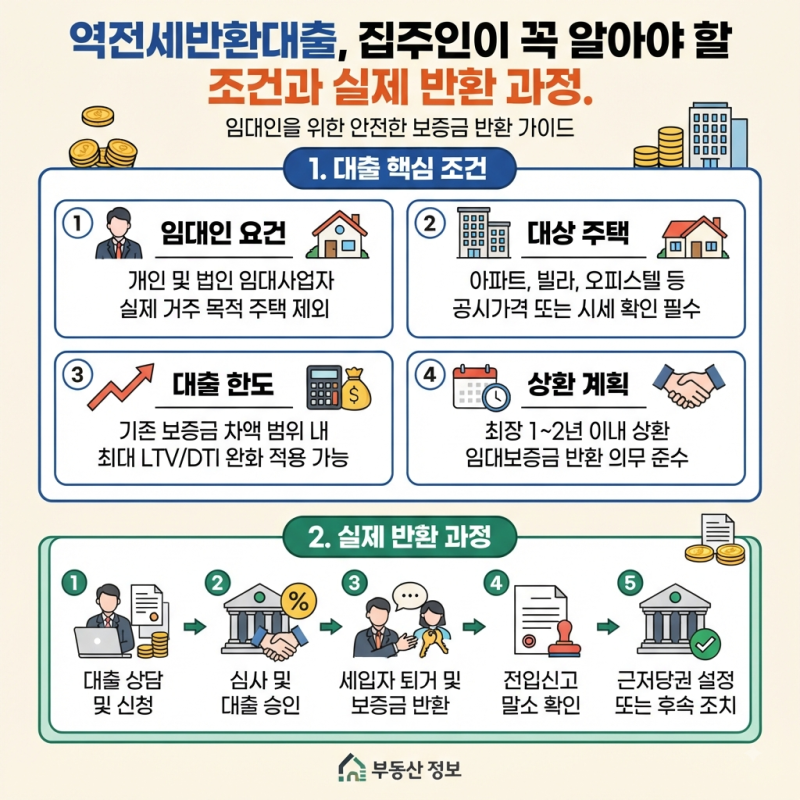

전세반환대출은 임대인이 세입자의 보증금을 돌려주기 위해 받는 대출로, 일반 주택 매매잔금대출과 달리 '생활안정자금'으로 분류되어 심사 기준이 훨씬 엄격합니다. 특히 임차권 등기 설정 여부와 전출 요건에 따라 취급 조건이 달라지며, 임대차 만기 통보의 법적 효력과 실입주 전입 의무 같은 까다로운 제약이 따릅니다. 따라서 계약 해지 단계부터 꼼꼼한 확인과 서류 준비가 필수적입니다.
실제 블로그 후기들을 살펴보면, 전세반환대출은 담보 목적물은 같지만 대출 성격이 달라 가산금리가 시중은행 프로모션 대비 0.1%p~0.3%p 상향될 수 있습니다. 또한, 차주 본인의 실입주 전입 조건이 빈번하게 요구되며, 기존 세입자의 전출 확인과 점유권 이전이 금융기관의 담보권 확보 조건과 직결됩니다. DSR(총부채원리금상환비율) 규제와 보유 주택 수에 따라 대출 한도가 달라질 수 있어 사전에 면밀한 검토가 필요합니다.
임대인은 보증금 반환자금을 신청하기 전 법적 효력을 갖춘 계약 해지 통보를 통해 묵시적 갱신을 차단해야 합니다. 문자메시지, 통화 녹취, 내용증명 등으로 임차인의 수신 확인 기록을 확보하는 것이 중요하며, 만기 2개월 전까지 상호 합의된 계약 종료 메시지 기록을 보관해야 합니다. 1금융권 한도가 부족할 경우 2금융권 후순위 담보대출을 활용할 수 있으나, 금리가 높으므로 단기 브릿지 자금으로 활용 후 대환 또는 매매를 통한 상환 계획을 세우는 것이 현명합니다.