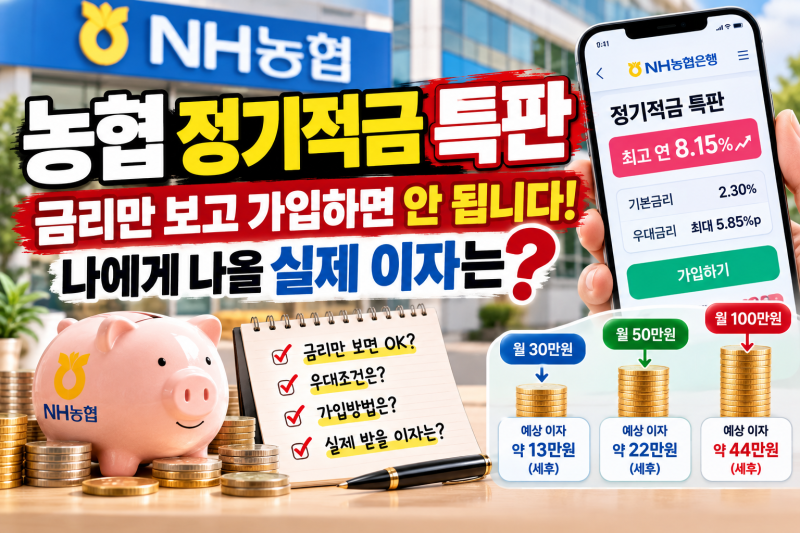
농협은행 금리는 같은 '농협' 간판을 달고 있더라도 NH농협은행과 지역농축협 간에 큰 차이를 보입니다. 이는 두 기관이 서로 다른 금융기관으로, 금리 및 조건이 개별적으로 정해지기 때문입니다. 특히 연말을 앞두고 목돈 마련을 위해 적금을 알아보는 소비자들이 이러한 차이를 인지하지 못하고 혼란을 겪는 경우가 많습니다. 광고에서 제시하는 최고금리는 우대금리를 모두 충족했을 때의 조건이므로, 실제 적용되는 기본금리와는 차이가 있을 수 있습니다.
블로거들은 농협은행과 지역농축협의 금리 비교 시 각기 다른 관점을 제시합니다. 일부 블로거는 금융감독원 '금융상품한눈에' 서비스를 통해 농협은행 상품의 세전·세후 금리를 다른 은행 상품과 한눈에 비교하는 방법을 강조합니다. 반면, 지역농축협의 경우 조합마다 금리가 다르므로 해당 조합의 홈페이지나 창구를 통해 직접 확인하는 것이 가장 정확하다고 조언합니다. 또한, 우대금리 조건을 충족하기 위해 불필요한 소비나 카드 발급을 지양하고, 현재 자신이 이미 충족할 수 있는 조건만을 고려하여 가입할 것을 권장합니다.
실제 농협은행 정기예금 상품인 NH올원e예금의 경우, 1년 만기 금리가 가장 높고 2년, 3년 만기로 갈수록 오히려 금리가 낮아지는 경향을 보입니다. 이는 시장 금리 하락을 예상하여 은행이 장기 금리를 낮게 책정하기 때문입니다. 따라서 장기 예금을 고려한다면 만기별 금리 구조를 면밀히 살펴봐야 합니다. 또한, 일부 금리 비교 사이트와 실제 앱 화면의 금리가 다를 수 있으므로 가입 직전에는 반드시 NH스마트뱅킹이나 NH올원뱅크에서 당일 금리를 직접 확인하는 것이 중요합니다.