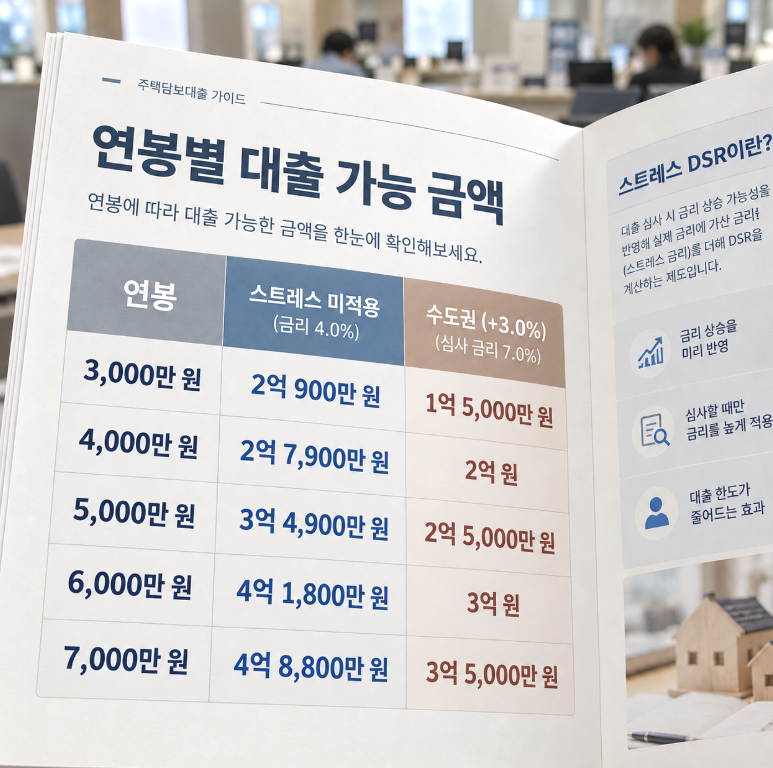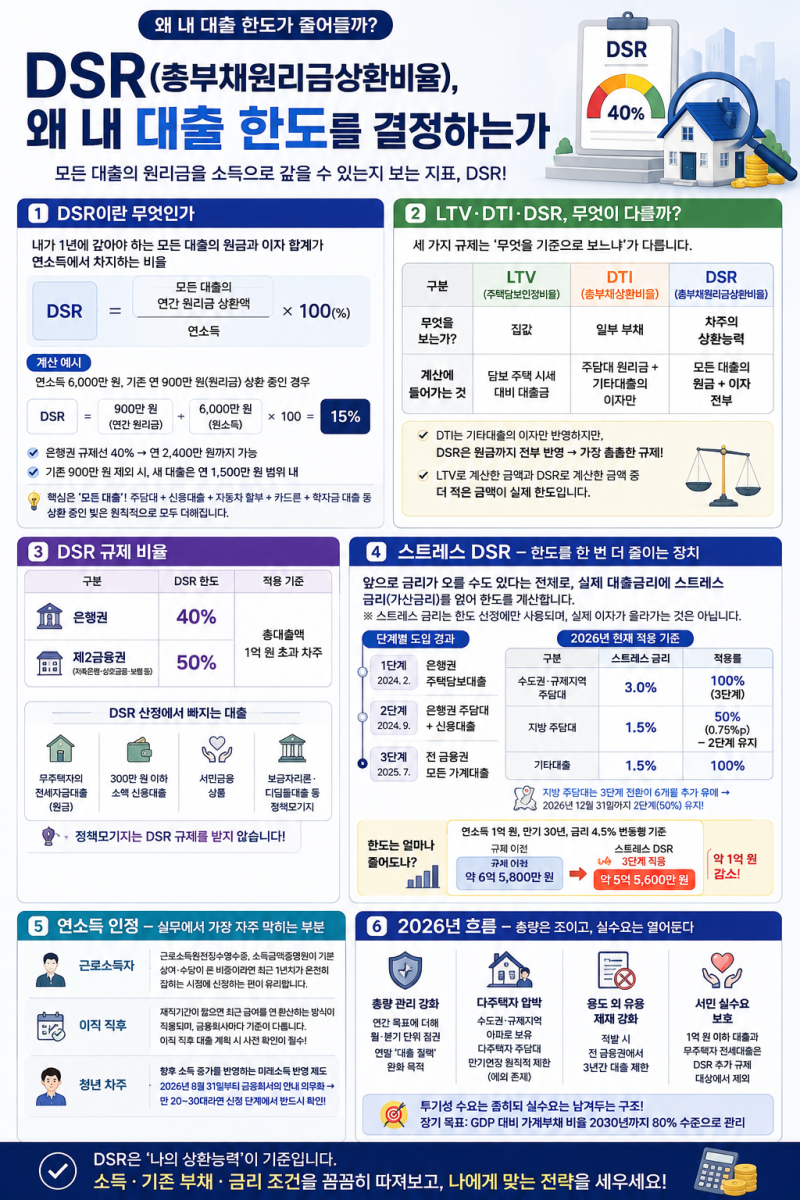

DSR(총부채원리금상환비율)은 연소득 대비 대출 원리금 상환액의 비율을 나타내는 지표로, 최근 주택담보대출 한도를 결정하는 핵심 요소로 주목받고 있습니다. 특히 2025년 10월부터 수도권 및 규제지역 주택담보대출에 스트레스 금리 3%가 적용되면서, 기존 대출 한도가 14.7% 가량 줄어드는 등 대출 규제가 강화되었습니다. 이에 따라 많은 블로거들이 자신의 DSR을 확인하고 대출 가능 여부를 점검하는 데 큰 관심을 보이고 있습니다.
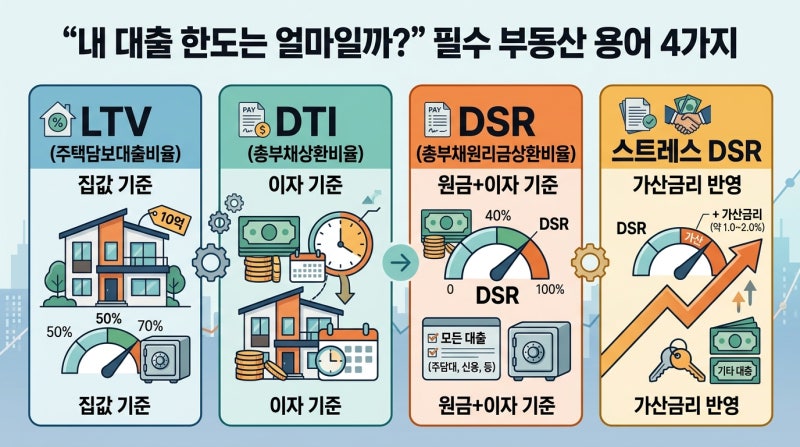
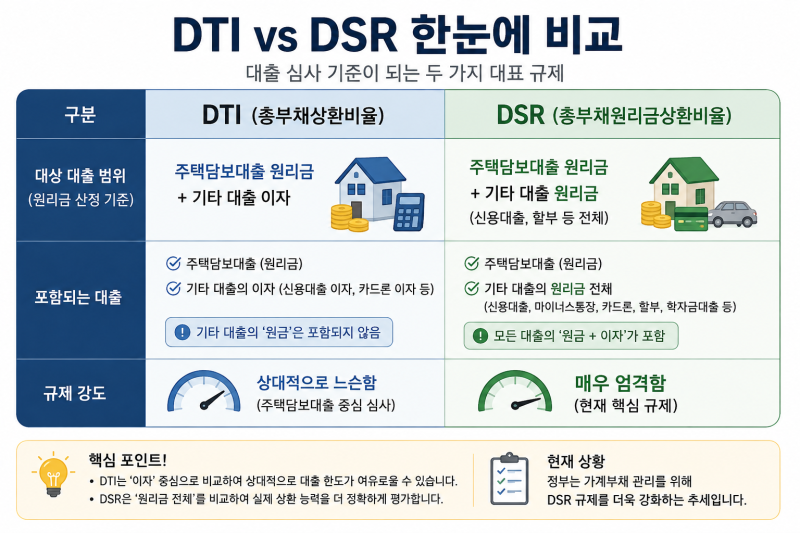
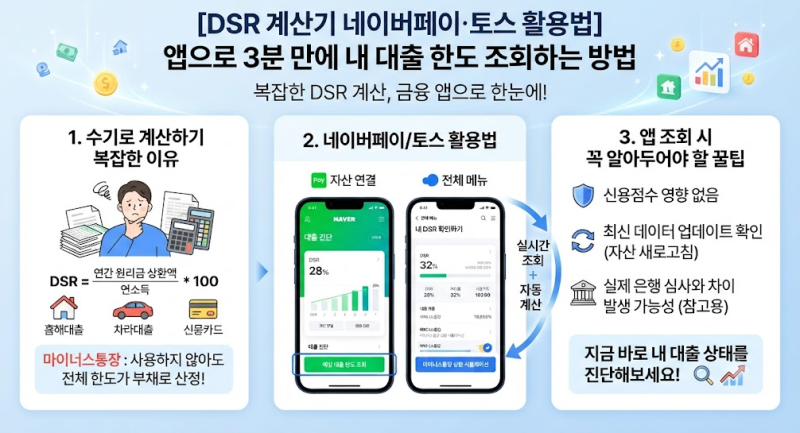
블로거들은 카카오뱅크 등 금융 앱을 통해 자신의 DSR을 직접 조회하며 그 의미를 분석하고 있습니다. 일부 블로거는 자신의 DSR이 34.57%로 나타난 것에 대해 높은지 낮은지 궁금증을 표하며, DTI(총부채상환비율)와의 차이점과 주택담보대출에 미치는 영향을 심층적으로 다루고 있습니다. 반면, 다른 블로거들은 금융위원회의 자료를 바탕으로 연소득별 DSR 한도 계산법과 집값 구간별 상한선, 그리고 기존 신용대출이나 전세대출 이자가 DSR 한도에 미치는 영향 등 구체적인 정보를 제공하며 대출 준비 시 주의할 점을 강조하고 있습니다.
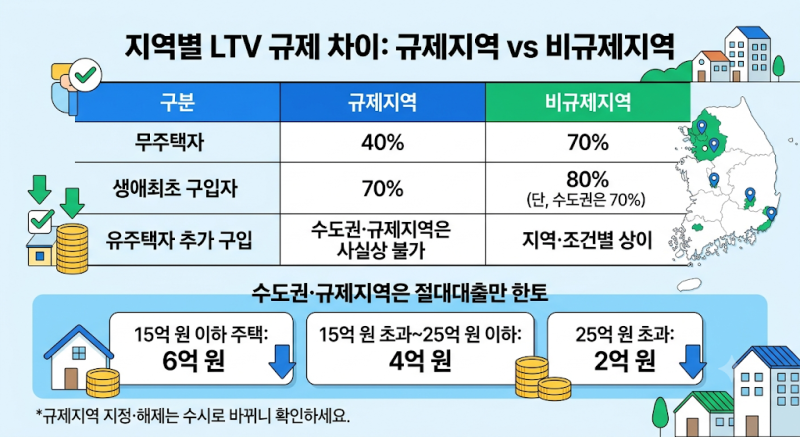
내 집 마련을 준비하는 경우, 대출 한도는 소득, 스트레스 금리, 집값 상한, LTV, 거주 조건 순으로 확인하여 가장 작은 값이 실제 한도가 됩니다. 특히 2025년 10월 16일부터 수도권·규제지역 주담대에는 스트레스 금리 최소 3%가 적용되며, 주택구입 목적 주담대는 집값 15억원 이하 6억원, 25억원 이하 4억원, 25억원 초과 2억원까지만 대출이 가능합니다. 따라서 은행 방문 전 이러한 기준들을 미리 파악하고 자신의 상황에 맞는 대출 계획을 세우는 것이 중요합니다.