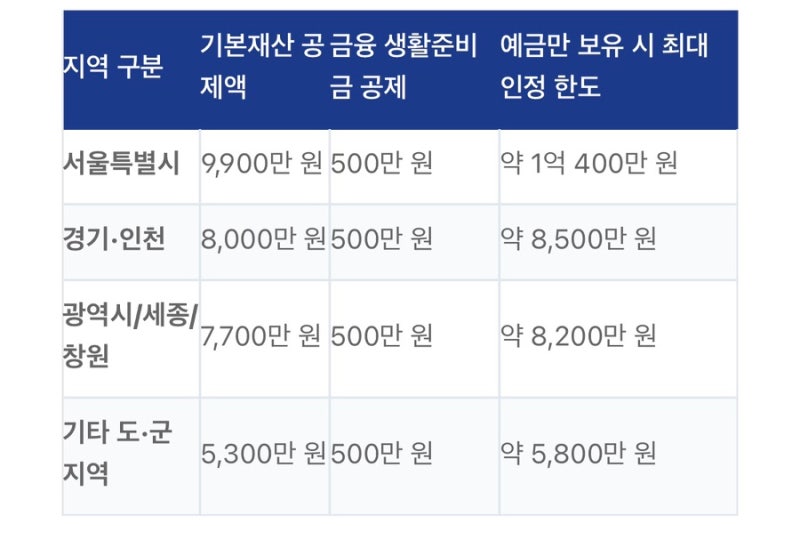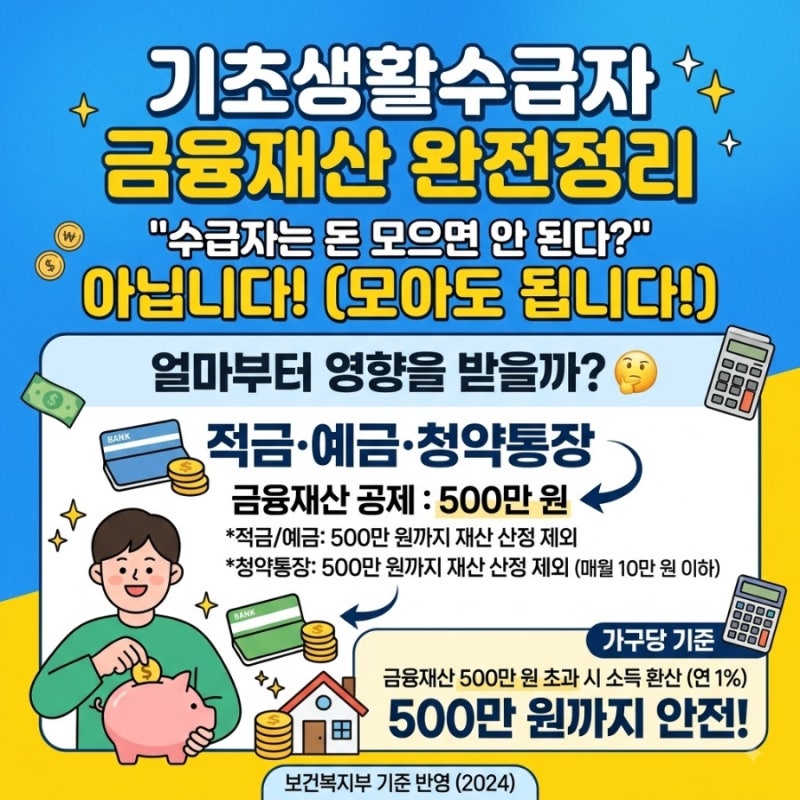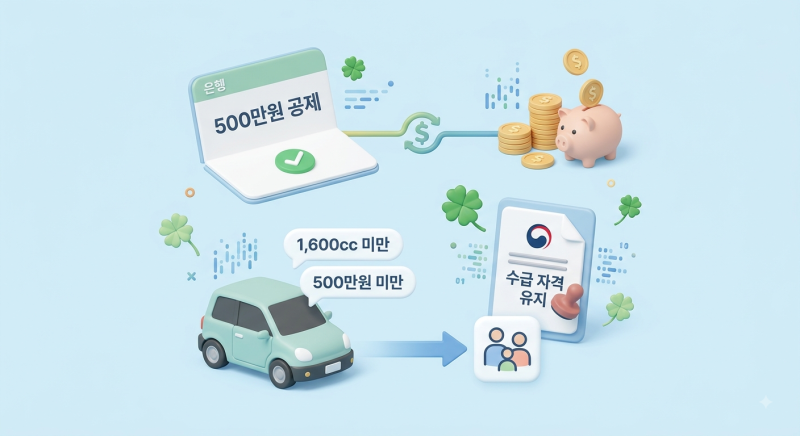

기초생활수급자 자격을 유지하거나 새로 신청할 때 통장 잔액, 특히 예금과 적금에 대한 재산 산정 기준은 많은 분들이 궁금해하는 핵심 사항입니다. 흔히 알려진 500만원 기준은 금융재산 공제액인 생활준비금을 의미하며, 이를 초과하더라도 무조건 수급자에서 탈락하는 것은 아닙니다. 정부의 재산 평가 체계는 전체 재산 규모와 거주지에 따라 차등 적용되며, 지역별 기본재산공제액과 소득환산율 계산 기준에 따라 개인별 한도가 달라집니다. 특히 최신 기준으로 서울은 9,900만원, 경기 대도시는 8,000만원 등 지역별 기본재산공제액이 상이하게 적용되고 있습니다.
실제 블로그 후기들을 살펴보면, 통장 잔액이 500만원을 초과하더라도 다른 부동산이나 재산이 없다면 지역별 기본재산공제액 한도 내에서는 수급 자격이 유지될 수 있다는 점이 공통적으로 언급됩니다. 다만, 500만원을 초과한 금액에는 월 6.26%라는 높은 소득환산율이 적용되므로 가급적 500만원 선을 유지하는 것이 가장 안전하다고 조언합니다. 또한, 자녀나 친척이 수급자 통장으로 매달 정기적으로 용돈을 입금하는 경우, 이는 재산이 아닌 사적이전소득으로 간주되어 월 소득으로 산정될 수 있으므로 주의가 필요합니다.
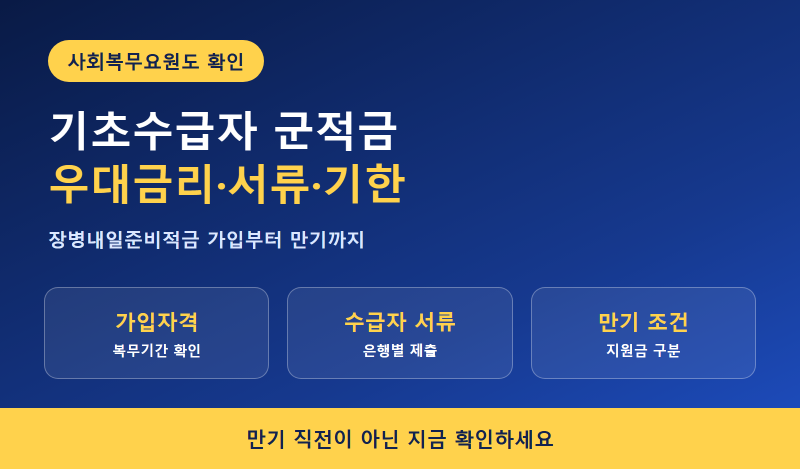
수급자 우대금리가 적용되는 장병내일준비적금과 같은 상품의 경우, 가입 대상과 월 납입한도는 공통 제도에 가깝지만, 수급자 우대금리의 유무와 제출 서류, 기한은 은행 상품별로 반드시 확인해야 합니다. 특히 KB국민은행의 경우 기초생활수급자 우대이율이 연 3.0%포인트로 표시되어 있으나, 모든 은행이 같은 금리와 조건을 제공하는 것은 아닙니다. 적금 만기일의 전전월 말일까지 관련 서류를 제출해야 하는 등 기한을 놓치지 않도록 미리 확인하고 여유 있게 준비하는 것이 중요합니다.