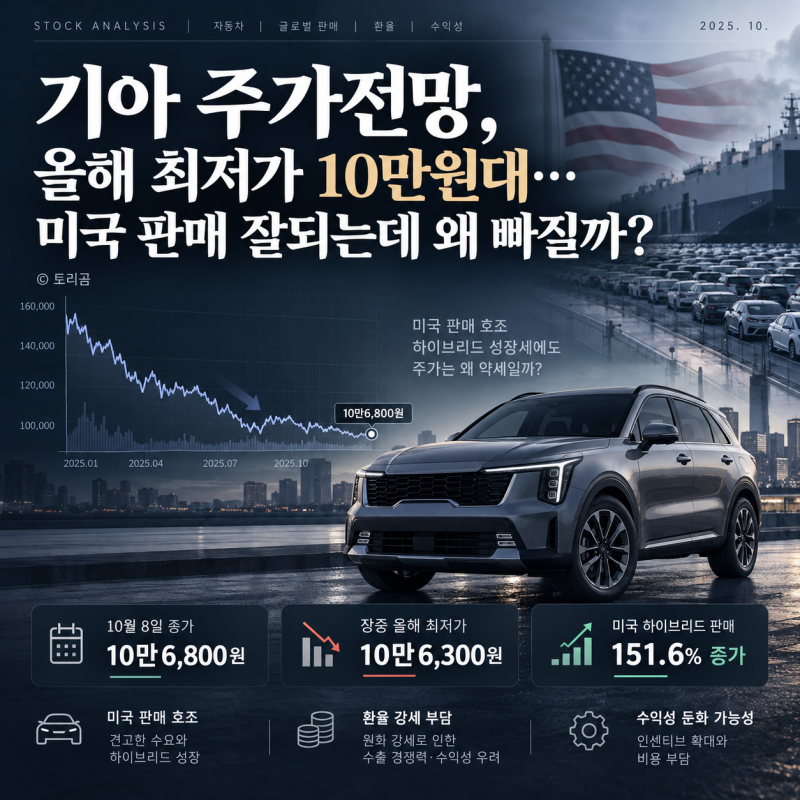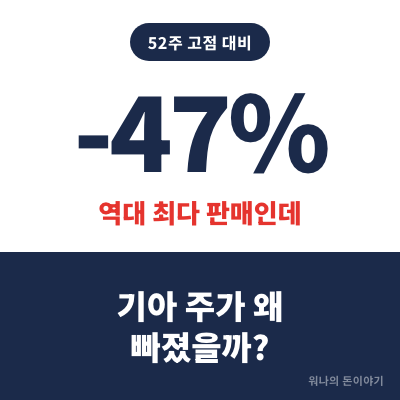
기아 주가는 미국 하이브리드 판매 호조에도 불구하고 원화 강세와 전기차 수익성 부담, 미국 관세 및 판매 인센티브 증가로 인해 영업이익이 감소하며 하락세를 보였습니다. 2026년 2분기 매출은 33조 370억 원으로 역대 최대를 기록했으나, 영업이익은 2조 6,285억 원으로 전년 동기 대비 4.9% 감소했습니다. 이는 시장 기대치를 밑도는 수준으로, 외형 성장에 비해 수익성 악화가 주가에 부정적인 영향을 미쳤습니다.
블로거들은 기아의 주가 하락 원인으로 원화 강세, 전기차 가격 경쟁 심화, 인센티브 및 판매보증비 부담 등을 지목했습니다. 반면, 미국 하이브리드 시장 점유율 확대와 긍정적인 글로벌 판매량은 주가 방어 요인으로 작용하고 있습니다. 증권사들은 기아의 재무 안정성과 풍부한 현금 여력을 긍정적으로 평가하며 목표주가를 상향 조정하기도 했으나, 일부는 수익성 희석 우려로 목표가를 하향 조정하는 등 다양한 관점을 제시했습니다.
기아는 2025년 결산 기준 주당 6,800원의 배당을 확정했으며, 2026~2028년 총주주환원율 목표를 35% 이상으로 제시하며 주주환원 의지를 보였습니다. 블로거들은 기아 주가 반등을 위해서는 미국 하이브리드 현지 생산 확대를 통한 관세 비용 절감과 연간 영업이익 10조 2천억 원 목표 달성 여부가 중요하다고 분석했습니다. 투자자들은 단기 변동성보다는 중장기적인 펀더멘털과 실적 추이를 확인하며 신중하게 접근할 필요가 있습니다.