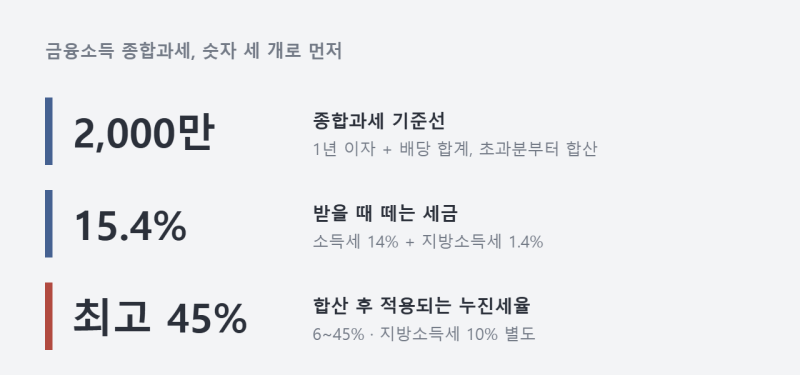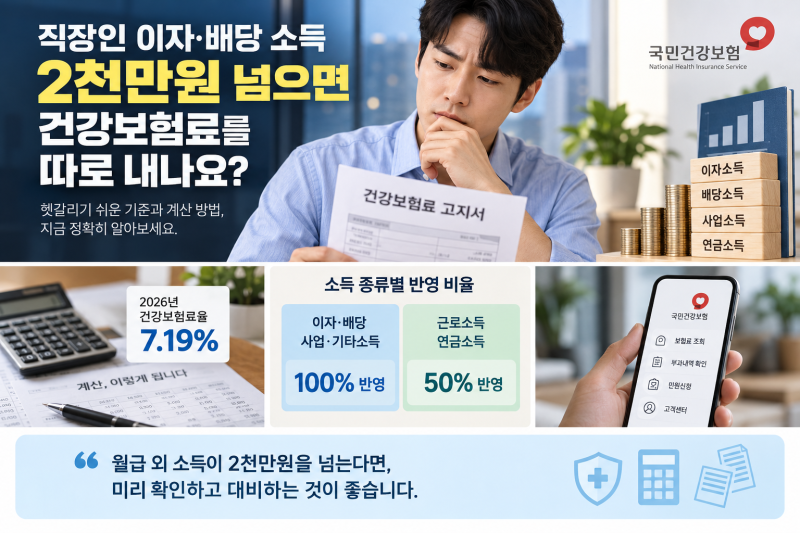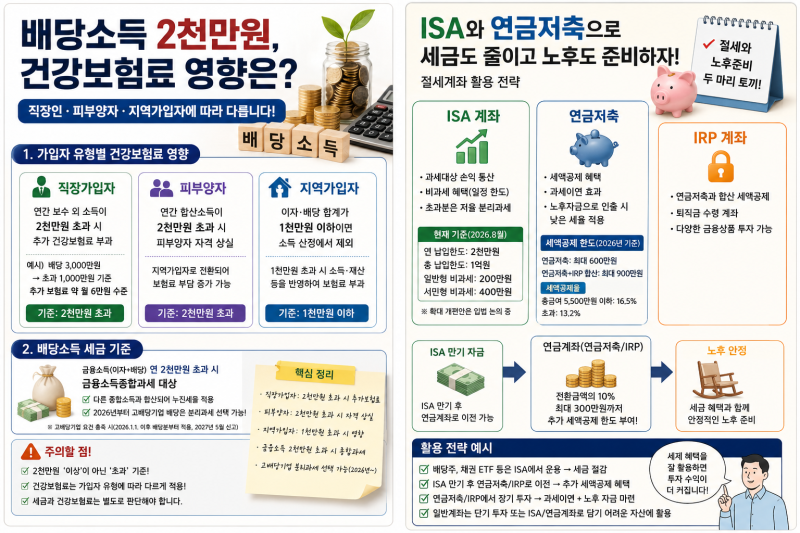

연간 금융소득이 2천만원을 초과할 경우 금융소득종합과세 대상이 되며, 이는 이자와 배당을 합산한 금액을 기준으로 합니다. 특히 예금 이자만으로도 2천만원을 넘을 수 있어, 금리가 오를수록 종합과세 대상이 되는 원금 기준선은 낮아지는 추세입니다. 많은 이들이 세금 폭탄을 우려하지만, 실제로는 건강보험료 부담이 더 크게 다가올 수 있습니다.
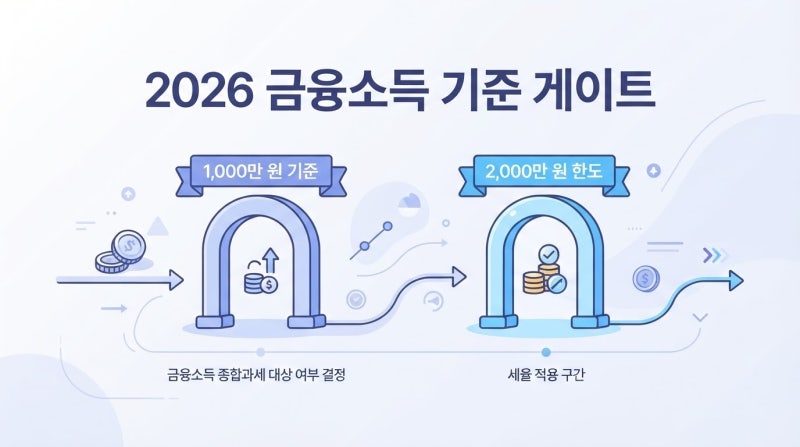
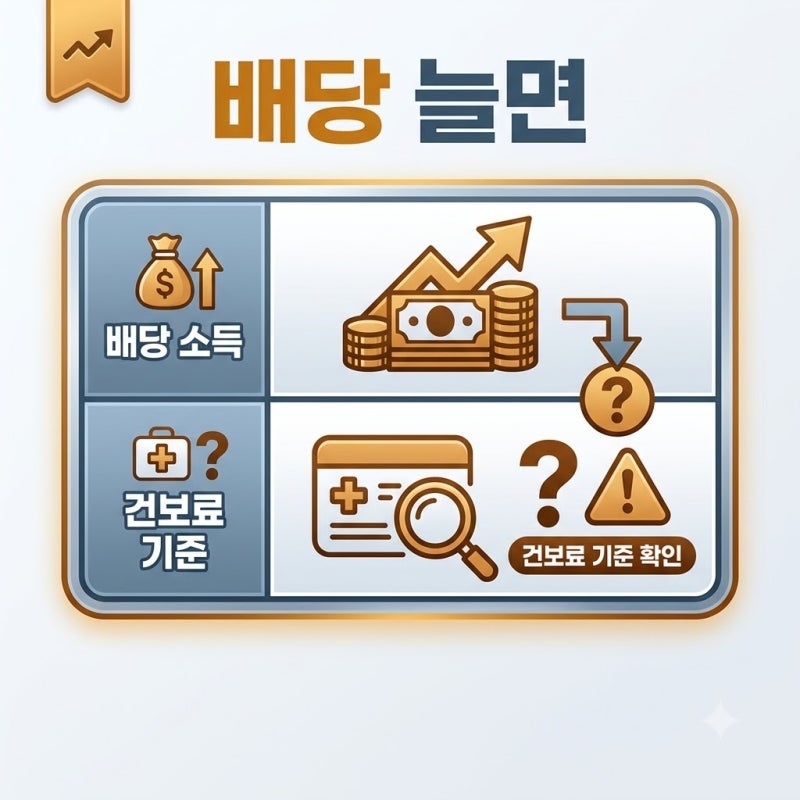
금융소득 2천만원을 초과하면 다음 해 5월 종합소득세 신고 의무가 발생하며, 초과분은 다른 소득과 합산되어 세금이 부과됩니다. 하지만 2천만원까지는 기존 분리과세가 적용되고 초과분에만 누진세율이 적용되는 비교과세 원칙이 있어, 세금 증가폭이 예상보다 완만할 수 있습니다. 반면 건강보험료는 금융소득 1천만원부터 산정 대상에 포함되어 예상치 못한 추가 부담으로 작용할 수 있습니다.
금융소득종합과세 기준은 부부 합산이 아닌 개인별로 적용되므로, 자산 배분 전략을 통해 세금 및 건보료 부담을 줄일 수 있습니다. 또한, 비과세 상품이나 ISA, 연금계좌 등은 종합과세 합계에서 제외될 수 있으므로 이를 활용하는 것이 중요합니다. 세전 이자와 배당을 기준으로 합산되며, 국내외 주식 배당 및 채권 이자 등 다양한 금융소득이 포함되니 꼼꼼한 확인이 필요합니다.