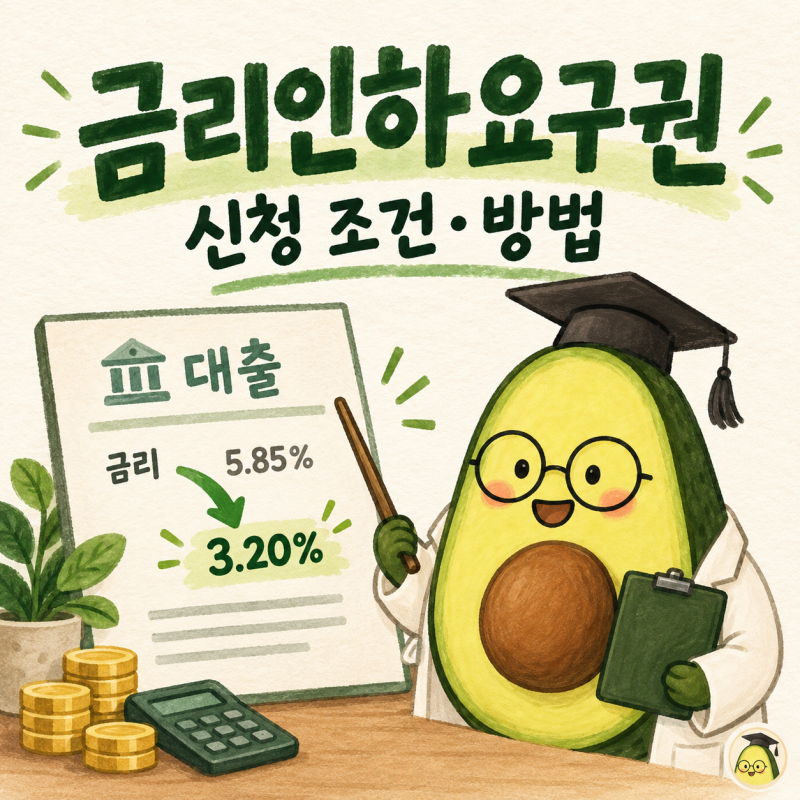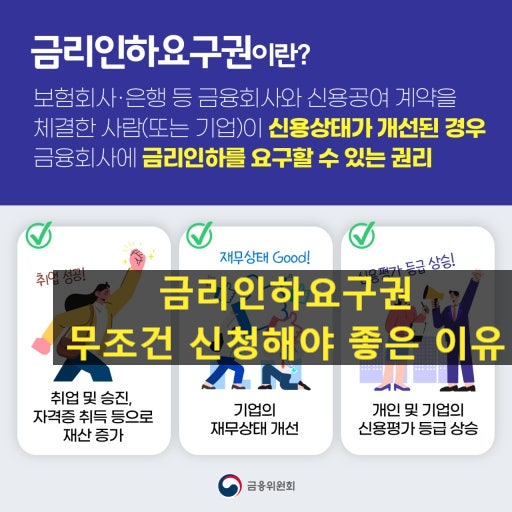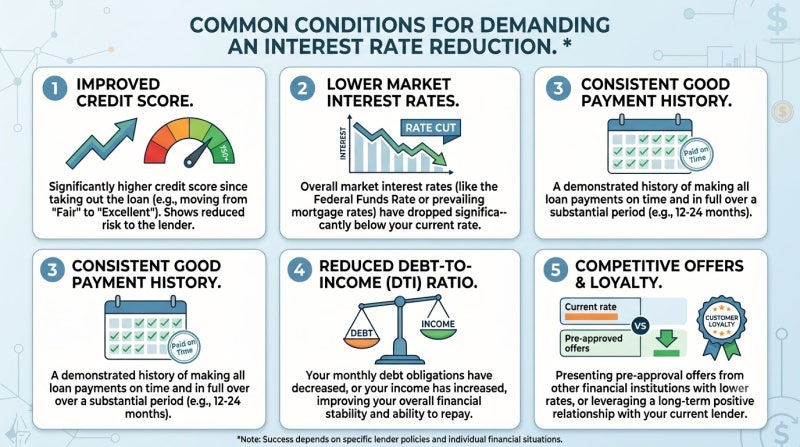
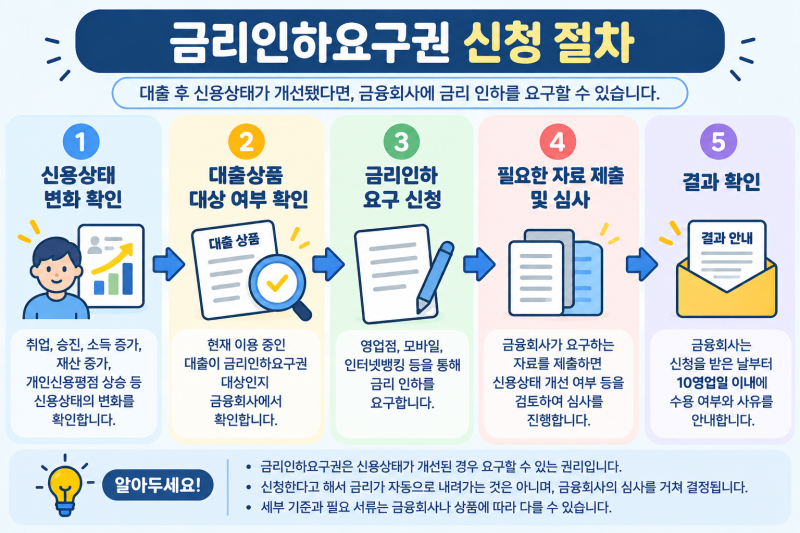

금리인하요구권은 대출을 받은 후 개인의 신용 상태가 개선되었을 때 금융회사에 대출 금리를 낮춰달라고 요청할 수 있는 권리입니다. 특히 주택담보대출처럼 대출 잔액이 큰 경우, 금리가 조금만 낮아져도 연간 이자 부담에 상당한 차이가 발생하여 많은 분들이 주목하고 있습니다. 취업, 승진, 재산 증가, 신용점수 상승 등이 대표적인 신용 상태 개선 사례로 꼽힙니다. 이 제도는 은행뿐만 아니라 보험회사, 카드사, 저축은행 등 다양한 금융기관에서 적용될 수 있습니다.
실제 블로그 후기들을 살펴보면, 금리인하요구권 신청 시 신한은행의 수용률이 가장 높았지만, KB국민은행과 하나은행은 평균 0.32%p의 금리 인하를 제공하여 실질적인 절감 효과가 컸습니다. 주택담보대출 4억 원(30년 만기) 기준으로 금리가 0.3%p만 내려가도 연간 약 87만 원을 절약할 수 있어, 작은 금리 인하 폭이라도 큰 효과를 가져옵니다. 다만, 신청한다고 무조건 금리가 인하되는 것이 아니라 금융회사의 내부 심사를 통해 신용 위험이 줄었다고 판단되어야 적용됩니다.
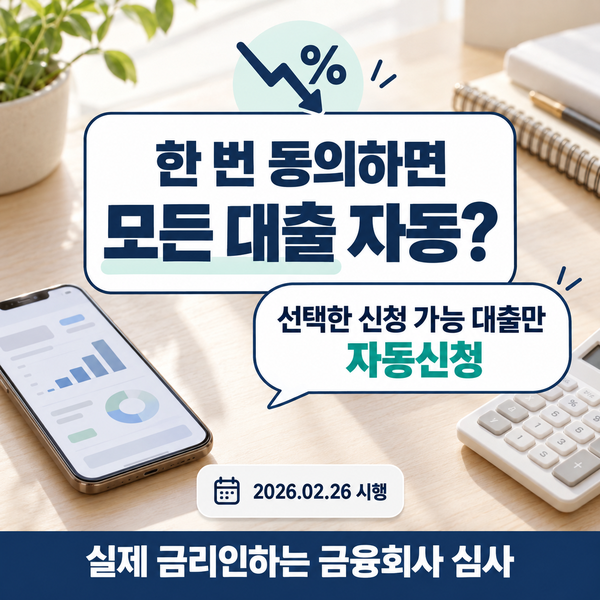
금리인하요구권은 스마트폰 앱을 통해 5분 만에 신청할 수 있으며, 심사 결과는 10영업일 이내에 통보됩니다. 매번 신청하기 번거로운 경우 마이데이터 자동 신청에 동의하면 정기적으로 또는 신용점수가 오를 때 자동으로 신청을 대신해 줍니다. 신청이 거절되더라도 불이익은 없으므로, 대출 이후 자신의 재무 상태가 개선되었다고 판단되면 적극적으로 신청을 고려해 볼 필요가 있습니다.