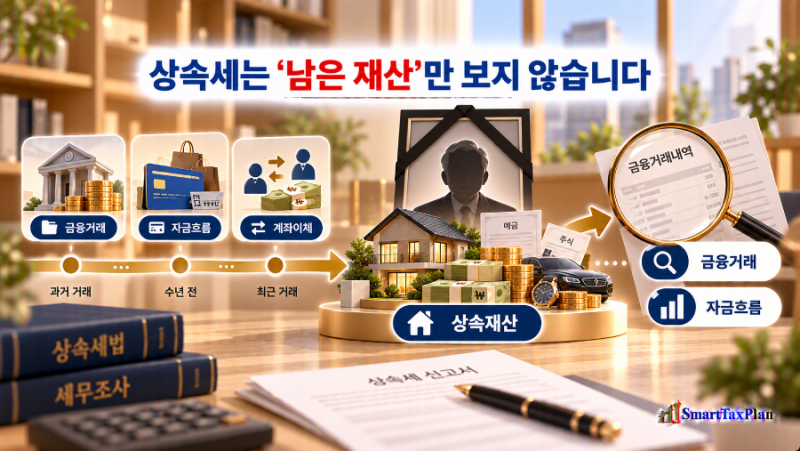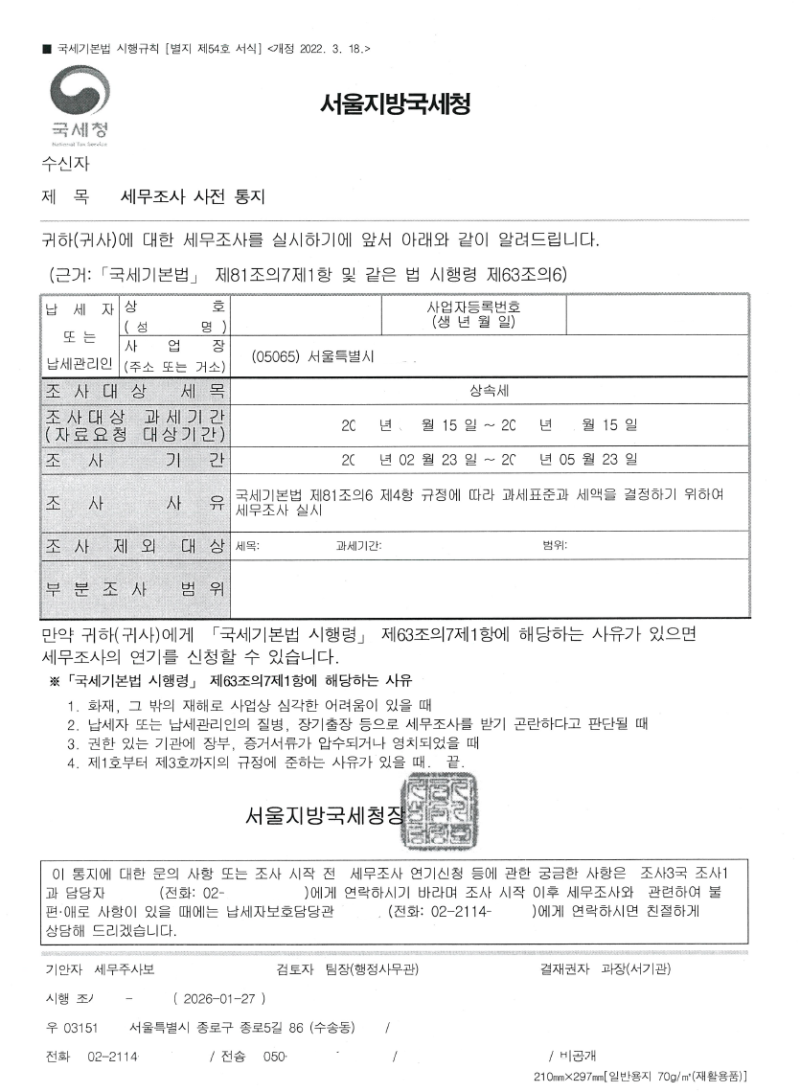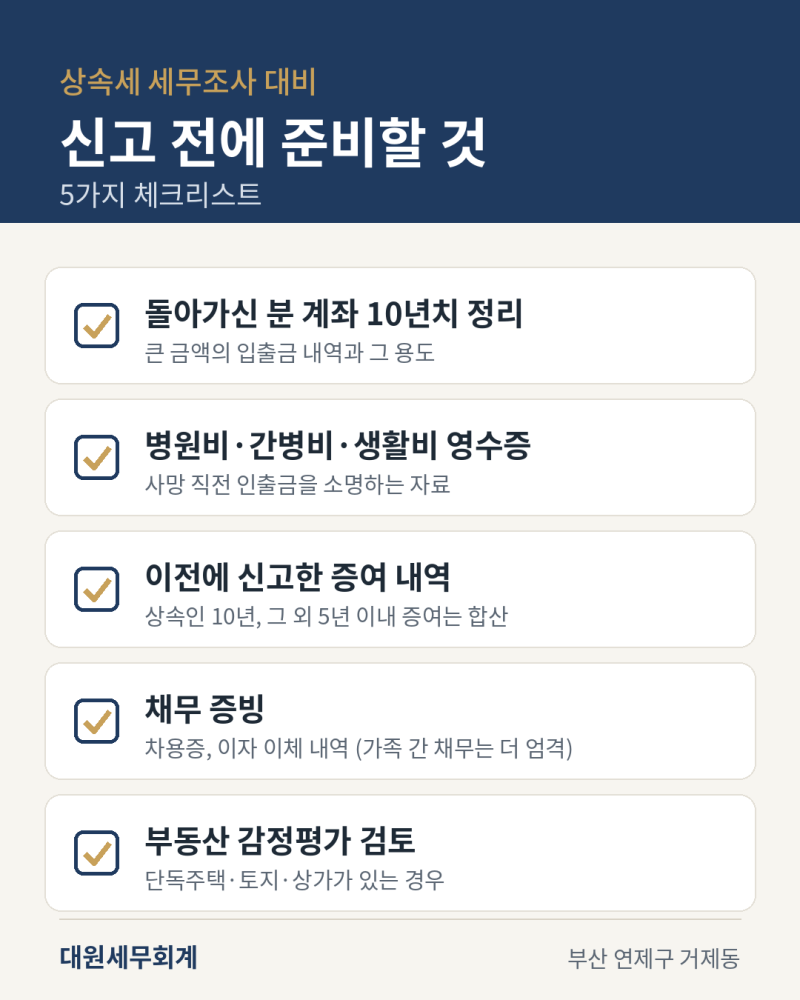


국세청은 상속세 조사 시 고인의 금융 계좌뿐만 아니라 상속인의 금융재산까지 폭넓게 조회할 수 있습니다. 특히 사망 전 10년 치 금융 거래 내역을 샅샅이 확인하며, 사망 전 1~2년 내 인출된 금액이나 미신고 사전 증여 재산 등을 중점적으로 들여다봅니다. 이는 상속세 탈루를 방지하고 공정한 과세를 실현하기 위한 국세청의 중요한 조사 원칙입니다.
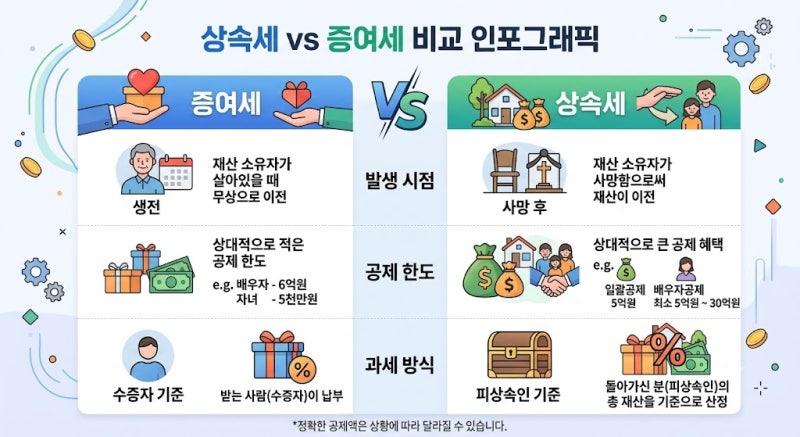
실제 블로그 후기들을 보면, 병원비나 간병비 명목으로 인출한 돈이라도 영수증 등 객관적인 증빙이 없으면 현금 상속으로 간주되어 세금이 부과될 수 있다는 점이 강조됩니다. 또한, 증여세 면제 한도를 믿고 사전 증여한 재산도 상속세 과세가액에 합산되어 전체 세 부담이 커질 수 있으므로 주의해야 합니다. 현금이나 수표 인출 역시 고액 현금 거래 보고 시스템을 통해 추적 가능합니다.
상속세 조사에 대비하여 가족 간 계좌이체 내역, 사전 증여 재산, 상속 개시 전 재산 처분 및 인출 내역 등을 미리 꼼꼼히 점검하는 것이 중요합니다. 특히 용처가 불분명한 금액은 상속재산으로 추정되어 과세될 수 있으므로, 금전소비대차계약서나 실제 이자 지급 내역 등 객관적인 증빙 자료를 철저히 준비해야 합니다. 이러한 준비를 통해 불필요한 세금 추징을 피하고 현명하게 상속세를 관리할 수 있습니다.