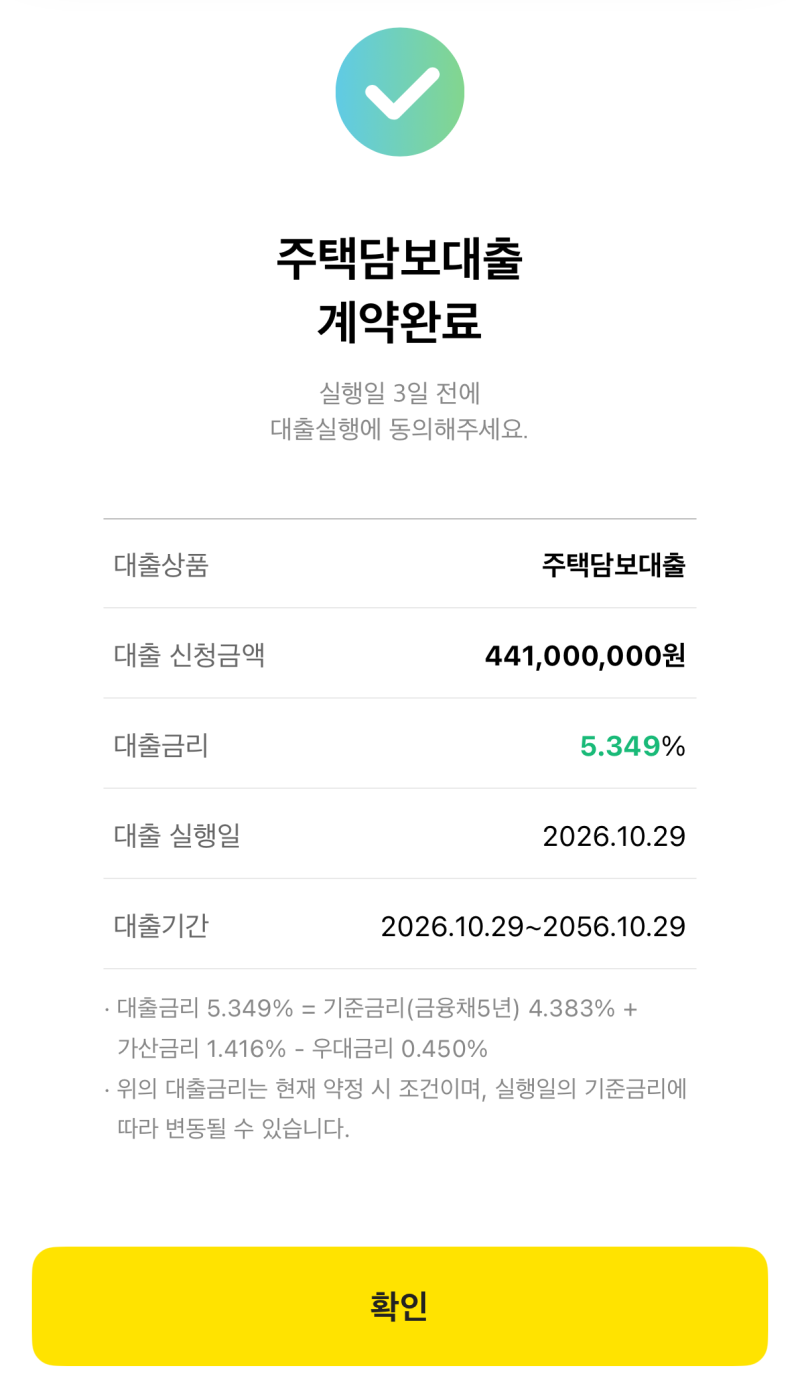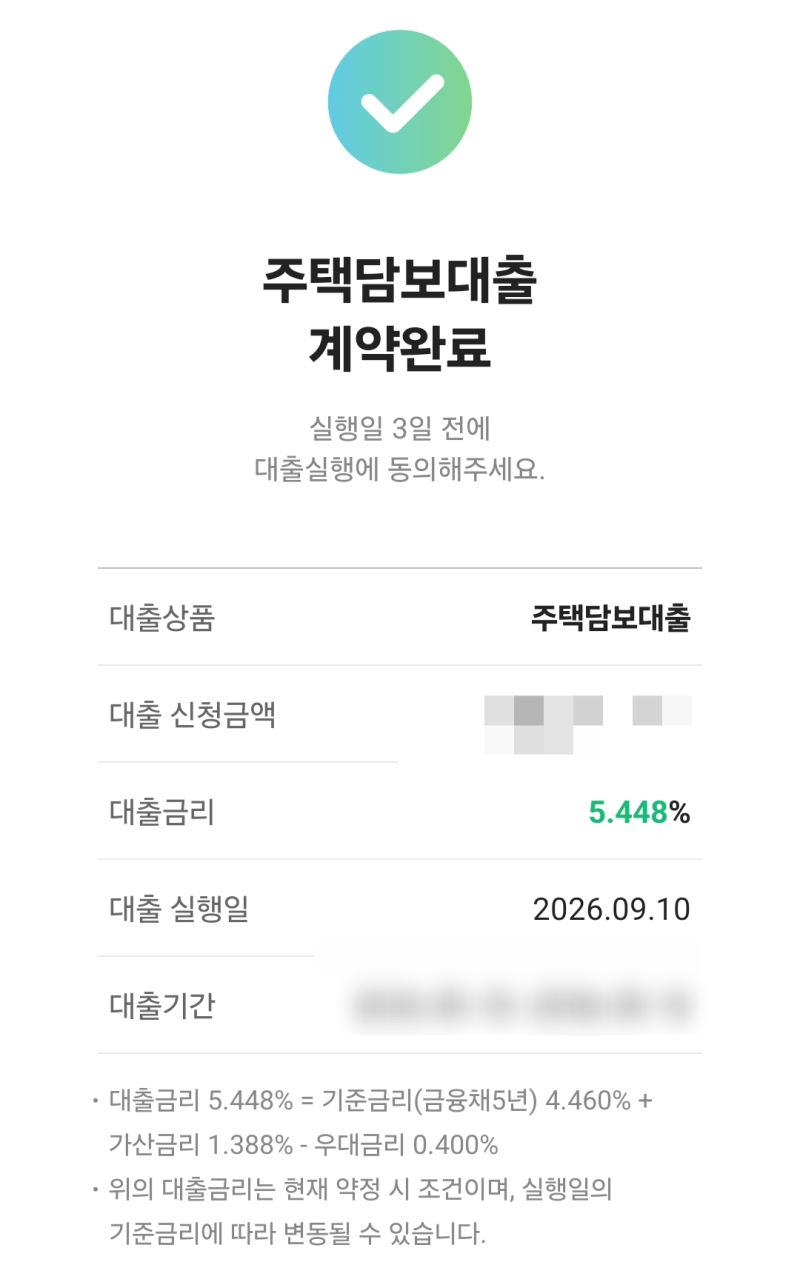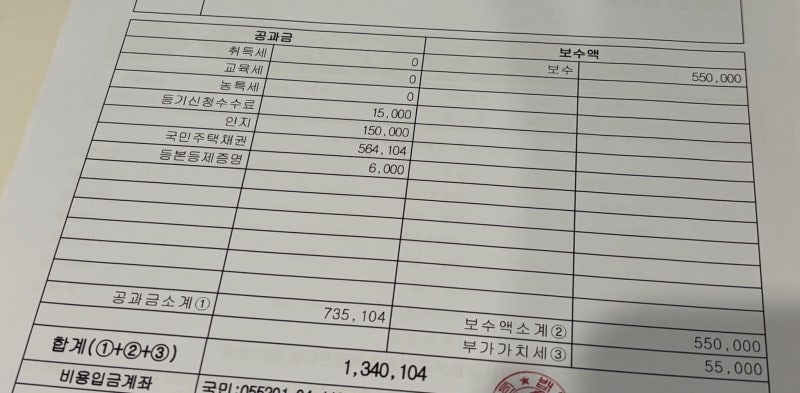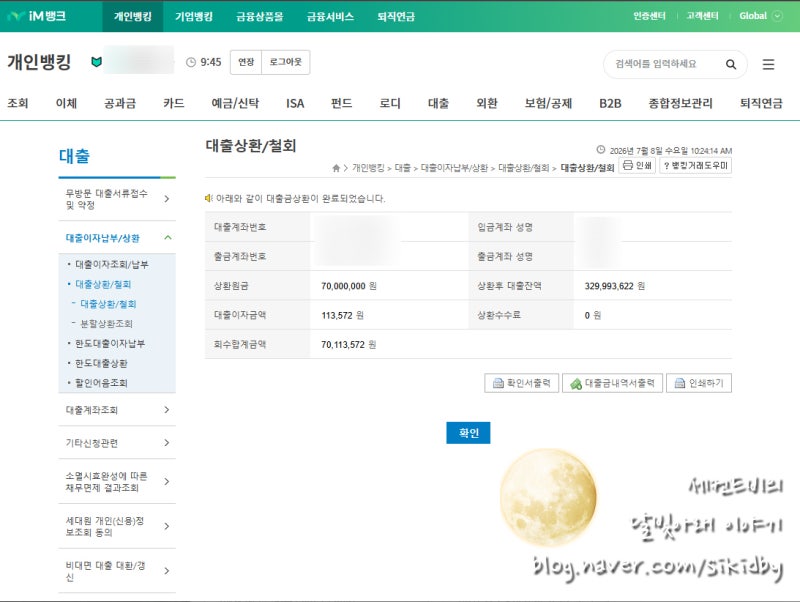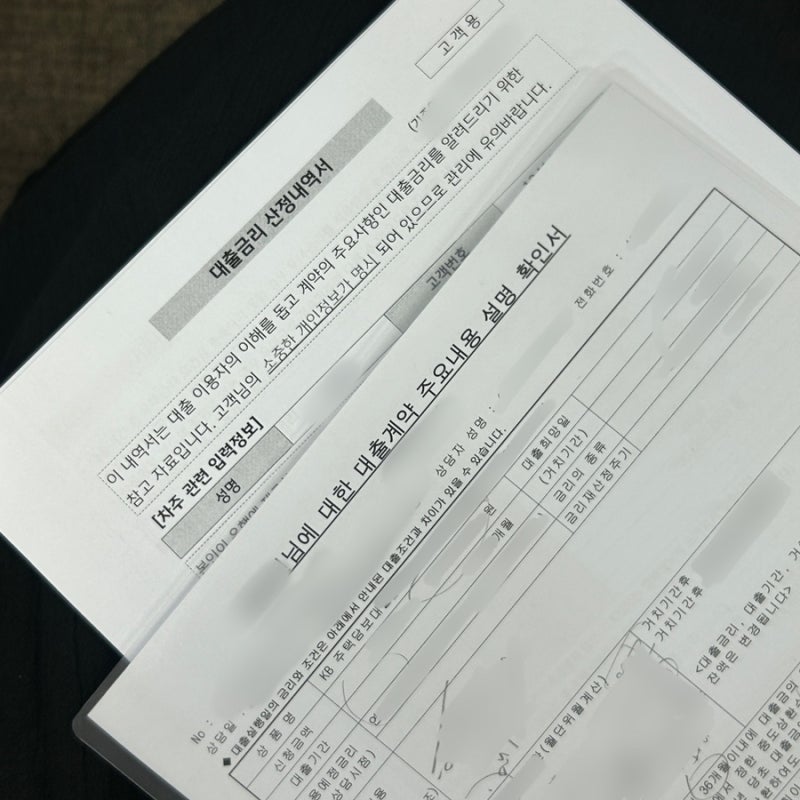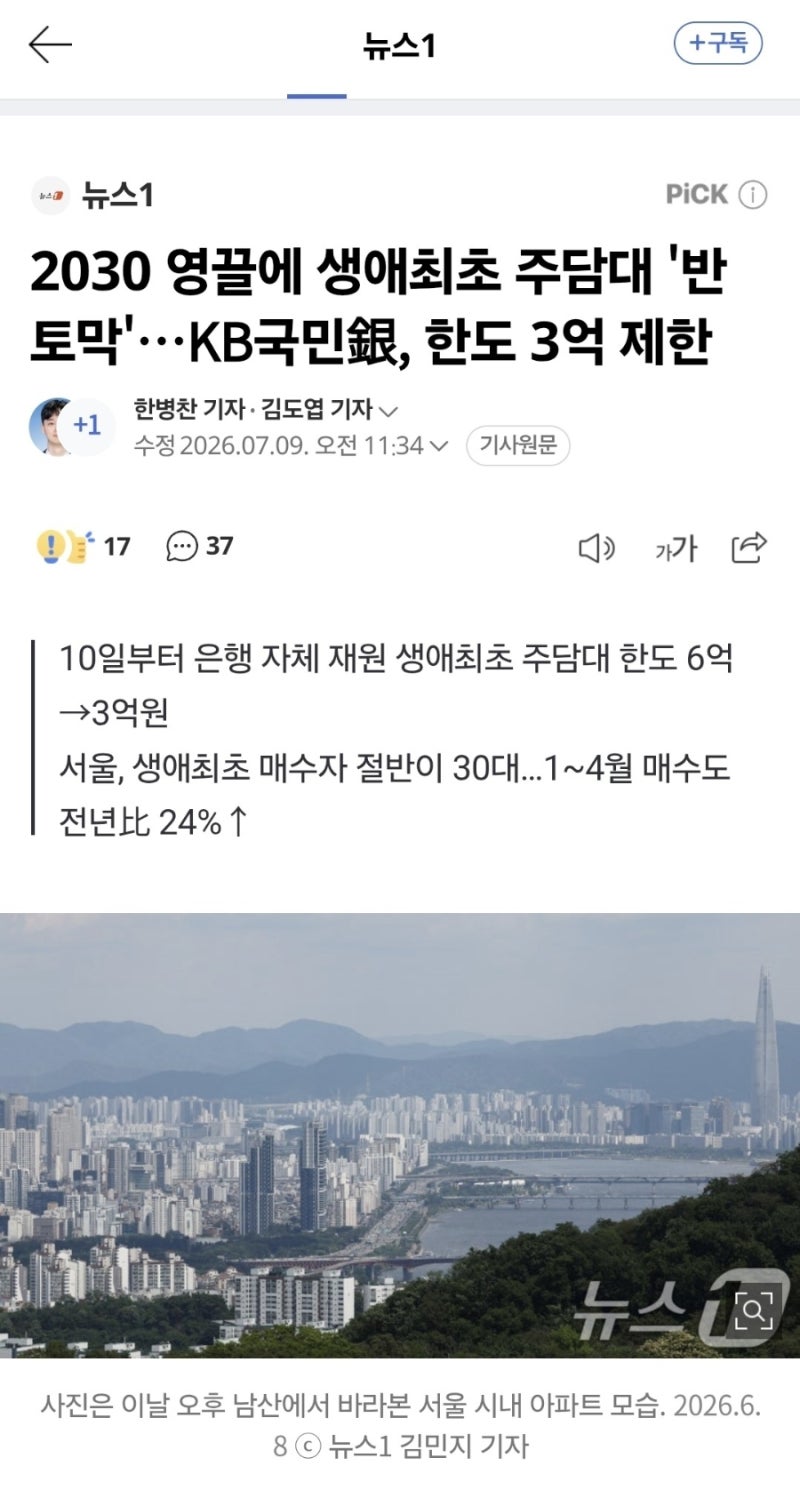
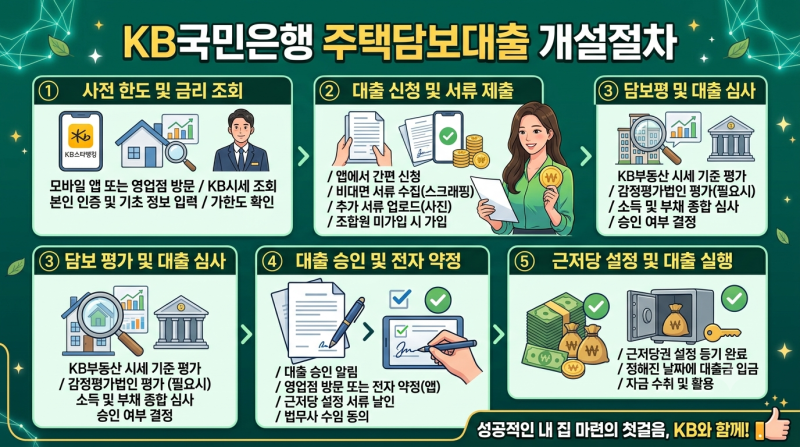
국민은행 주택담보대출은 최근 주택 구매자들 사이에서 높은 관심을 받고 있습니다. 특히 비대면 신청의 편리함과 부동산 전자계약 시 우대금리 혜택이 주요 장점으로 부각되고 있습니다. 2026년 7월 기준, 주택담보대출 규제 강화로 한도가 축소되는 등 변화가 있었으나, 여전히 많은 이들이 국민은행을 주요 대출 금융기관으로 고려하고 있습니다.
실제 사용자 후기에 따르면, 국민은행은 다른 시중은행 대비 낮은 금리를 제시하는 경우가 많아 금리 경쟁력이 높다는 평가를 받습니다. 다만, 생애최초 주택담보대출의 경우 등본상 동거인은 신청이 불가능하다는 점이 확인되었으며, 오래된 주택의 경우 감정평가 및 전산 심사 과정에서 어려움을 겪을 수 있습니다. 대출 실행 전 은행별 지점 방문을 통해 정확한 조건과 서류를 확인하는 것이 중요합니다.
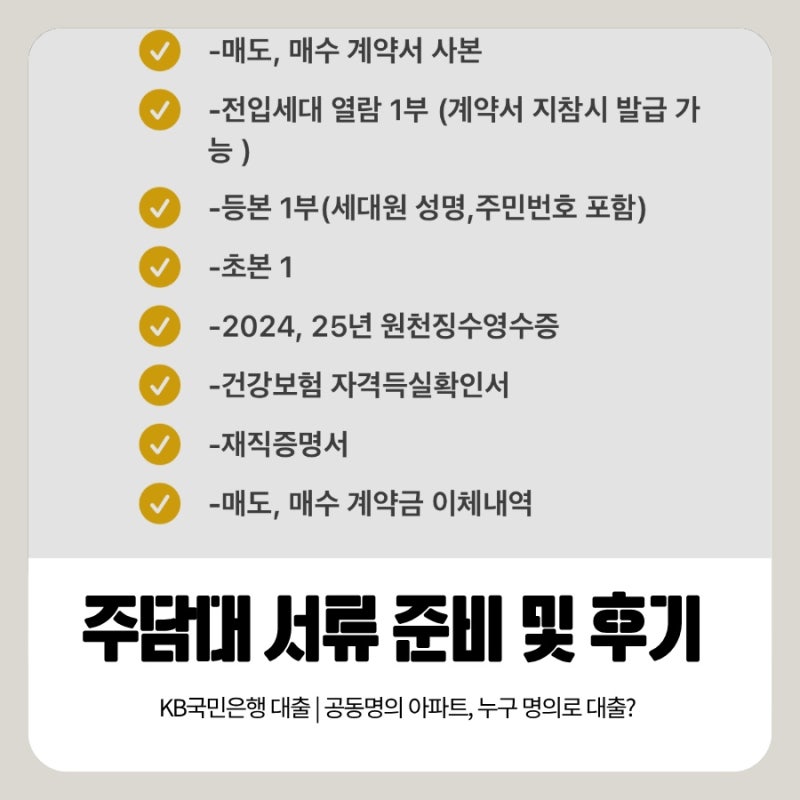
대출 신청 시 신용카드 발급이나 자동이체 신청 등 우대 항목을 최대한 활용하면 금리를 추가로 낮출 수 있습니다. 또한, 공동명의의 경우 부부가 함께 방문하여 접수하는 것이 유리하며, 필요 서류는 발급 1개월 이내의 것만 유효하므로 미리 준비하는 것이 좋습니다. 잔금일 50일 전부터 대출 신청이 가능하므로 여유를 두고 진행하는 것이 현명합니다.