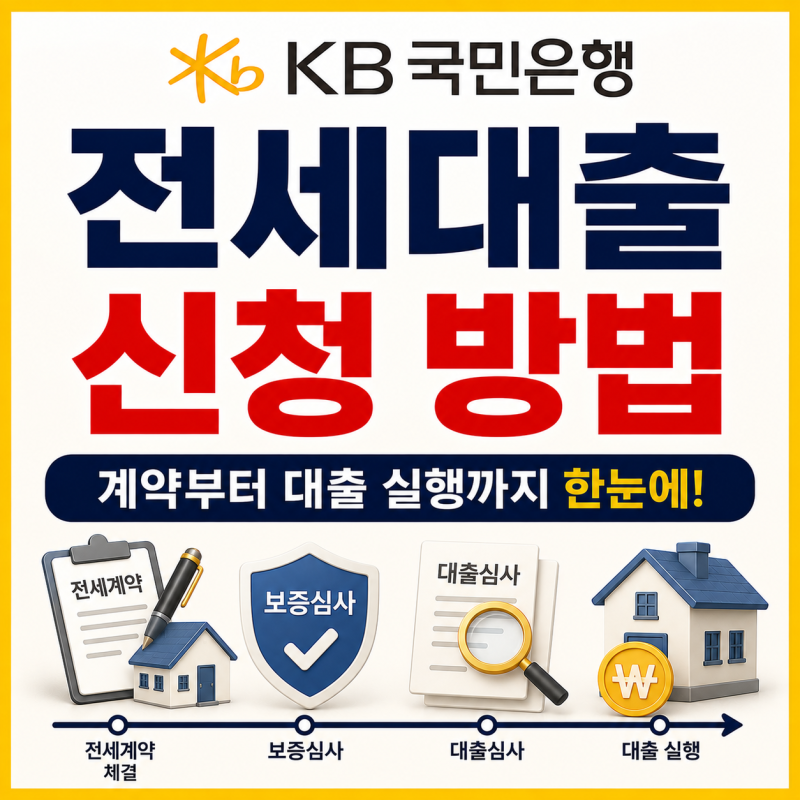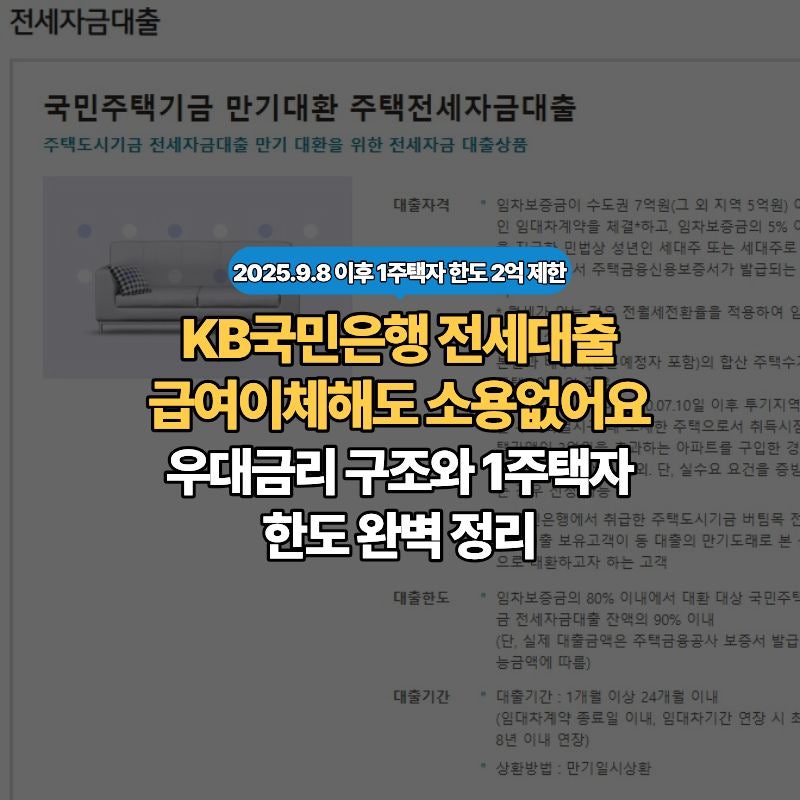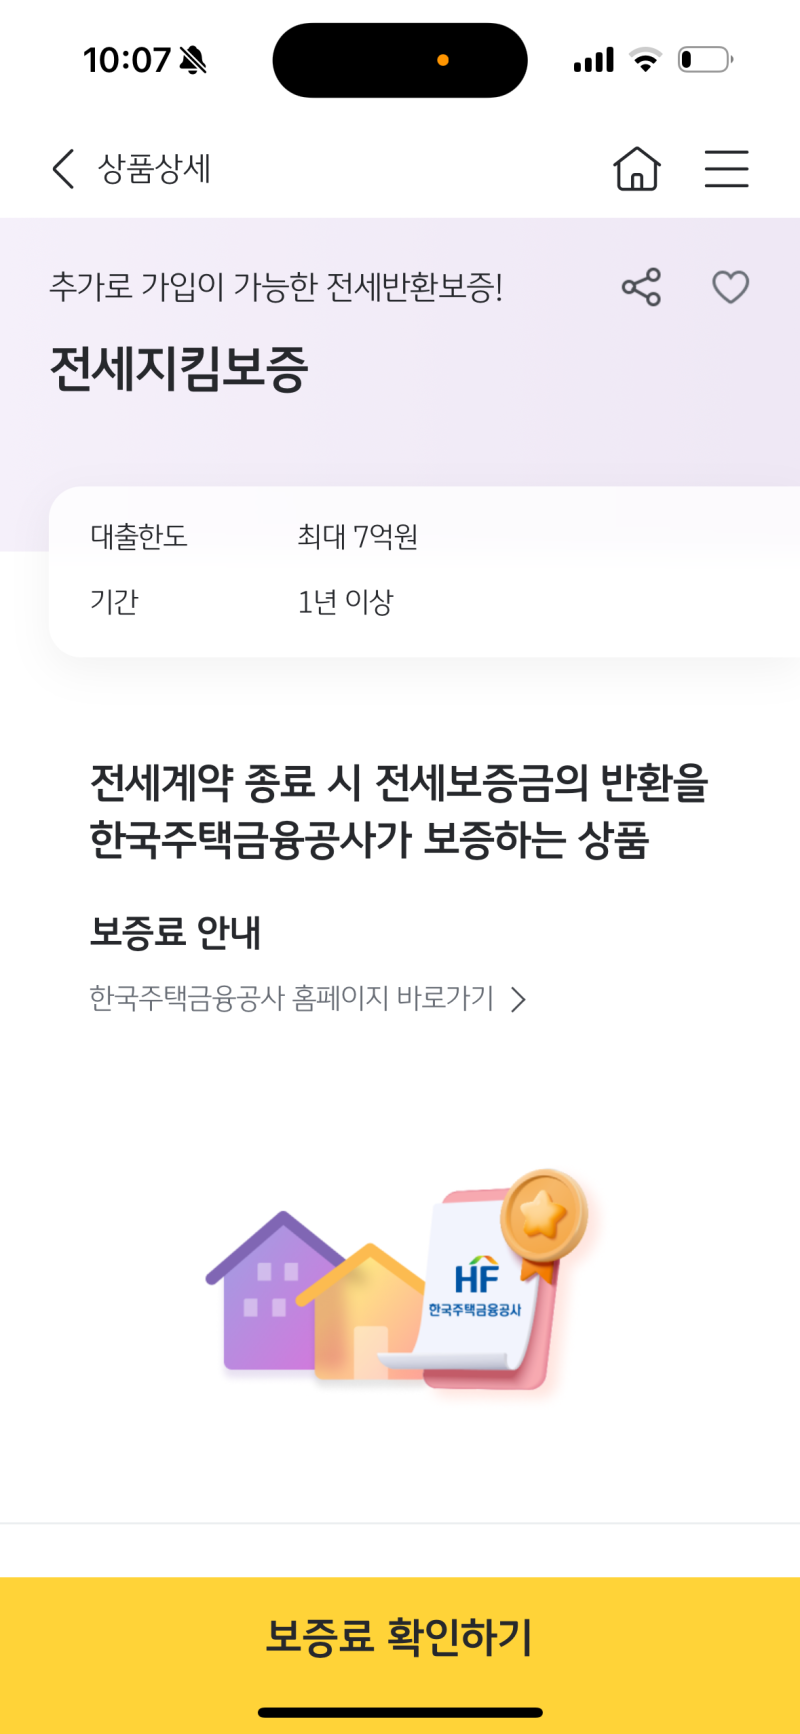

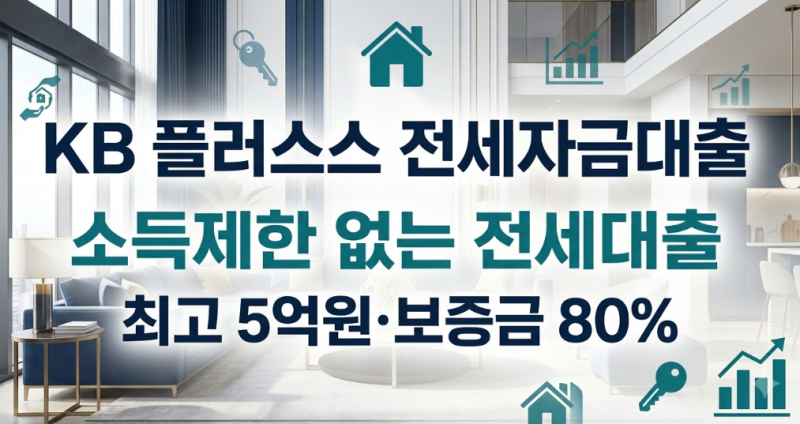
국민은행 보증금 대출은 전세 계약 시 필요한 자금을 지원하는 다양한 상품으로, 특히 HF전세지킴보증과 KB 플러스 전세자금대출이 주목받고 있습니다. HF전세지킴보증은 한국주택금융공사의 보증을 기반으로 하며, 임대차 계약 종료 후 임대인이 보증금을 반환하지 않을 경우 공사가 대신 지급하는 상품입니다. KB 플러스 전세자금대출은 서울보증보험의 보증을 담보로 하며, 까다로운 연소득 제한 없이 넉넉한 한도를 제공하여 많은 이용자에게 선택받고 있습니다.
실제 이용자들은 HF전세지킴보증의 경우 잔금 지급 후 2~3일 내에 KB스타뱅킹 앱을 통해 간편하게 가입할 수 있다는 점을 장점으로 꼽습니다. 또한, KB 플러스 전세자금대출은 최대 5억 원까지의 여유로운 한도와 함께 부동산 전자계약 시 연 0.2%p 우대금리 혜택을 받을 수 있어 이자 부담을 줄이는 데 도움이 된다는 평가입니다. 다만, 버팀목 전세자금대출과 같은 정책 상품은 소득 및 자산 제한이 있어 신청 전 자격 조건을 꼼꼼히 확인해야 합니다.
전세 계약 전에는 마음에 드는 집을 찾더라도 대출 가능 여부를 먼저 확인하는 것이 중요합니다. 특히 버팀목 전세자금대출의 경우 신청자의 소득, 자산, 주택 보유 여부, 임차주택의 면적 및 보증금까지 확인하므로, 계약금을 지급하기 전에 국민은행 영업점에서 기본 자격과 예상 한도를 상담받는 것이 안전합니다. 또한, HF전세지킴보증은 앱으로 가입 시 재계약 시 은행 방문 없이 연장할 수 있어 편리합니다.