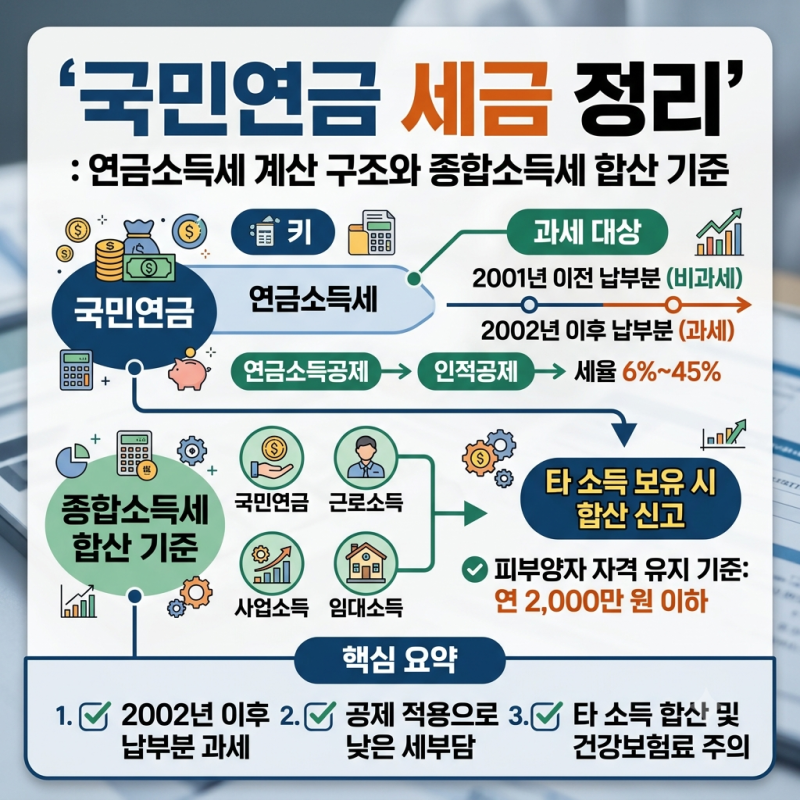
국민연금 노령연금은 2002년부터 납입한 보험료를 기초로 한 부분에 대해서만 소득세 과세 대상이며, 다른 종합소득과 합산하는 종합과세 방식이 적용됩니다. 장애연금 및 유족연금은 비과세로 분류되며, 다른 소득 없이 기본공제 및 표준세액공제만 받는 경우 연간 과세대상 연금액 770만 원까지는 결정세액이 0원입니다. 국민연금 수령을 앞두고 있거나 부모님의 국민연금을 대신 챙기는 경우, 모든 국민연금에 세금이 붙는 것은 아니며, 세금이 붙더라도 금액은 크지 않은 경우가 많습니다.
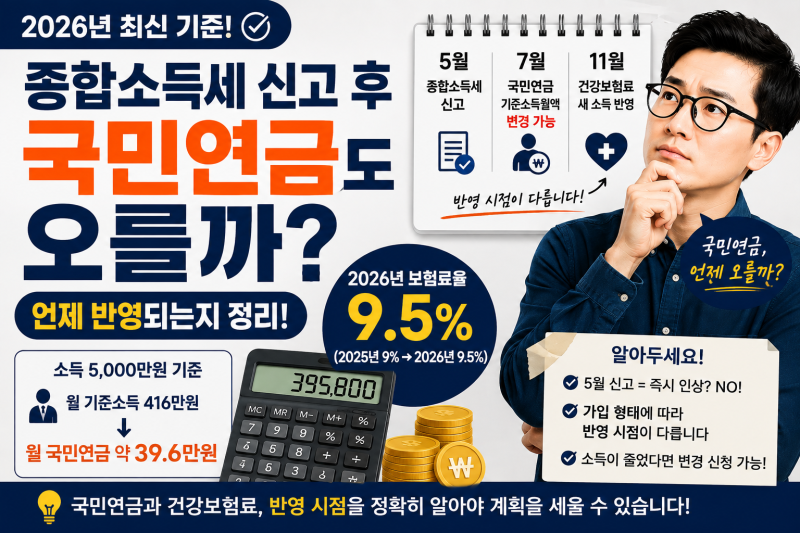
블로거들은 국민연금 과세 제도가 2002년 1월 1일에 도입되었음을 강조하며, 2001년 12월 31일 이전 납부분은 비과세, 2002년 1월 1일 이후 납부분은 연금소득세가 과세된다고 설명합니다. 특히 국민연금 노령연금만 받고 다른 소득이 전혀 없는 경우, 국민연금공단이 매년 1월 연금소득 간이세액표에 따라 세금을 미리 원천징수하고 연말정산을 자체적으로 진행하므로 별도의 종합소득세 신고가 불필요하다고 언급합니다. 반면, 사업소득, 임대소득 등 다른 소득이 있는 경우에는 국민연금 소득을 합산하여 종합소득세를 신고해야 합니다.
국민연금의 세금은 일반 근로소득이나 사업소득과 마찬가지로 연금소득공제를 거친 후 산출되며, 과세대상 연금액에서 연금소득공제 금액을 빼서 연금소득금액을 산출합니다. 이후 기본 인적공제를 추가로 차감한 과세표준 금액에 대해 기본 소득세율이 적용됩니다. 대부분의 은퇴자는 실제로 내는 연금소득세가 월 몇 천 원에서 몇 만 원 수준으로 매우 적은 편이지만, 다른 소득이 있는 경우 종합소득세 합산 기준을 반드시 확인해야 합니다.