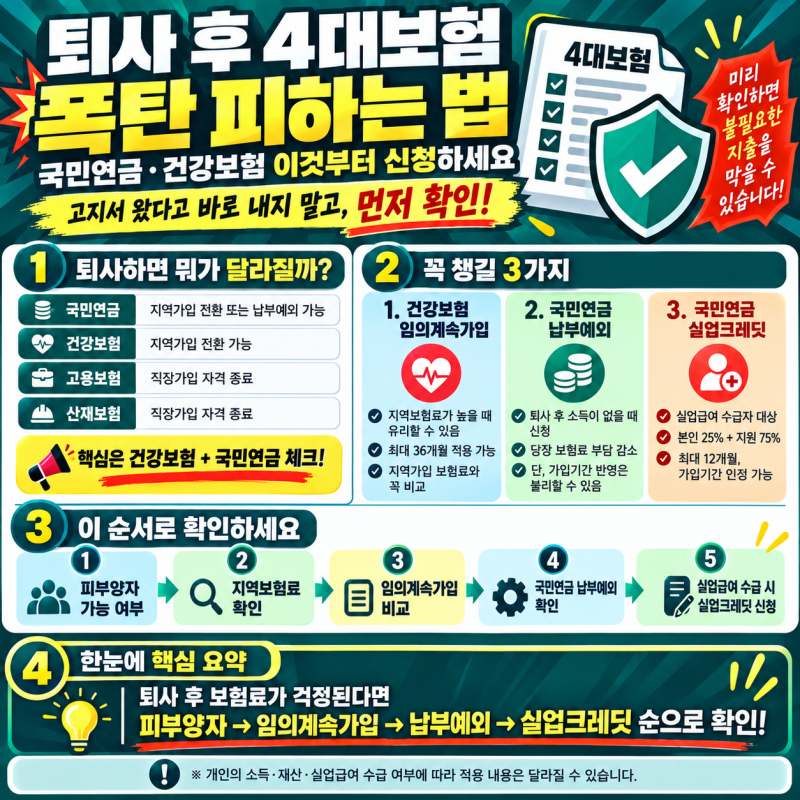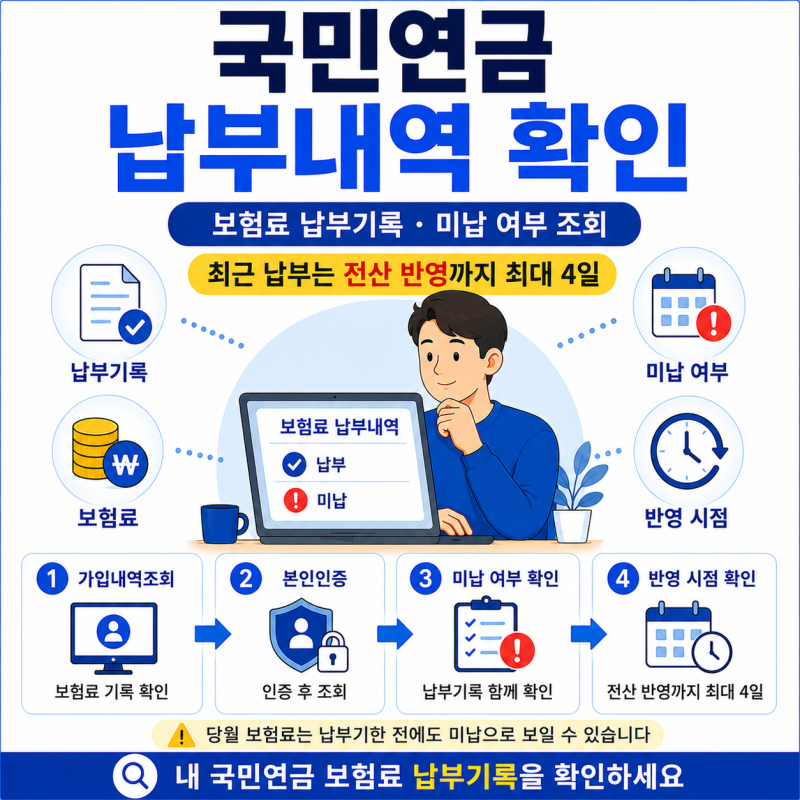
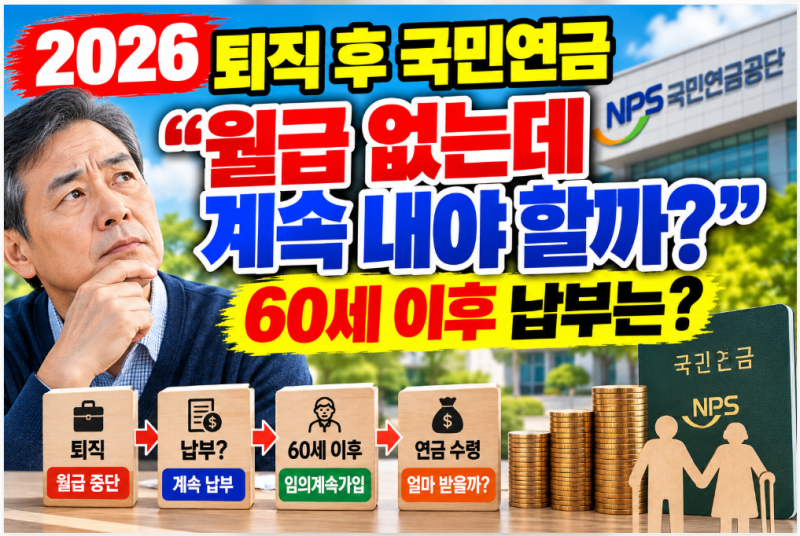
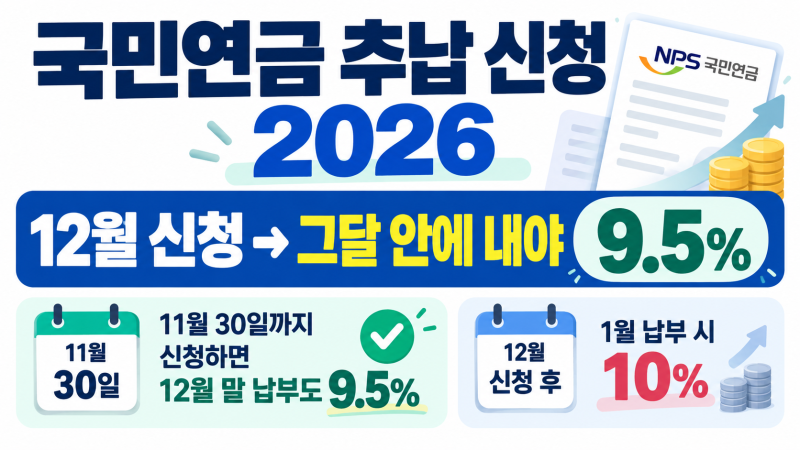
국민연금 보험료 납부는 퇴직 후에도 많은 이들이 혼란을 겪는 중요한 재정 문제입니다. 특히 2026년에는 국민연금 보험료율이 9%에서 9.5%로 인상되어 퇴직 후 직접 보험료를 부담해야 하는 경우 더욱 꼼꼼한 확인이 필요합니다. 퇴사했다고 해서 국민연금 납부 의무가 자동으로 사라지는 것이 아니며, 소득 유무와 가입 기간에 따라 지역가입자로 전환되거나 납부 예외를 신청해야 하는 등 상황별 대처가 달라집니다.
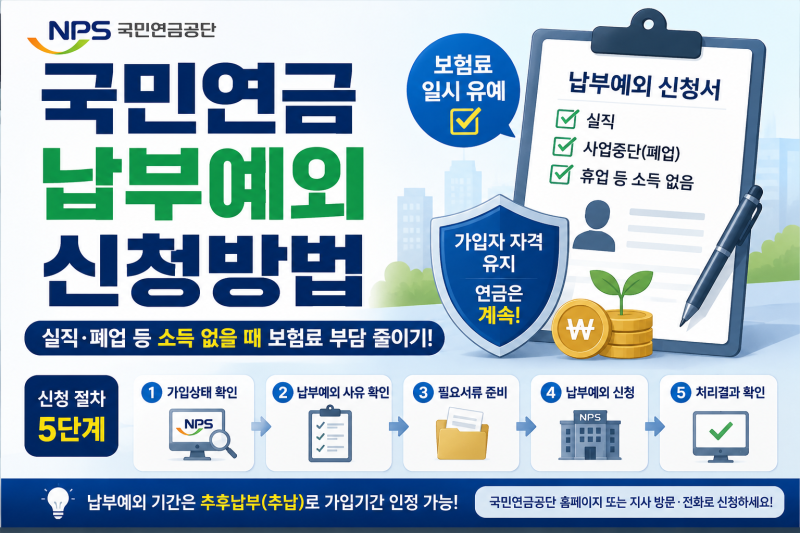
실제 블로그 후기들을 보면, 퇴사 후 국민연금 납부 통지서를 무시했다가 수백만 원의 미납 보험료를 한꺼번에 납부하게 된 사례가 많습니다. 이는 퇴사 후에도 개인사업 소득이 있거나, 60세 미만으로 소득이 발생하면 지역가입자로 전환되어 보험료가 계속 부과되기 때문입니다. 반면, 소득이 없는 경우에는 납부예외 신청을 통해 일정 기간 보험료 납부를 유예할 수 있지만, 이는 가입자 자격을 유지하는 것이며 탈퇴를 의미하지는 않습니다.
국민연금 납부와 관련하여 블로거들이 강조하는 꿀팁은 통지서를 무시하지 말고 자신의 상황을 정확히 확인하는 것입니다. 특히 10년(120개월) 최소 가입 기간을 채웠다고 해서 무조건 납부 예외가 되는 것이 아니며, 소득 상황에 따라 납부 여부가 결정됩니다. 퇴직 후 소득이 없다면 납부예외를, 실업급여를 받는다면 실업크레딧 제도를 활용하는 등 자신의 상황에 맞는 제도를 적극적으로 알아보는 것이 중요합니다.