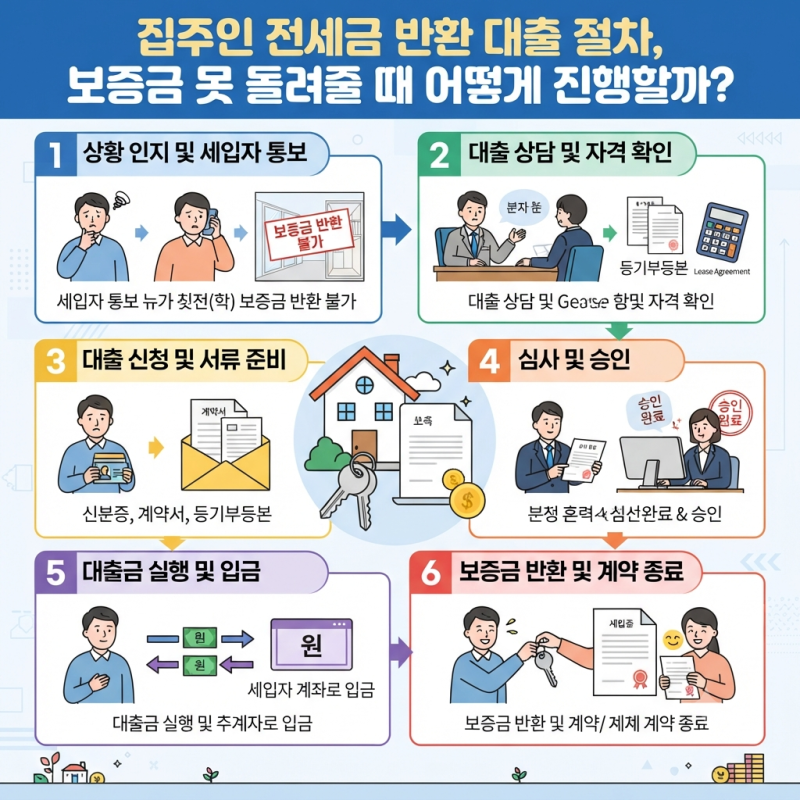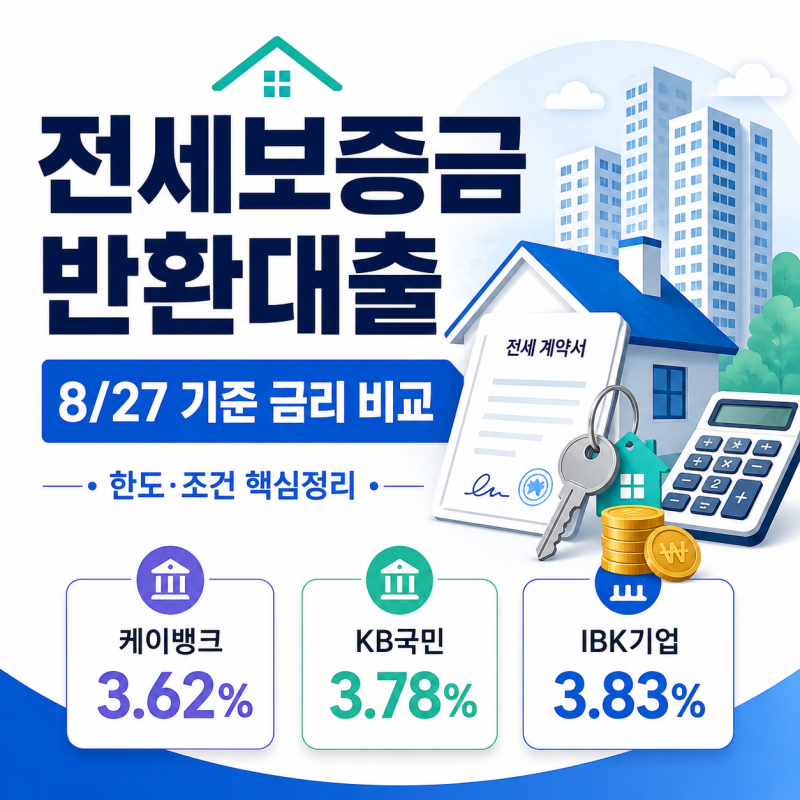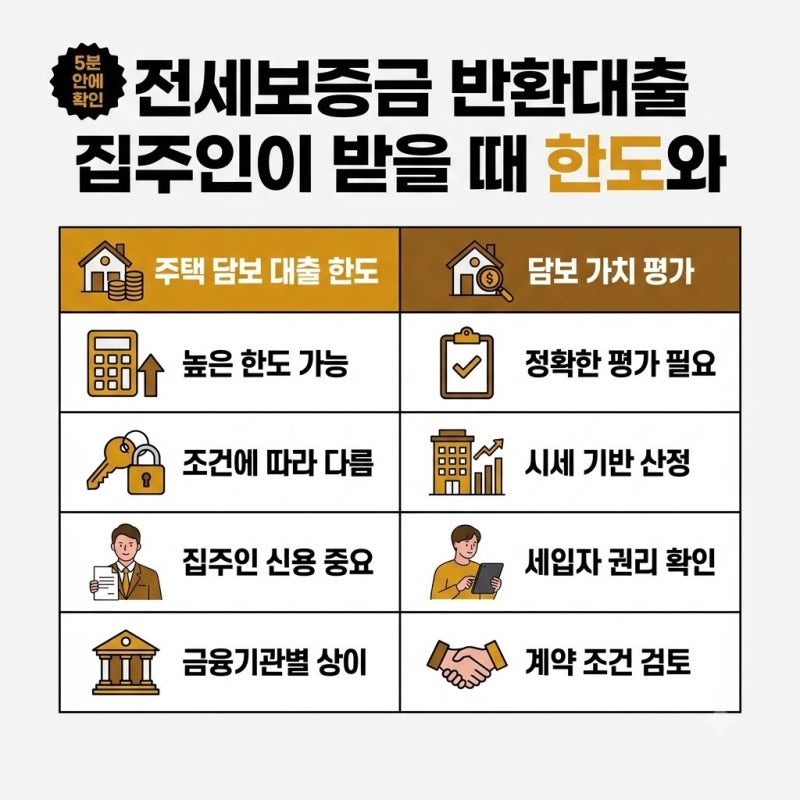

전세보증금 반환대출은 임대차 계약 만료 시 임차인에게 보증금을 돌려줘야 하는 임대인이 활용하는 대출 상품입니다. 특히 역전세 상황이나 다음 임차인을 구하지 못했을 때 보증금 반환 자금 마련에 필수적이며, 주택담보대출 중 '생활안정자금' 또는 '전세보증금 반환자금' 목적으로 취급됩니다. 1주택자 및 규제지역 내 다주택자는 보유 주택 수에 따라 대출에 제한이 있을 수 있습니다.
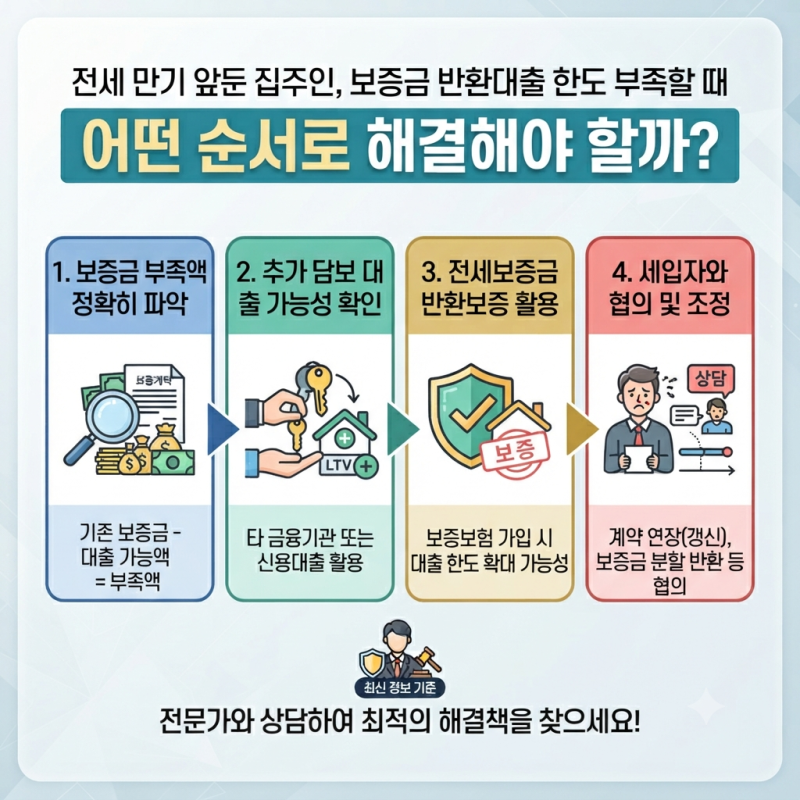
실제 블로그 후기들을 살펴보면, 1금융권에서 DSR(총부채원리금상환비율) 40%나 LTV(주택담보대출비율) 상한선에 걸려 대출이 부족한 경우가 많습니다. 이때 2금융권(보험사, 저축은행, 캐피탈)의 후순위 담보대출을 대안으로 활용할 수 있으나, 1금융권 대비 연 2~4%p 높은 금리가 적용되므로 신중한 상환 계획이 필요합니다. 개인사업자 자격으로 대출을 신청할 경우 LTV 한도가 상대적으로 유연하게 적용될 수 있습니다.
임대인은 대출 실행일로부터 단기간 내에 세입자의 전입퇴거 증빙 및 보증금 전액 반환 영수증을 제출해야 합니다. 전세 만기일에 임박하여 대출을 신청하면 늦을 수 있으므로, 최소한 만기 몇 주 전부터 은행 상담을 통해 실제 한도를 확인하는 것이 안전합니다. 고금리 후순위 담보대출은 당장의 법적 리스크를 방어하는 완충 장치가 될 수 있지만, 상환 계획 없는 과도한 조달은 자산 부실을 초래할 수 있으니 주의해야 합니다.