

LH 전세임대주택 제도는 저소득층, 청년, 신혼부부 등 주거지원 계층이 희망하는 주택을 물색하면 LH가 해당 주택 소유자와 전세계약을 체결한 후 입주자에게 저렴하게 재임대하는 공공임대주택 제도입니다. 대상자로 선정된 후에도 원하는 집을 찾고 권리분석을 통과해야 최종 계약이 가능하며, 이 과정에서 대출 승인이 거절되는 사례가 빈번하게 발생하고 있습니다. LH는 공공기금의 안전한 회수와 세입자의 전세보증금 보호를 위해 전문 법무법인에 위임하여 주택의 대출 위험성을 엄격히 심사합니다.
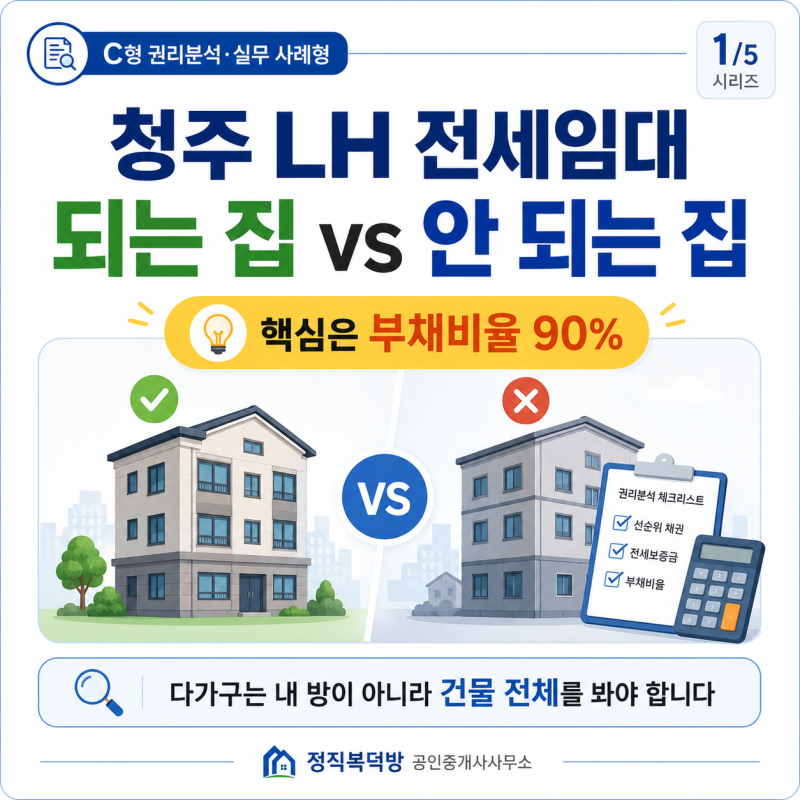
LH 권리분석의 핵심은 '126% 룰'로, 주택 공시가격에 140%를 곱해 집값을 평가한 후, 이 금액의 90% 이하까지만 부채를 허용하는 방식입니다. 즉, 주택에 걸린 모든 빚과 보증금의 합계가 공시가격의 126%를 넘지 않아야 대출 승인이 이루어집니다. 특히 아파트와 다가구주택은 권리분석 합격선이 다른데, 아파트는 해당 세대 등기부등본만 확인하는 반면, 다가구주택은 건물 전체의 근저당과 타 호실 선순위 보증금, 그리고 본인의 보증금까지 전체 합산하여 평가합니다.
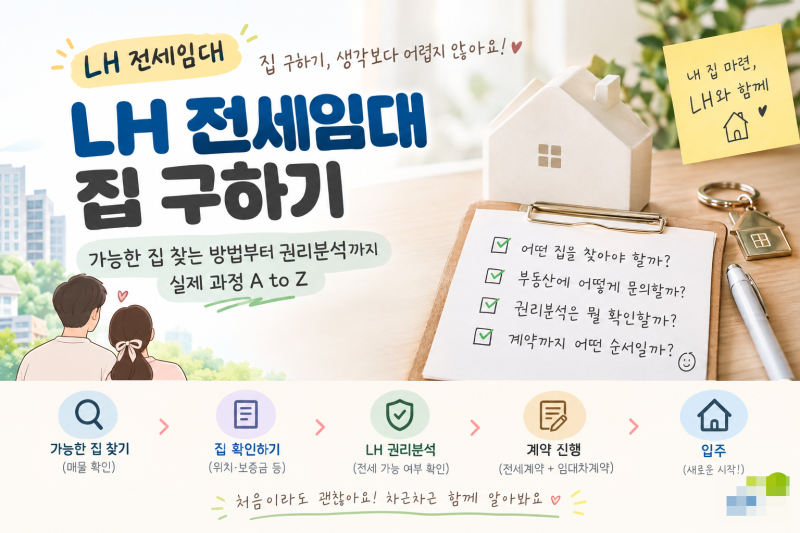
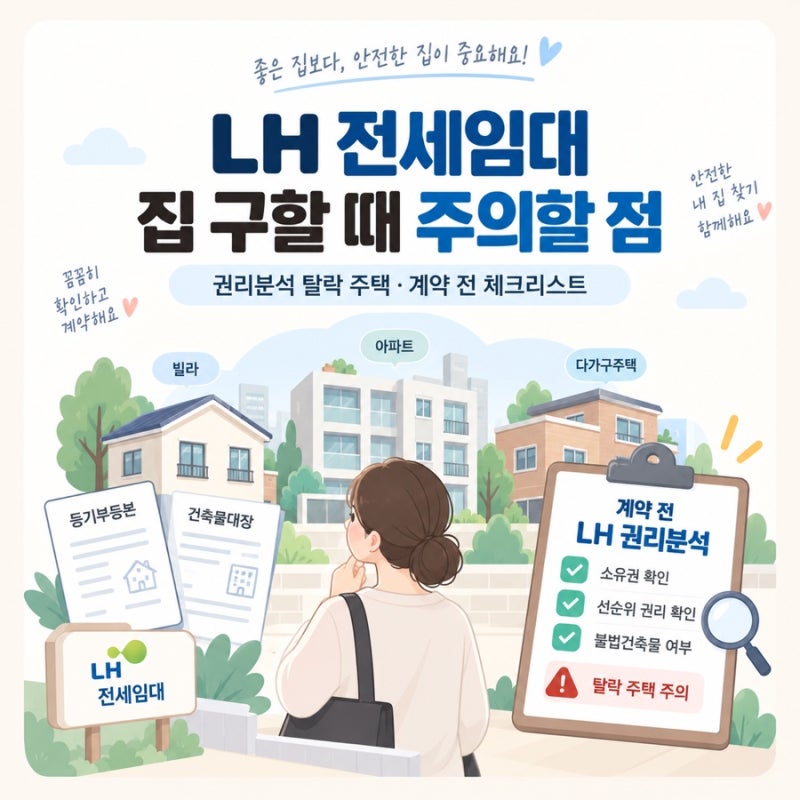
LH 전세임대 대상자는 집을 물색한 후 권리분석을 요청하고 계약 가능 여부를 확인한 뒤 계약을 진행해야 합니다. LH 승인 없이 임의로 계약금을 걸거나 계약을 체결할 경우 LH가 책임지지 않으므로 주의해야 합니다. 부동산 중개업소를 통해 매물을 찾을 때도 'LH 전세임대가 가능한 매물인지'를 먼저 확인하는 것이 중요하며, LH 전세임대포털의 '전세임대뱅크' 매물이라도 계약 시점의 권리관계 변동 여부를 다시 확인하는 절차를 거쳐야 합니다.