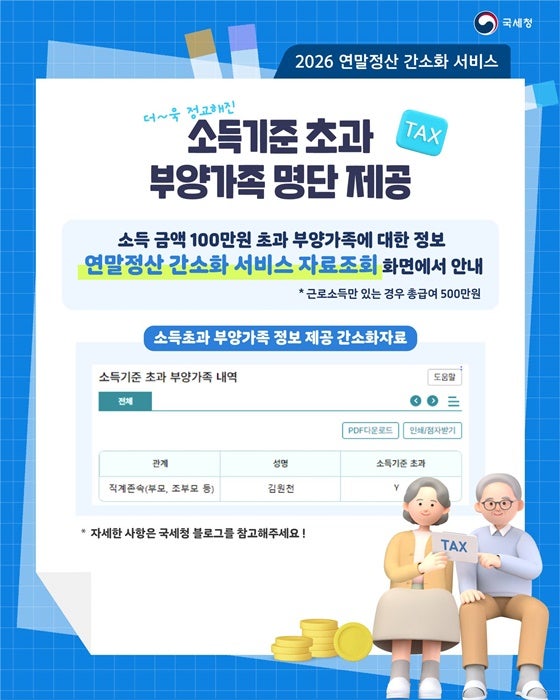

연말정산 시즌이 다가오면서 부모님을 부양가족으로 등록하여 인적공제를 받으려는 직장인들이 많습니다. 부모님 부양가족 조건은 만 60세 이상 연령과 연 소득 100만 원 이하(근로소득만 있는 경우 총급여 500만 원 이하)를 충족해야 합니다. 특히 따로 거주하더라도 실질적으로 부양하고 있다면 공제가 가능하며, 만 70세 이상이거나 장애인인 경우 추가 공제 혜택도 받을 수 있습니다.
실제 블로그 후기들을 살펴보면, 소득 조건에서 국민연금 등 연금 소득이나 부동산 임대 소득 합산 시 주의해야 한다는 점이 강조됩니다. 비과세 소득(기초연금, 양도소득 비과세 등)은 소득 계산에서 제외되므로 인적공제가 가능하지만, 과세 대상 연금액이 일정 기준을 초과하면 공제 대상에서 제외될 수 있습니다. 또한, 형제자매 간 중복 공제는 국세청 전산망에 적발되어 가산세가 부과될 수 있으므로 사전에 반드시 상의해야 합니다.
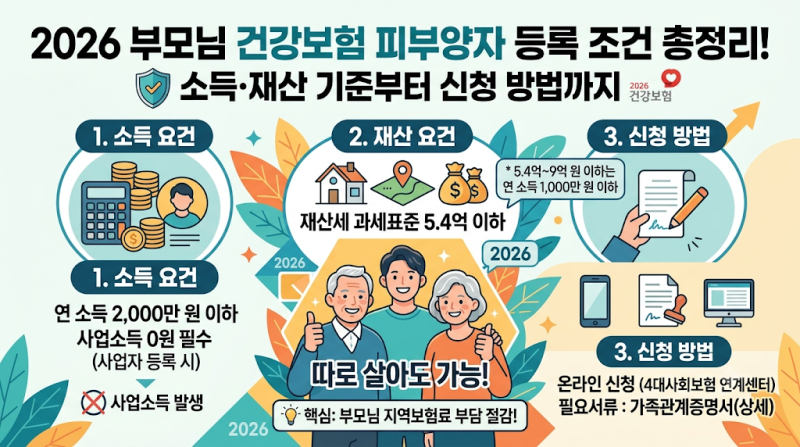
부모님을 건강보험 피부양자로 등록하는 경우, 연 소득 2,000만 원 이하 및 재산세 과세표준 5.4억 원 이하(특정 조건 시 9억 원 이하) 등의 기준을 충족해야 합니다. 여기서 재산 기준은 시세가 아닌 과세표준을 의미하므로 재산세 고지서나 위택스에서 정확한 과세표준을 확인하는 것이 중요합니다. 자녀가 직장에 들어간 날 또는 부모님이 조건을 갖춘 날로부터 90일 이내에 신고해야 소급 적용을 받을 수 있습니다.