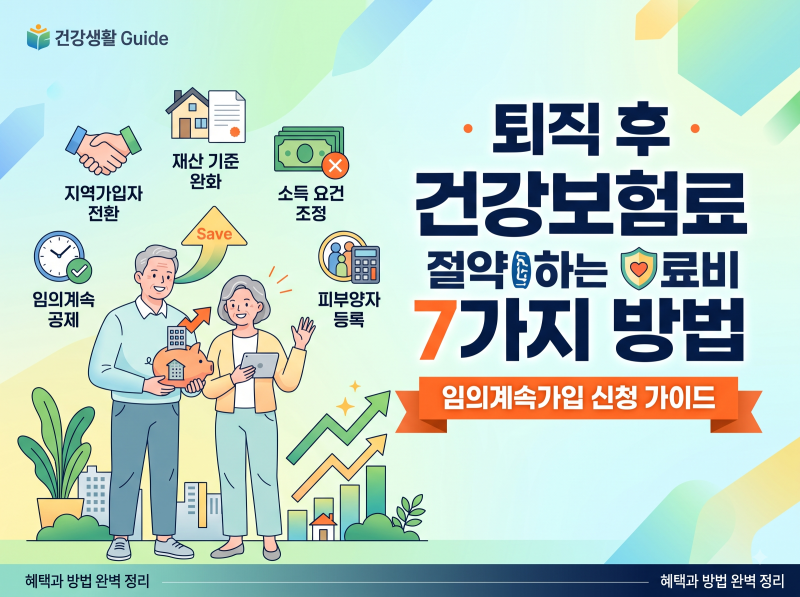
퇴직 후 건강보험료는 직장가입자에서 지역가입자로 전환되면서 소득뿐 아니라 재산까지 부과 대상에 포함되어 예상보다 크게 증가할 수 있습니다. 특히 2026년 개편된 건강보험 부과 체계에 따라 퇴직 전 직장가입자 본인부담 보험료만 고려했다가 예상치 못한 보험료 폭탄을 맞을 수 있어 주의가 필요합니다. 따라서 퇴직 전 자신의 소득과 재산, 가족의 건강보험 가입 상태를 종합적으로 확인하는 것이 중요합니다.
실제 퇴직자들은 임의계속가입 제도를 활용하여 최대 36개월간 직장 보험료 수준을 유지하거나, 직장인 가족의 피부양자로 등록하여 보험료를 0원으로 만드는 방법을 주로 활용합니다. 또한, 주택금융부채 공제 신청이나 폐업·퇴직 등으로 인한 소득 감소 시 건보료 조정·정산 신청을 통해 부담을 줄일 수 있습니다. 다만, 피부양자 자격 요건이나 임의계속가입 신청 기한 등은 엄격하게 적용되므로 사전에 정확히 확인해야 합니다.
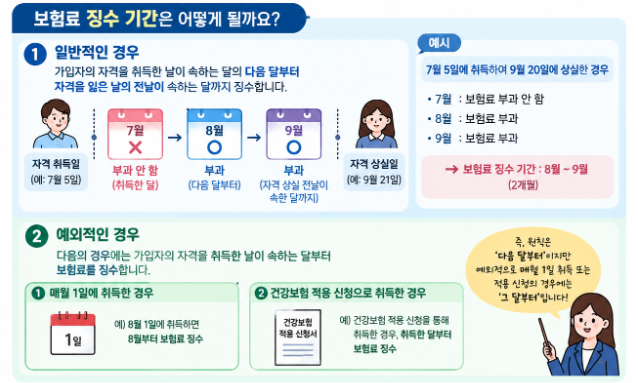
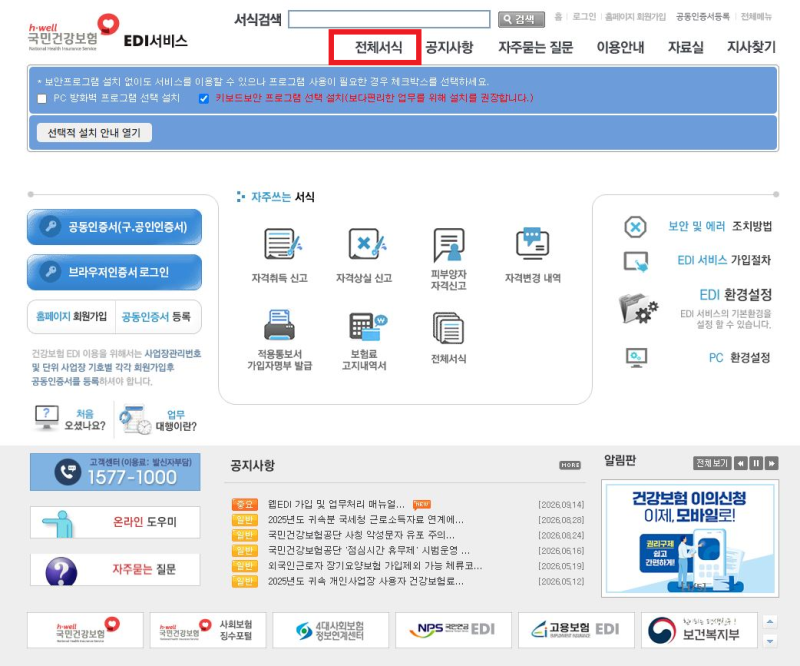
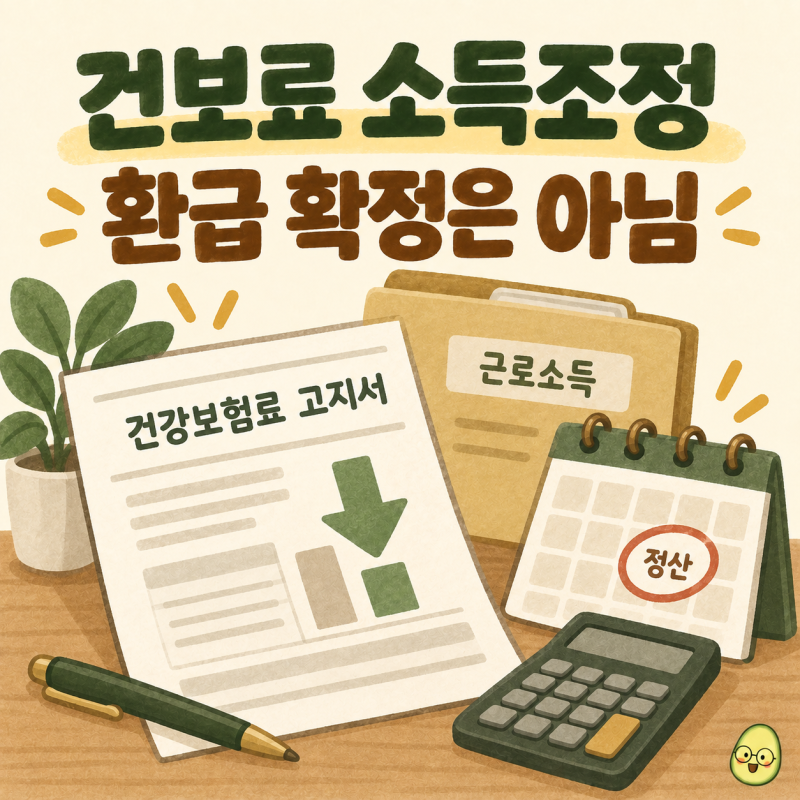
퇴직 후 건강보험료 고지서에 예전 소득이 반영되어 있다면, 국민건강보험공단에 소득 부과 건강보험료 조정·정산을 신청할 수 있습니다. 이때 퇴직 사실이 확인되면 소득 변화를 보험료에 먼저 반영하지만, 다음 해 11월 국세청 등 확인 소득으로 정산되어 추가 납부가 발생할 수도 있습니다. 따라서 고지액만으로 판단하기보다 자격과 부과 내역을 꼼꼼히 확인하고, 필요한 경우 공단에 문의하여 정확한 정보를 얻는 것이 현명합니다.