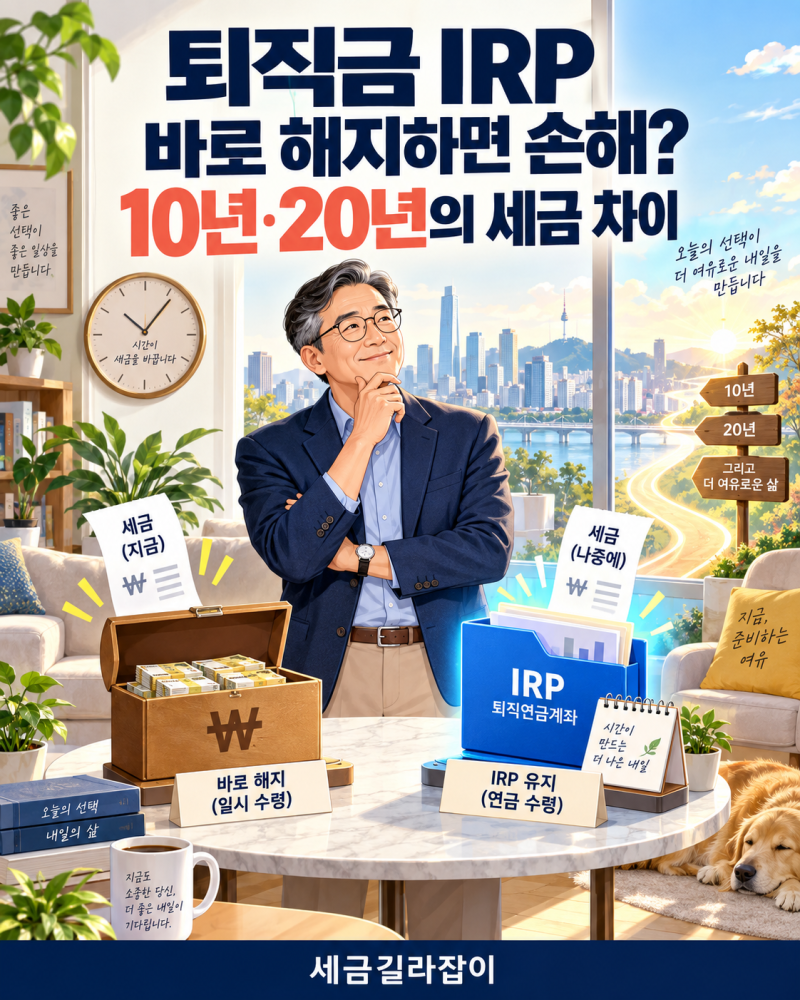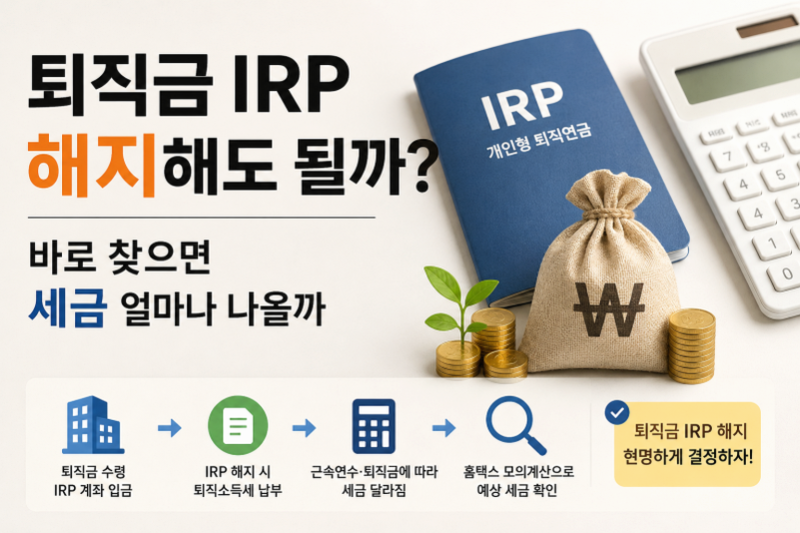
개인형 퇴직연금(IRP)은 퇴직금 등을 운용하고 수령할 수 있는 연금 계좌로, 최근 많은 분들이 관심을 가지고 있습니다. 특히 갑작스러운 목돈 필요 시 IRP 해지를 고려하게 되는데, 이때 발생하는 세금 문제에 대한 궁금증이 많습니다. IRP 계좌 내 자금은 세액공제를 받지 않은 개인 납입금, 퇴직금, 세액공제를 받은 개인 납입금, 운용수익 등 네 가지 성격으로 구분되며, 각 자금별로 해지 시 적용되는 세금이 다릅니다.
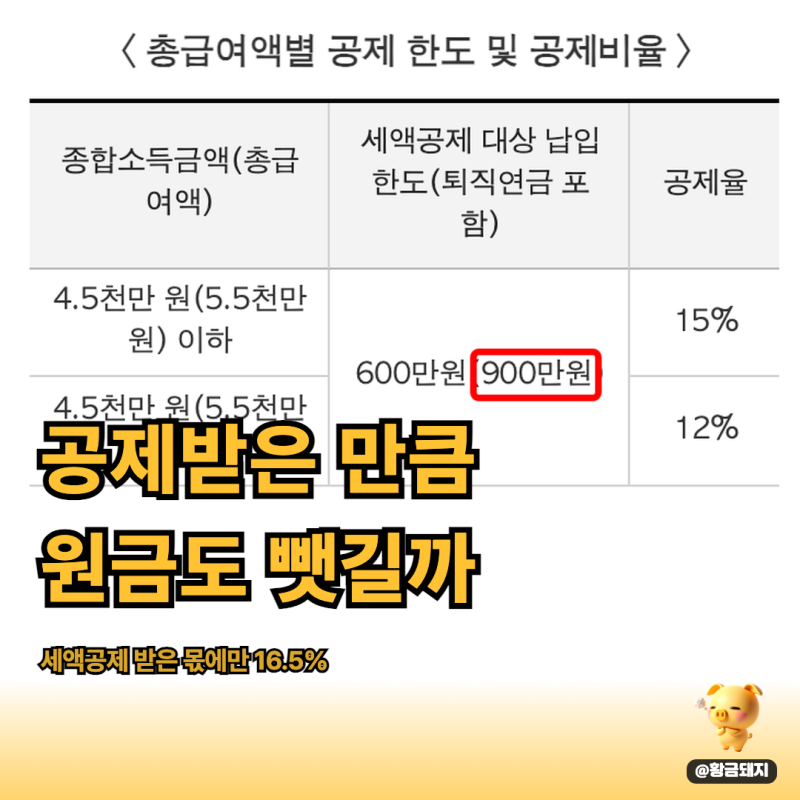
실제 블로그 분석에 따르면, IRP를 중도 해지한다고 해서 계좌 전체 금액에 무조건 16.5%의 세금이 부과되는 것은 아닙니다. 세액공제를 받지 않은 개인 납입금은 비과세가 가능하며, 퇴직금은 원래의 퇴직소득세가 적용됩니다. 반면 세액공제를 받은 개인 납입금과 운용수익에는 일반적으로 지방소득세를 포함하여 16.5%의 기타소득세가 적용됩니다. 따라서 IRP 해지 세금을 계산할 때는 계좌 잔액보다는 자금의 원천을 파악하는 것이 중요합니다.
IRP 중도 인출은 법에서 정한 주택 구입, 장기 요양, 파산 등 특정 사유가 있을 때만 가능하지만, 계좌 자체를 중도 해지하는 것은 가능합니다. 다만 해지가 가능하다는 것과 세금상 유리하다는 것은 별개의 문제입니다. 특히 퇴직금을 IRP로 받은 경우, 연금 수령 요건을 갖춘 뒤에도 일시금으로 받으면 연금 수령에 적용되는 퇴직소득세 경감 효과를 적용받기 어려울 수 있으니 신중한 판단이 필요합니다.