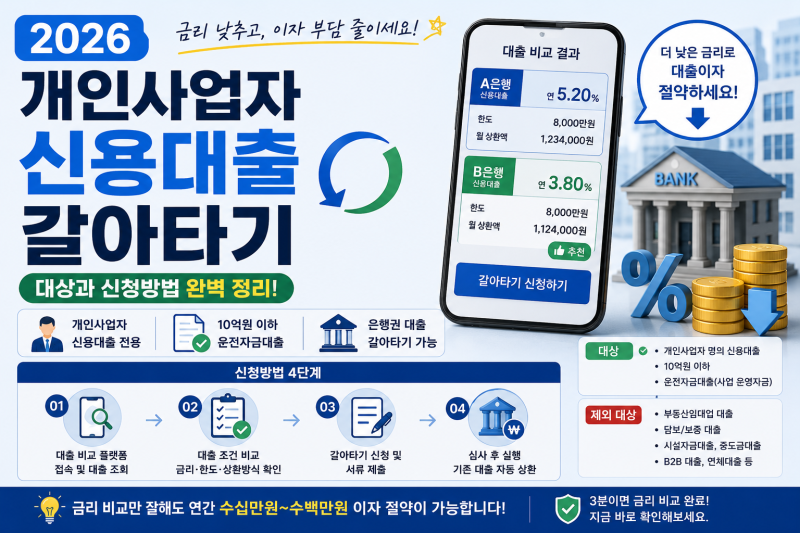


개인사업자는 매출과 비용을 함께 관리해야 하므로 대출 금리 0.1%포인트 차이도 매달 부담으로 이어질 수 있습니다. 특히 사업자 신용대출은 만기가 짧거나 변동금리로 운영되는 경우가 많아 기존 대출 조건을 다시 비교해볼 필요가 있습니다. 2026년 3월 18일부터 개인사업자도 스마트폰으로 기존 사업자 신용대출을 조회하고 다른 은행 상품으로 갈아탈 수 있게 되었습니다. 이러한 대환 대출은 사업자 명의 신용대출 중 운전자금 용도로 받은 10억 원 이하 대출이 주요 대상입니다.
실제 블로그 후기들을 살펴보면, 금융기관이 개인사업자에게 자금을 빌려줄 때 지속적인 상환 능력을 가장 중요하게 평가합니다. 법인과 달리 대표자 개인의 신용도와 사업장 매출이 밀접하게 연결되어 심사가 진행되며, 최소 3개월 이상의 사업 영위 실적과 정상적인 사업자등록 상태가 기본 요건입니다. 또한, 국세청에 신고된 공식 매출액과 소득금액증명원을 기준으로 대출 한도가 산정되므로, 현금 수입 비중이 높아 신고 소득이 적다면 한도가 줄어들 수 있습니다.
개인사업자 대출은 대표자의 신용평점과 기존 대출 연체 이력에 직접적인 영향을 받으므로, 불필요한 조회로 인한 신용점수 하락을 방지하기 위해 상황에 맞는 금융기관을 먼저 고려하는 것이 중요합니다. 5개 대출비교 플랫폼과 13개 은행 자체 앱에서 상품을 비교할 수 있으며, 평일 오전 9시부터 오후 4시 사이에 공동인증서 등으로 본인 인증 후 대출 조회를 시작할 수 있습니다. 실제 승인 여부와 금리는 사업자의 신용도, 매출 자료, 부채 현황, 은행 심사 결과에 따라 달라질 수 있습니다.