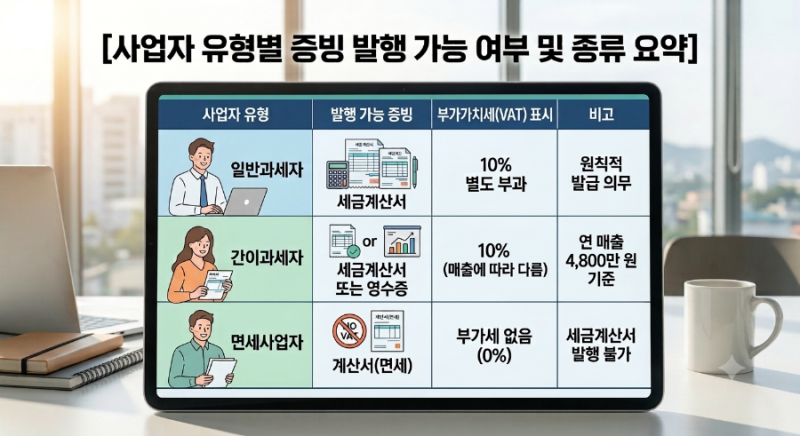

간이과세자의 세금계산서 발행은 사업자 유형별 증빙 발행 가능 여부 중 가장 헷갈리는 부분으로 꼽힙니다. 특히 거래처에서 세금계산서를 요청했을 때, 자신의 사업자 유형과 매출액에 따라 발행 가능 여부가 달라지므로 정확한 기준을 아는 것이 중요합니다. 잘못 발급할 경우 가산세 부담이나 세무상 불이익을 받을 수 있어 주의가 필요합니다.
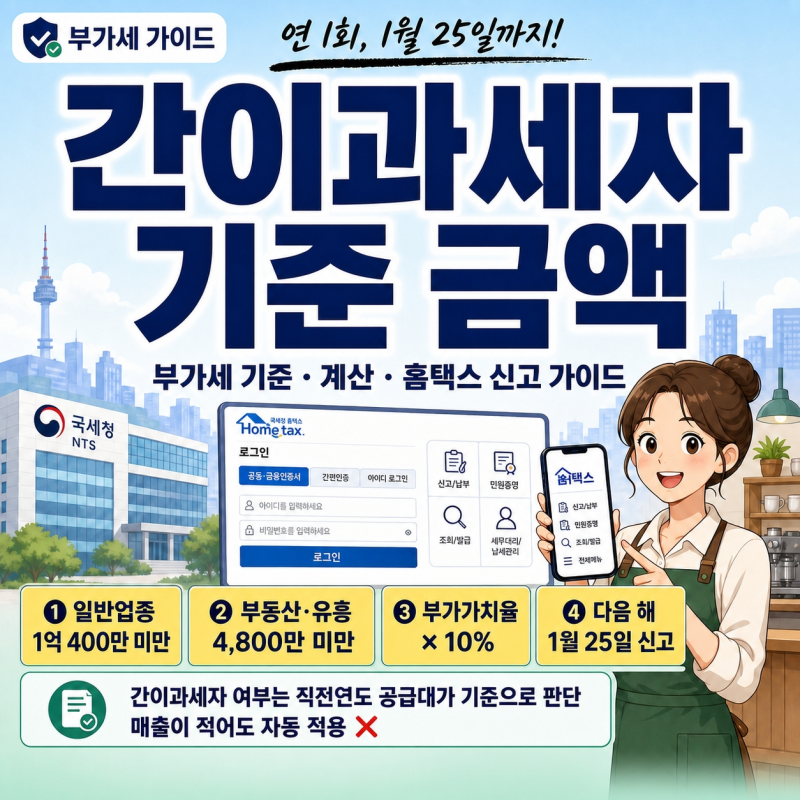
실제 블로그 분석 결과, 간이과세자는 연 매출 4,800만 원을 기준으로 세금계산서 발행 가능 여부가 나뉩니다. 연 매출 4,800만 원 이상인 경우 일반과세자와 동일하게 세금계산서 발행이 가능하며 의무 대상입니다. 반면, 연 매출 4,800만 원 미만이거나 신규 개업 사업자는 세금계산서를 발행할 수 없으며, 이 경우 현금영수증(지출증빙용)이나 신용카드 매출전표를 발급해야 합니다.
블로거들은 간이과세자가 세금계산서를 발행할 수 없는 상태에서 임의로 발행하면 문제가 될 수 있다고 강조합니다. 따라서 홈택스에서 자신의 사업자 유형이 '세금계산서 발급사업자' 상태인지 먼저 확인하는 것이 중요합니다. 세금계산서 및 계산서는 거래가 발생한 달의 다음 달 10일까지 발급을 완료해야 하며, 기한을 넘길 경우 지연발급 또는 미발급 가산세가 부과될 수 있으니 날짜를 꼼꼼히 챙겨야 합니다.