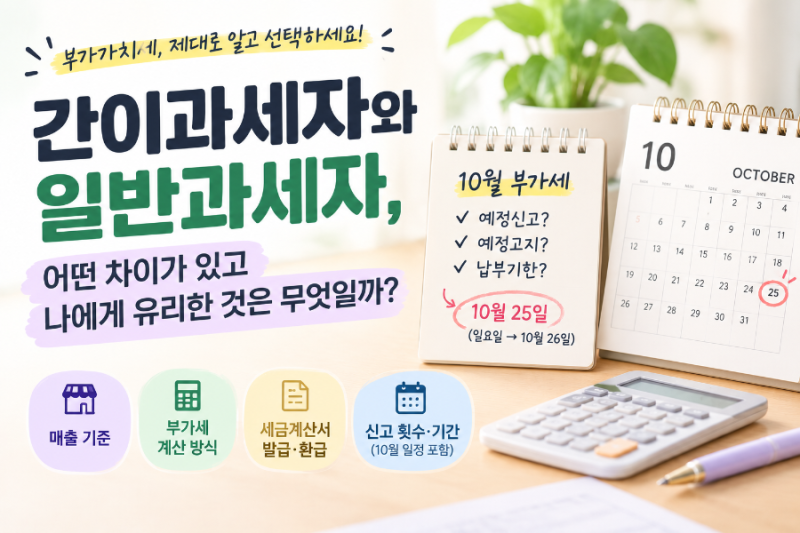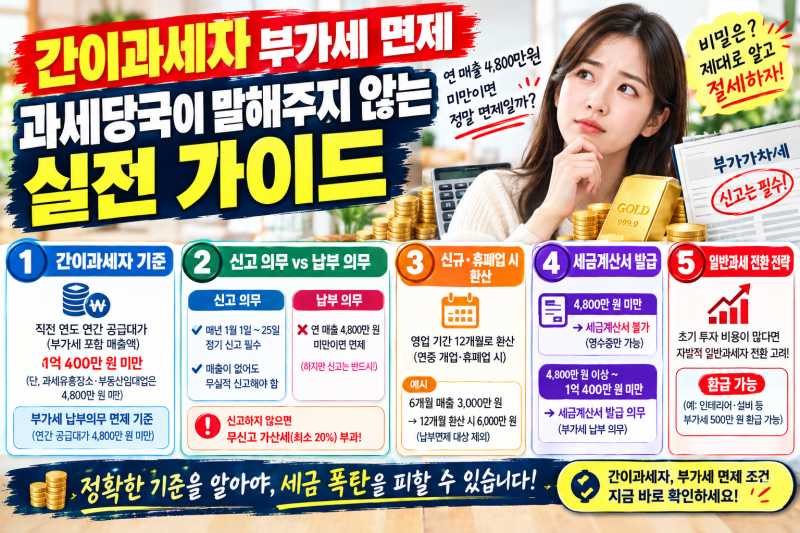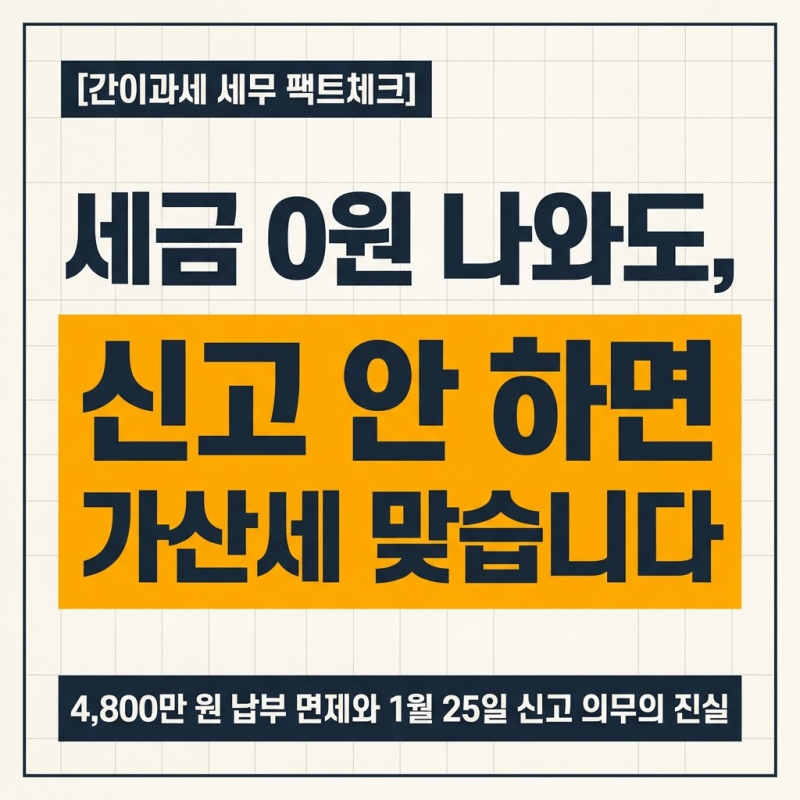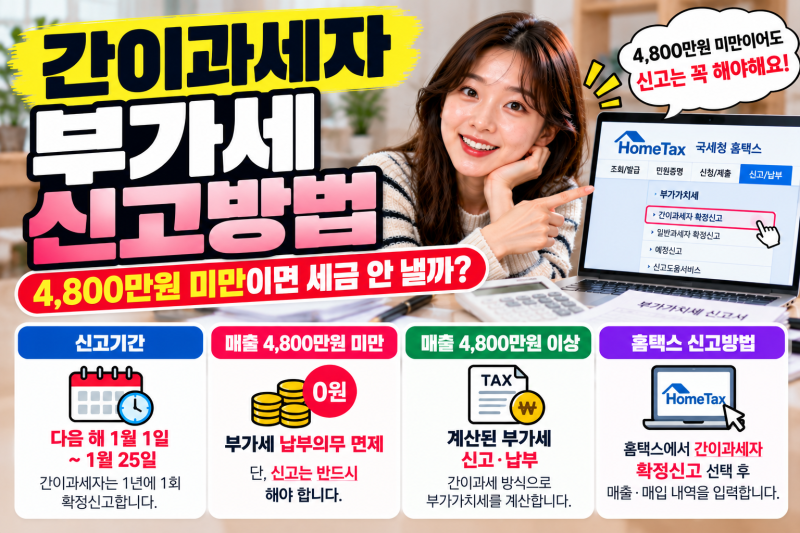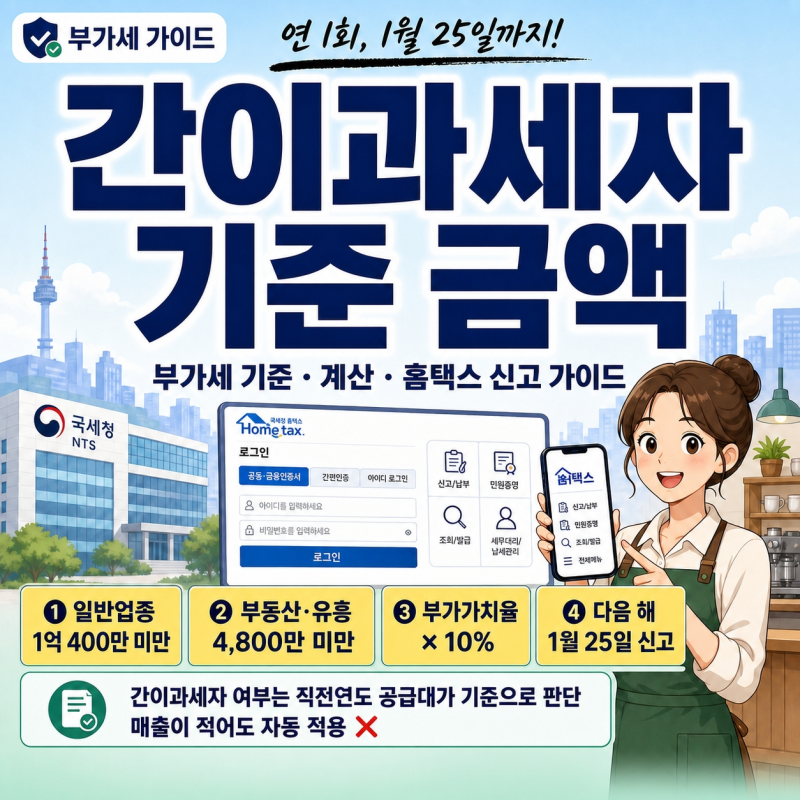
간이과세자는 직전연도 매출(공급대가)이 1억 400만 원 미만일 경우 낮은 부가세율을 적용받으며, 신고도 연 1회로 간편하게 진행할 수 있습니다. 특히 과세기간 매출이 4,800만 원 미만이면 납부세액이 면제되지만, 이는 납부 의무가 면제되는 것이지 신고 의무까지 사라지는 것은 아니므로 주의가 필요합니다. 개인사업자에게 부가세는 소득세보다 먼저 체감되는 세금으로, 자신의 매출 규모에 따른 과세 유형과 신고 의무를 정확히 파악하는 것이 중요합니다.
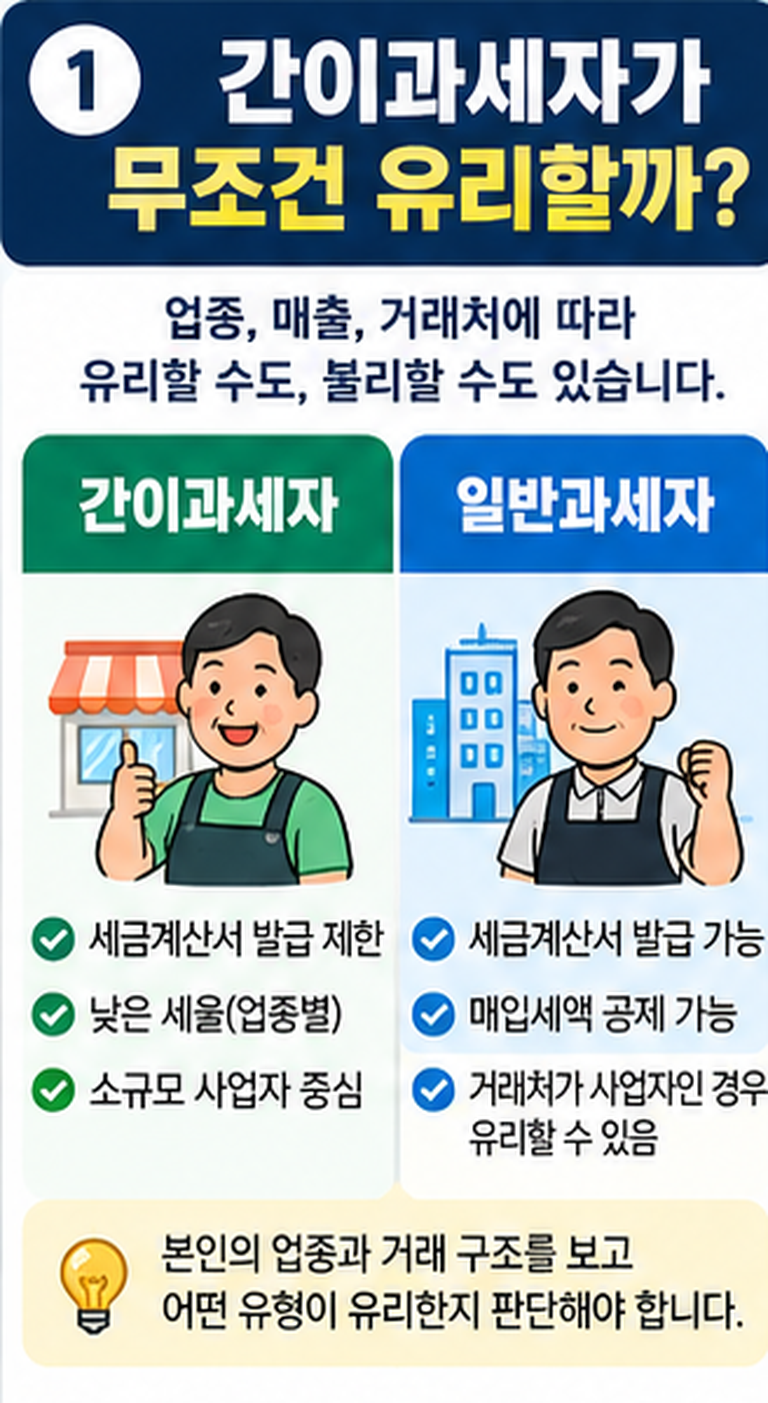
블로거들은 간이과세자의 납부 면제 기준인 4,800만 원에 대해 많은 오해가 있음을 지적합니다. 매출이 이 기준 미만일 경우 낼 세금이 없다는 의미이지, 신고 자체를 하지 않아도 된다는 뜻은 아니라는 점을 강조합니다. 또한, 일반과세자와 달리 간이과세자는 업종별 부가가치율을 곱하여 납부세액을 계산하며, 세금계산서 발급 여부에 따라 예정신고 의무가 추가될 수 있어 자신의 사업자 유형을 정확히 확인해야 한다고 조언합니다.
간이과세자는 기본적으로 다음 해 1월 25일까지 연 1회 부가세를 신고하지만, 직전연도 공급대가가 4,800만 원 이상 1억 400만 원 미만이면서 일정 기간 세금계산서를 발급한 경우에는 7월 예정신고 대상이 될 수 있습니다. 따라서 온라인 쇼핑몰 사업자 등은 매출 자료뿐만 아니라 매입 세금계산서, 신용카드 매입전표, 현금영수증 등 증빙자료를 미리 정리해 두는 것이 실전 꿀팁으로 제시됩니다.