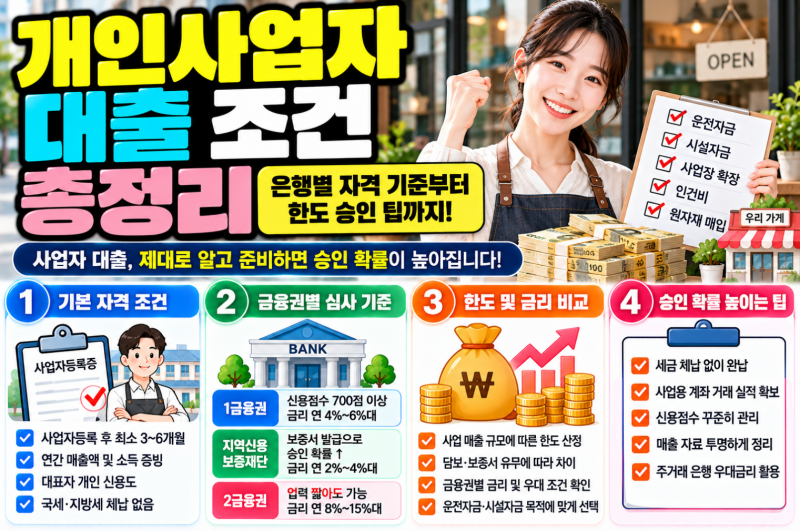
간이과세자는 연 매출 8천만 원 미만의 소규모 사업자로 분류되어, 일반과세자와는 다른 기준으로 대출 심사가 이루어집니다. 매출 규모가 크지 않아 은행 문턱이 높게 느껴질 수 있으나, 사업 유지 기간, 신용점수, 매출 신고 내역 등을 종합적으로 평가하여 대출 한도가 결정됩니다. 특히 사업 운영 기간이 1년 이상이고 카드 매출이나 세금계산서 발행 내역이 꾸준하다면 한도 산정에 유리하게 작용합니다.
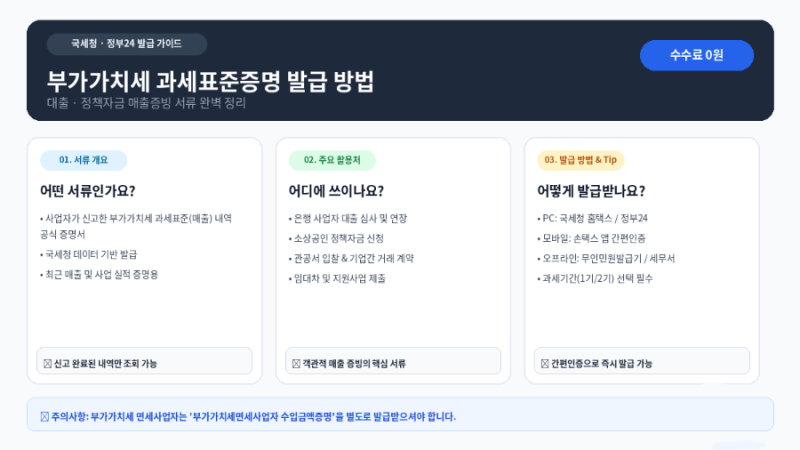
실제 블로그 후기들을 살펴보면, 간이과세자 대출은 일반과세자에 비해 심사 기준이 다소 까다롭다는 의견이 많습니다. 매출 증빙이 명확하지 않은 경우가 많아 시중은행에서는 부가세 과세표준증명원 외에 카드 매출 내역이나 소득금액증명원을 교차 검증합니다. 하지만 800점 이상의 나이스 신용평점을 유지하고 최근 3개월 이상의 연속된 매출 흐름을 증빙하면 충분히 승인받을 수 있습니다.
간이과세자 대출을 받을 때는 소상공인시장진흥공단의 정책자금이나 지역신용보증재단의 특례보증 상품을 1순위로 고려하는 것이 유리합니다. 또한, 국세청 소득금액증명원상 소득이 낮더라도 카드 가맹점 결제 데이터, POS기 매출 정산 내역, 사업용 계좌 입출금 내역 등을 꼼꼼히 준비하면 실질적인 현금 흐름을 인정받을 수 있습니다. 여러 금융사의 조건을 비교하고 계획적으로 한도 조회를 진행하는 것이 중요합니다.