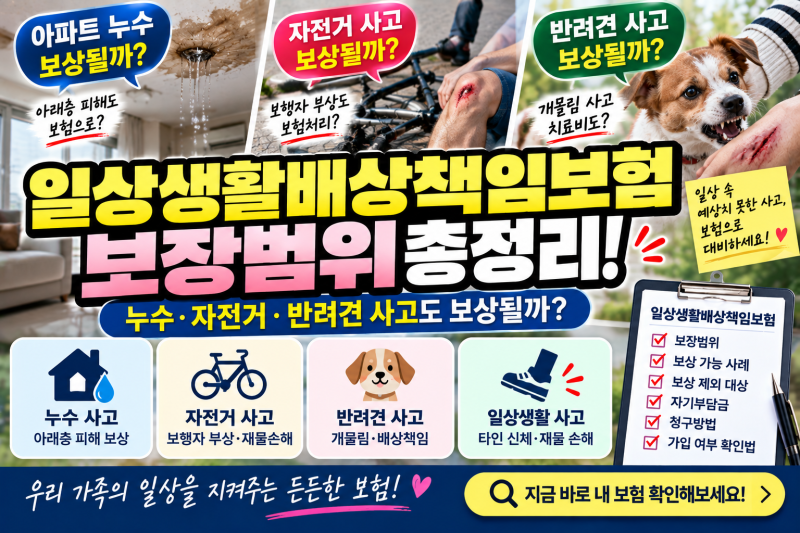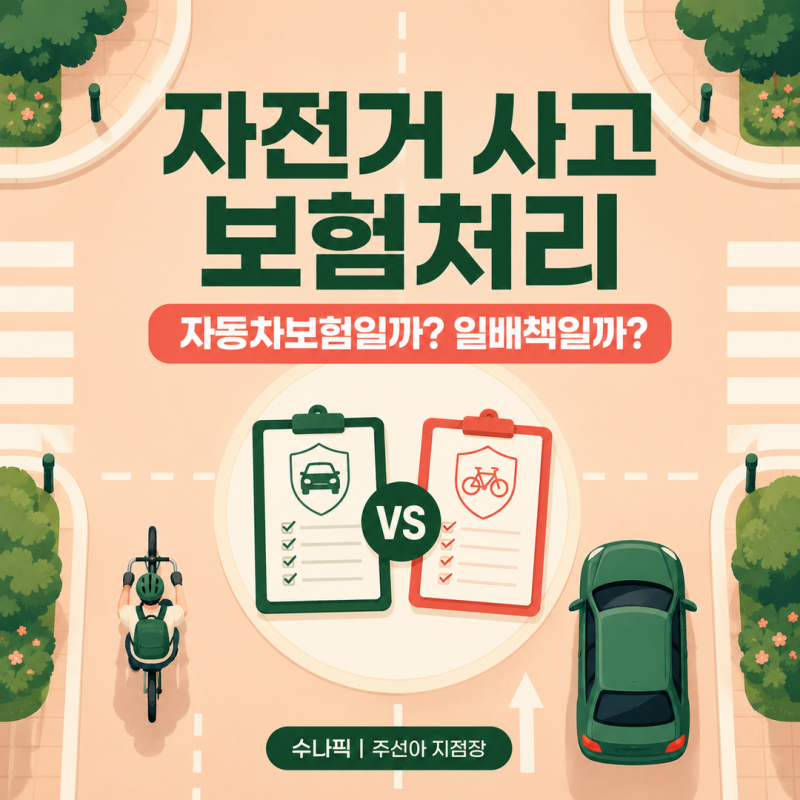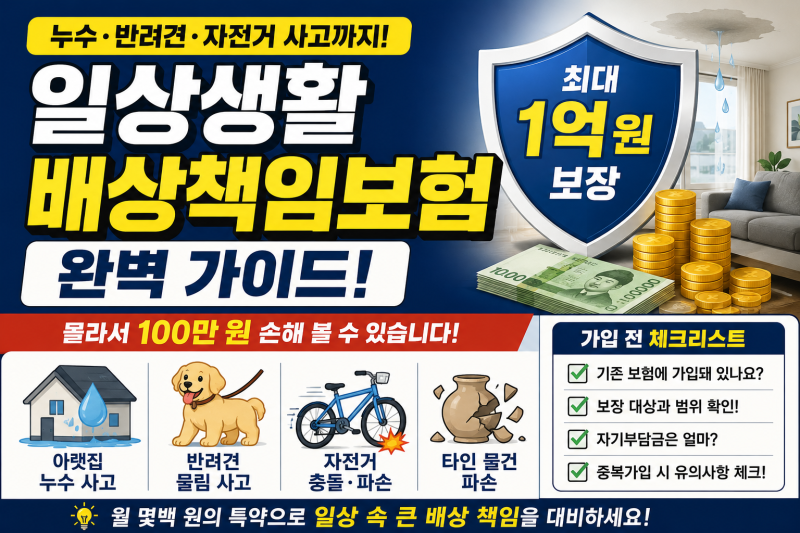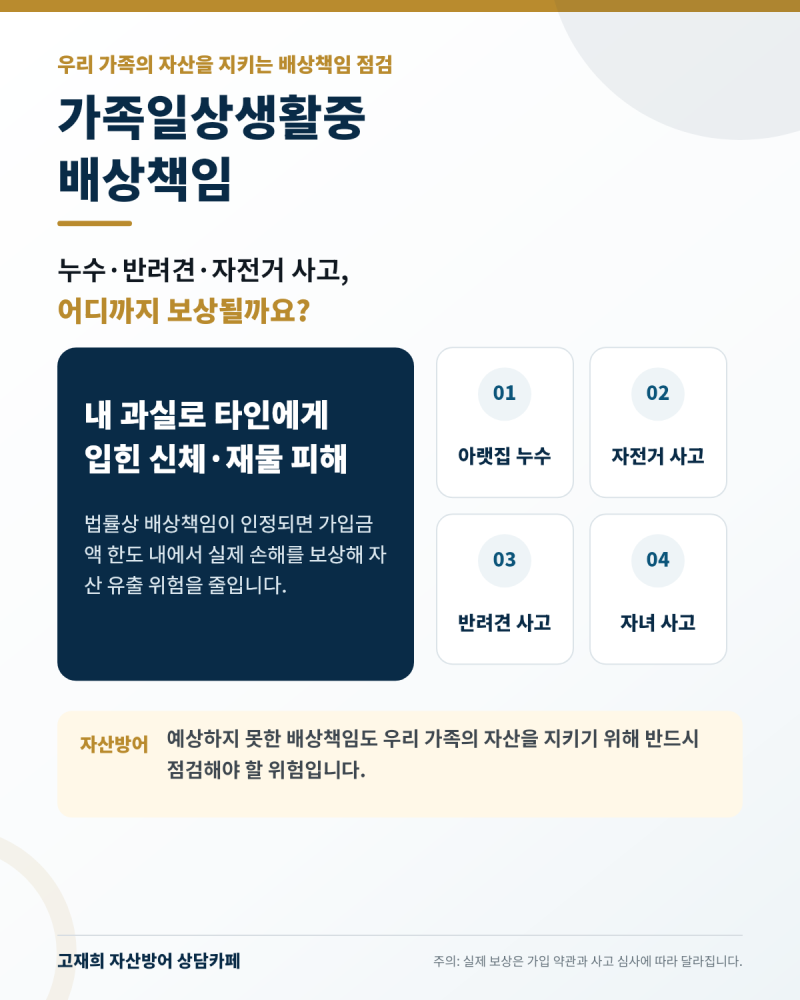

일상생활배상책임보험은 일상생활 중 타인에게 인명 또는 재산 피해를 입혔을 때 발생하는 법률상 배상책임을 보장하는 보험입니다. 최근 자전거 및 전기자전거 이용자가 증가하면서 관련 사고 발생 시 이 보험의 적용 여부에 대한 관심이 높아지고 있습니다. 특히 전기자전거의 경우, 페달 보조 방식(PAS)과 스로틀 방식에 따라 법적 분류가 달라져 보험금 지급 여부에 중요한 영향을 미칠 수 있습니다.
실제 블로그 후기들을 살펴보면, 자전거 사고 발생 시 일상생활배상책임보험으로 처리될 가능성이 높지만, 사고 원인, 이동수단의 법적 분류, 그리고 가입한 약관의 면책사항을 종합적으로 확인해야 합니다. 특히 전기자전거는 PAS 방식인지 스로틀 방식인지, 최고 속도 및 중량 요건을 충족하는지, 개조 여부 등이 보상 심사에 중요한 요소로 작용합니다. 피해자의 치료비나 합의금 요구 시 보험회사와 상의하기 전에 확정적인 약속을 하지 않는 것이 중요하다고 조언합니다.
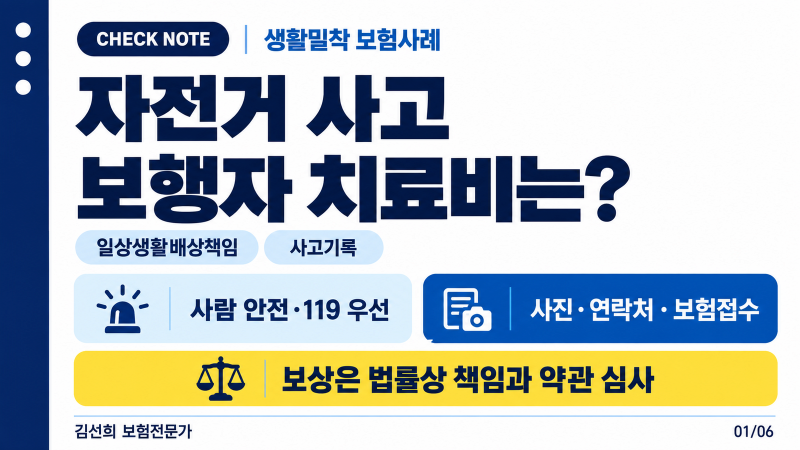
자전거 사고 발생 시에는 먼저 부상자 확인 및 112·119 신고, 현장 사진 촬영, 목격자 연락처 확보 등 초기 대응이 필수적입니다. 이후 가입한 보험의 일상생활배상책임 특약을 찾아 보험회사에 사고를 접수해야 합니다. 특히 중상해 사고의 경우, 가해자 본인뿐만 아니라 가해자 가족의 일상생활배상책임보험까지 활용하여 손해배상금을 청구할 수 있으므로, 약관 내용을 꼼꼼히 확인하고 전문가의 도움을 받는 것이 현명한 대처 방법입니다.