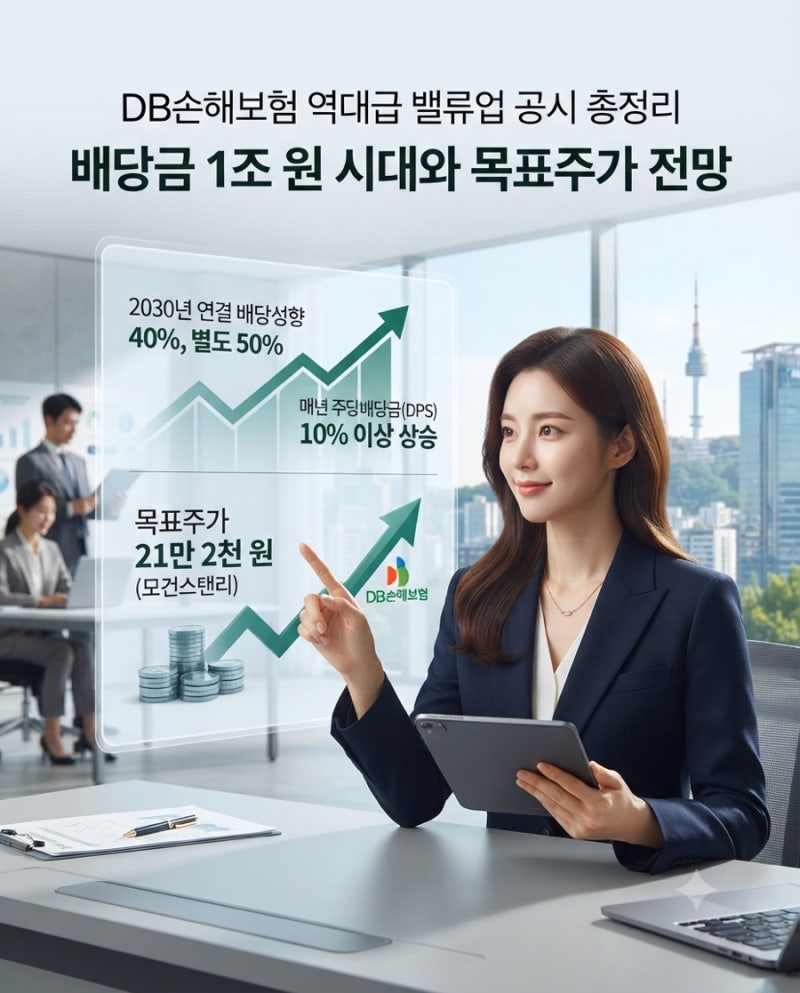
DB손해보험은 2026년 2분기 시장 기대를 뛰어넘는 실적을 기록하며 투자자들의 주목을 받고 있습니다. 장기보험 수익성 개선과 투자손익 증가가 주효했으며, 미국 전문보험사 포르테그라 인수 효과와 주주환원 확대 정책이 더해져 주당 배당금 1만 원 도달 가능성까지 제기되고 있습니다. 특히 최근 3년간 연평균 약 18.2%의 높은 배당성장률을 보이며 국내 대형주 중에서도 두각을 나타내고 있습니다. 회사는 주당 배당금을 매년 10% 이상 늘리는 목표를 제시하여 향후 배당에 대한 기대감을 높이고 있습니다.
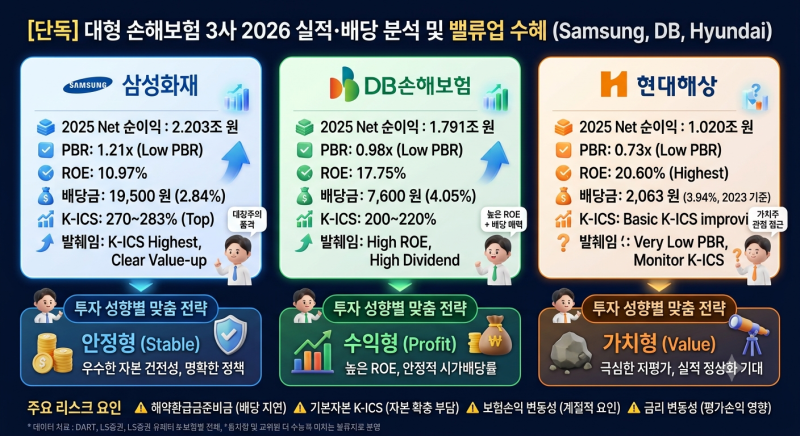
일부 블로거들은 DB손해보험의 2026년 예상 주당 배당금을 9,000원에서 10,700원 수준으로 전망하며, 주요 증권사들의 순이익 전망치와 배당성향 목표를 근거로 제시하고 있습니다. 반면, 다른 블로거들은 삼성화재와 비교하며 1,000만 원 투자 시 DB손해보험의 세후 배당금이 약 34만 7천 원으로 삼성화재보다 약 10만 원 더 많다는 점을 강조합니다. 이는 주당 배당금 자체보다 투자금액 대비 매수 가능한 주식 수와 배당수익률을 종합적으로 고려한 결과로, DB손해보험의 배당 매력이 더욱 부각되는 지점입니다.
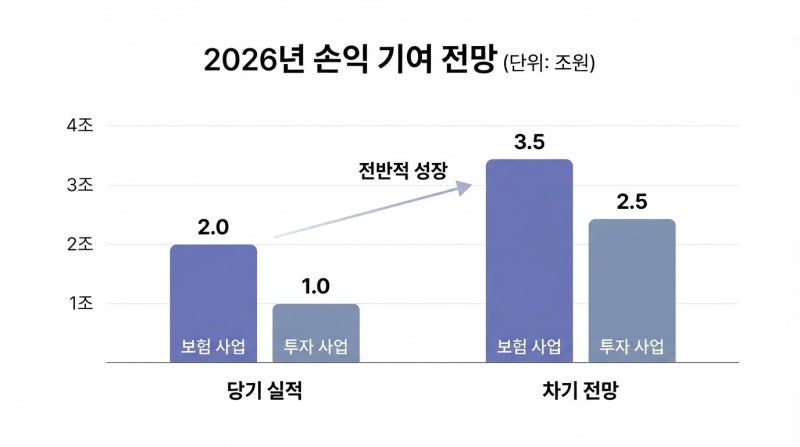
DB손해보험의 실적 개선은 보험 본업과 투자 부문이 동시에 기여한 결과이며, 특히 장기보험 부문의 위험손해율 개선이 긍정적인 영향을 미치고 있습니다. 미국 전문보험사 포르테그라 인수는 국내 시장 성장 둔화에 대응하여 해외 시장으로 사업 영역을 확장하려는 전략적 선택으로 분석됩니다. 투자자들은 DB손해보험의 주주환원 확대 정책과 더불어 이러한 해외 성장 동력이 향후 주가와 배당에 미칠 영향을 면밀히 살펴볼 필요가 있습니다.