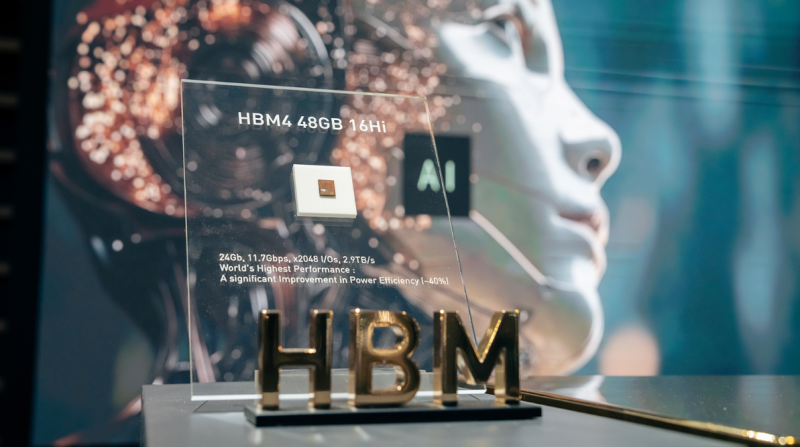
최근 SK하이닉스의 주가 향방과 적정 매수 가격에 대한 투자자들의 관심이 높아지고 있습니다. 특히 AI 반도체 시장의 성장과 함께 HBM(고대역폭 메모리) 분야의 강자로 부상하며 2026년 2분기 매출 약 79조 3,187억 원, 영업이익 약 60조 5,426억 원을 기록하는 등 뛰어난 실적을 보였습니다. HBM4 양산 출하 및 하반기 생산 확대 계획까지 밝히면서 긍정적인 전망이 이어지고 있습니다.
그러나 일각에서는 이러한 실적 개선이 이미 주가에 충분히 반영되어 추가 상승 여력이 제한적일 수 있다는 신중론도 제기됩니다. 아무리 HBM 경쟁력이 뛰어나더라도 미래 성장에 대한 기대가 과도하게 선반영되었다면 투자 수익률이 기대에 못 미칠 수 있다는 분석입니다. 또한 AI 투자 증가세 둔화나 경쟁사의 HBM 공급 확대 가능성도 향후 수익성에 영향을 미칠 수 있는 변수로 꼽히고 있습니다.
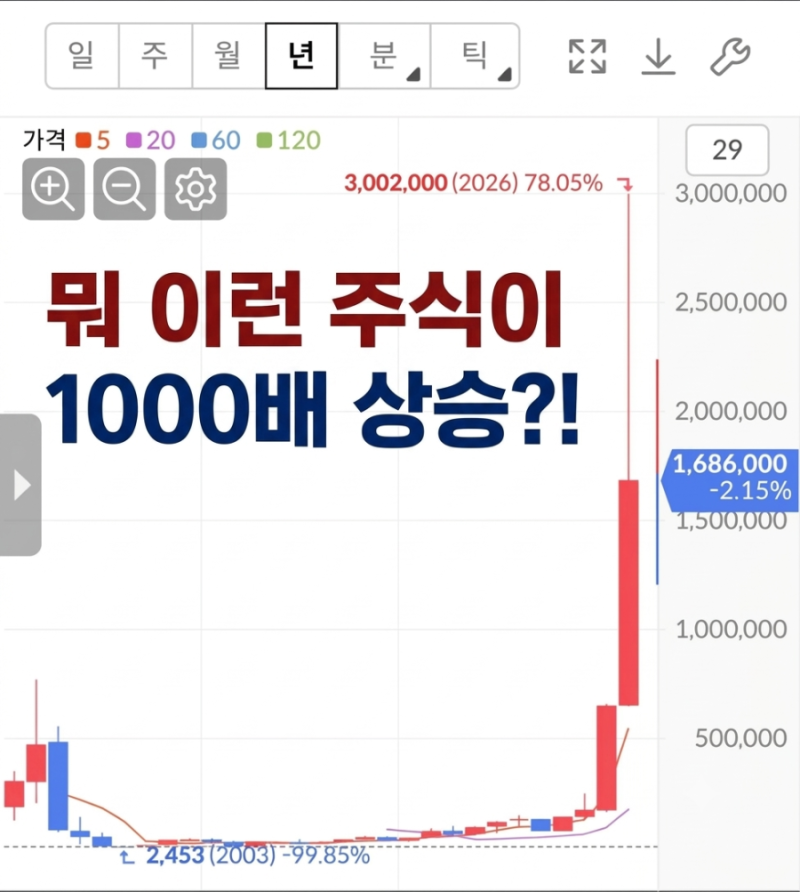
과거 2026년 10월 10일 블로그 내용에 따르면, 2003년 주당 2,453원까지 하락했던 SK하이닉스가 현재 300만 원까지 상승하며 1,000배 이상 오른 '인생 역전 주식'으로 재조명된 바 있습니다. 당시에는 생존조차 불확실했던 기업이 SK그룹 인수 이후 기술 경쟁력 강화와 생산 역량 확대를 통해 반도체 거물로 성장한 사례는, 현재 SK하이닉스의 적정 가치를 판단하는 데 중요한 시사점을 제공하고 있습니다.