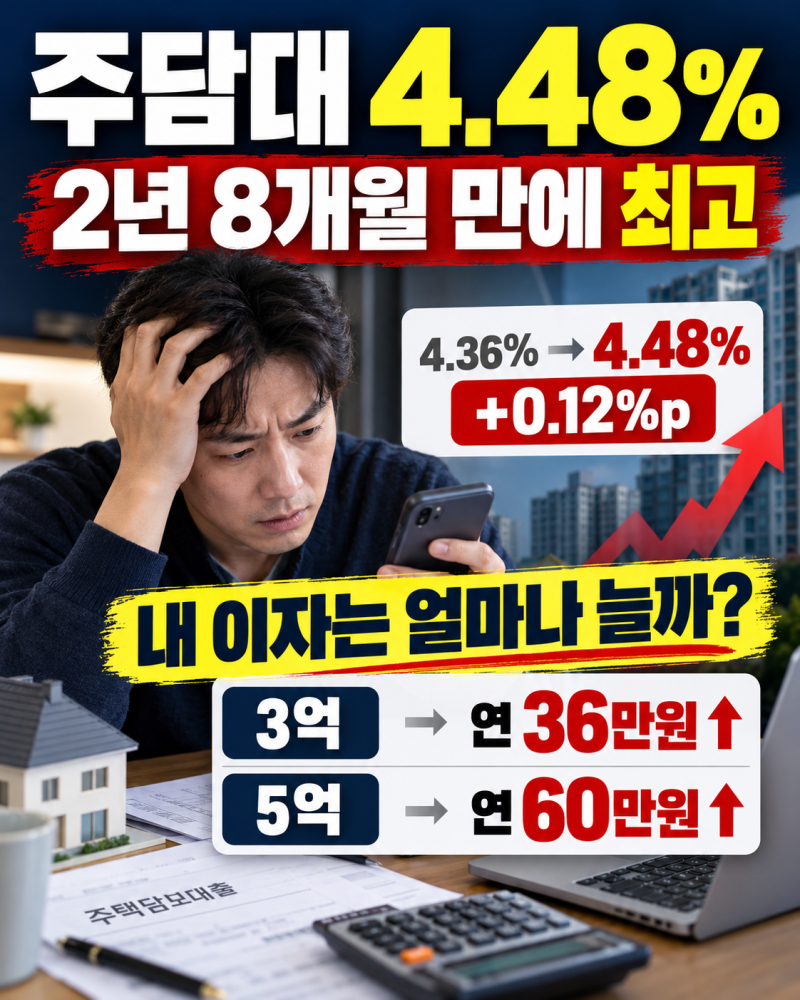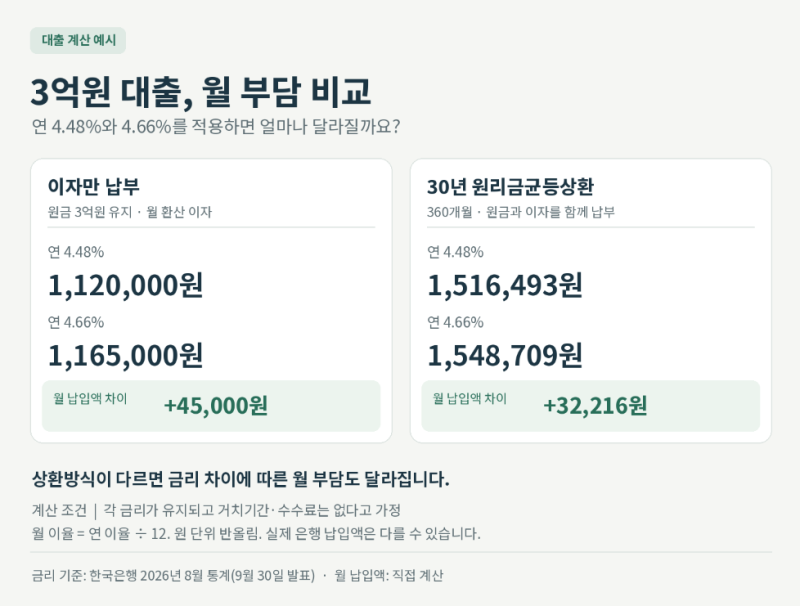

최근 주택담보대출 금리가 다시 상승하며 대출자들의 부담이 커지고 있습니다. 신규취급액 기준 코픽스가 4개월 연속 상승하여 19개월 만에 최고 수준을 기록했으며, 일부 은행의 변동형 주담대 금리는 연 4.38~5.89%까지 올랐습니다. 한국은행의 기준금리 인상 또한 이러한 금리 상승에 영향을 미치고 있어, 대출 한도만큼이나 실제 상환액에 대한 관심이 높아지고 있습니다.
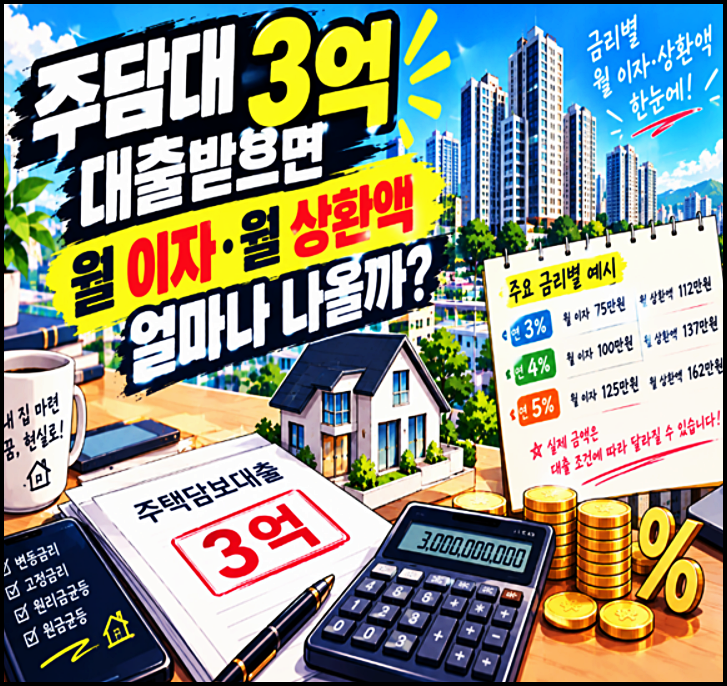
실제 블로그 후기들을 보면, 3억 원을 30년 만기 원리금균등상환 방식으로 대출받았을 때 금리 5% 적용 시 월 상환액은 약 161만 원으로 나타났습니다. 금리가 1%포인트 오를 때마다 월 상환액은 약 18~19만 원씩 증가하며, 30년 총 이자액은 최대 1억 3천만 원 이상 차이가 발생할 수 있습니다. 이는 금리 1%포인트의 차이가 결코 작지 않음을 보여주는 결과입니다.
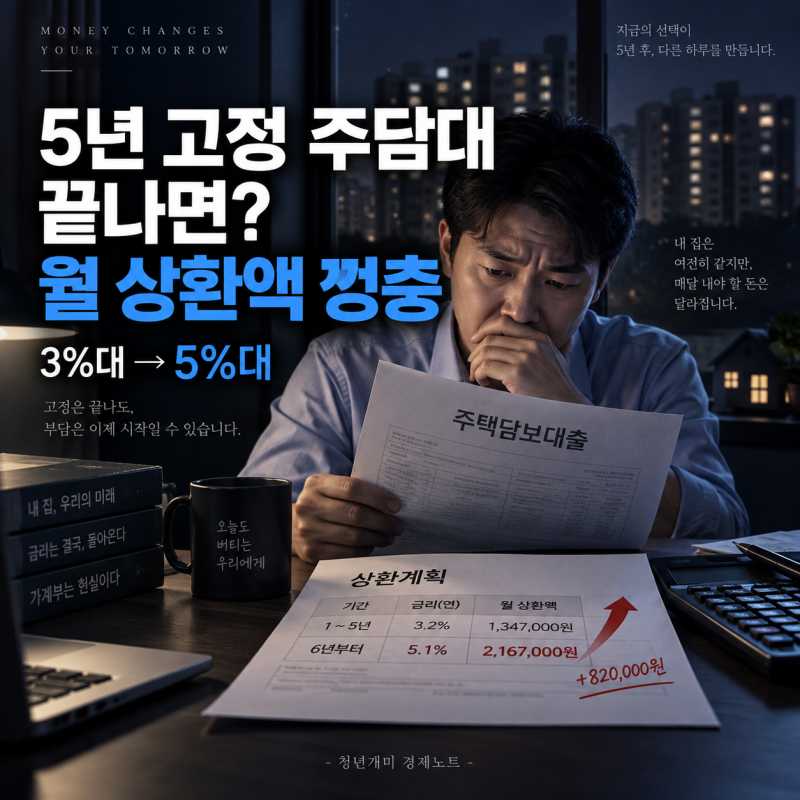
대출 금리 변동에 따른 실제 부담은 대출 상품의 금리 산정 방식(변동형, 혼합형, 주기형)과 다음 금리 재산정 시점에 따라 달라집니다. 따라서 대출 계약서를 확인하여 현재 적용 금리, 상환 방식, 중도상환수수료 등을 미리 파악하는 것이 중요합니다. 금리 상승기에는 고정금리가 낮아 보여도 갈아타기 비용까지 고려하여 신중하게 결정해야 합니다.