
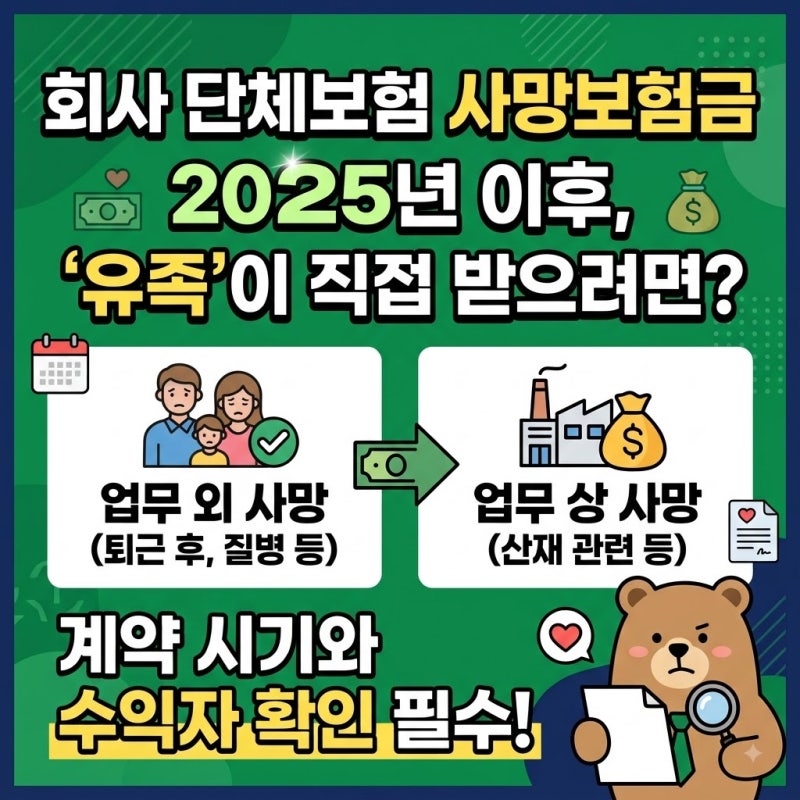
회사 단체보험은 임직원의 사망, 상해, 질병 등을 보장하기 위해 회사가 가입하는 보험입니다. 과거에는 회사가 보험료를 납부하고 수익자로 지정되어 직원의 사망 시 분쟁이 발생하는 경우가 많았습니다. 그러나 2025년 1월 1일부터 적용되는 새로운 단체사망보험 약관에 따라 업무 외 사유로 근로자가 사망할 경우 근로자를 보험수익자로 의무 지정하도록 기준이 변경되었습니다. 이에 따라 새 기준이 적용되는 계약은 법정상속인인 유족이 보험회사에 직접 사망보험금을 청구할 수 있게 되었습니다.
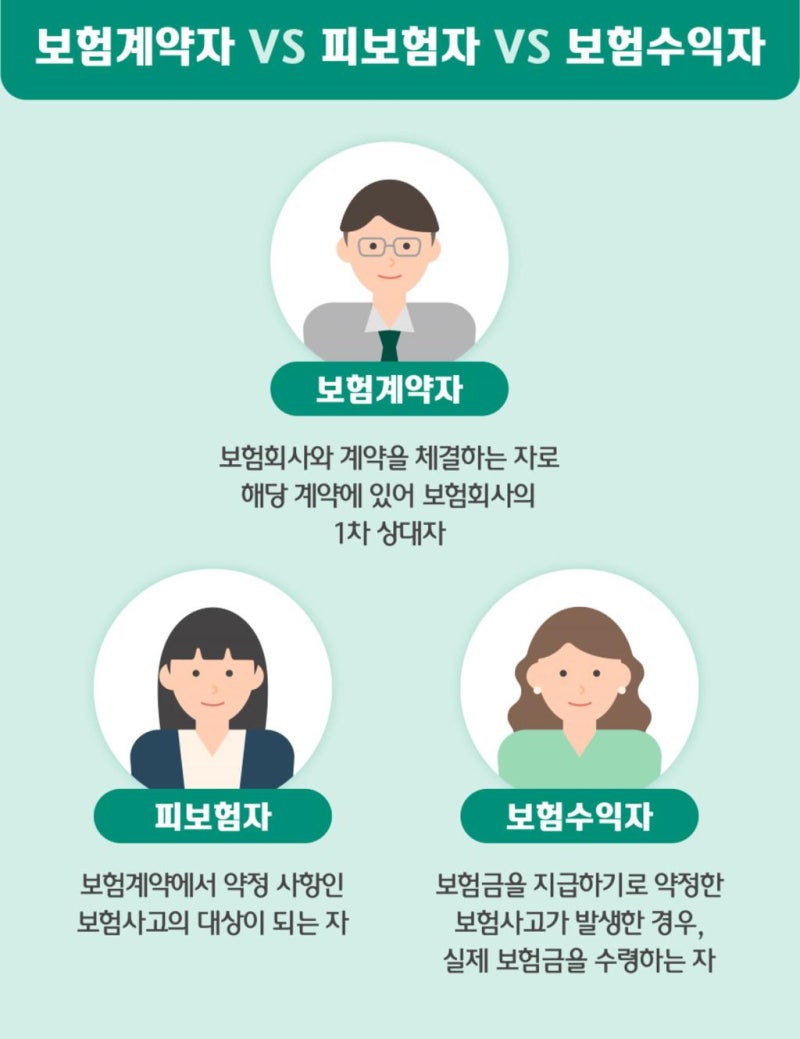
실제 블로그 후기들을 살펴보면, 보험료 납부 주체보다는 보험계약서에 명시된 보험수익자가 누구인지가 중요하다고 강조합니다. 특히 2025년 이후 계약된 단체보험의 경우, 업무 외 사망 시 유족이 직접 보험금을 청구할 수 있게 되어 기존의 분쟁 소지가 크게 줄어들 것으로 예상됩니다. 다만, 업무상 재해로 인한 사망보험금이나 사망 이외의 다른 보장, 그리고 2025년 이전에 가입된 계약에는 기존 약관이 적용될 수 있으므로 주의가 필요합니다.
블로거들은 단체보험의 보험수익자가 회사로 지정되어 있더라도 대법원 판례에 따라 보험금의 실질적 귀속 주체가 유족이 될 수 있다고 설명합니다. 이는 단체보험의 본질적 목적이 구성원에 대한 보장과 복지에 있다는 점을 고려한 판단입니다. 따라서 단체보험 가입 시에는 계약 시기, 사망 원인, 그리고 보험수익자 지정 내용을 꼼꼼히 확인하고, 필요하다면 전문가의 도움을 받아 정확한 권리 관계를 파악하는 것이 중요합니다.