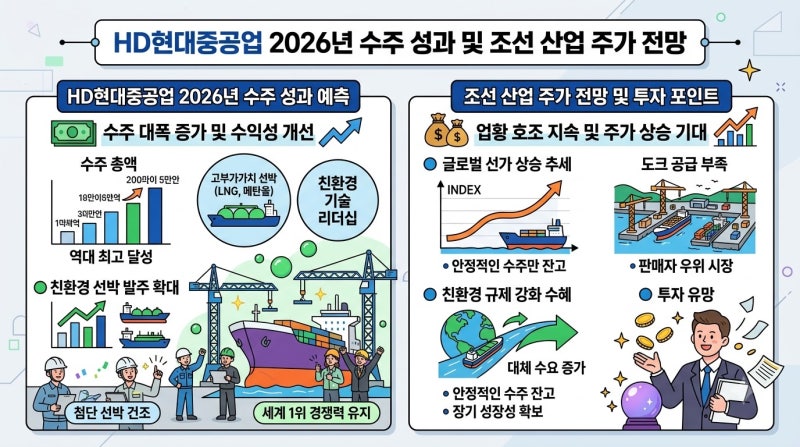
HD현대중공업은 2026년 2분기 매출 6조3,322억원, 영업이익 1조399억원을 기록하며 전년 대비 각각 52.7%, 120.6% 증가한 실적을 발표했습니다. 이는 고선가 선박의 매출 반영과 생산성 개선에 힘입은 결과로, 분기 영업이익이 처음으로 1조원을 넘어섰습니다. 조선업의 수익성 개선이 실제 숫자로 나타나면서 투자자들의 관심이 집중되고 있습니다.
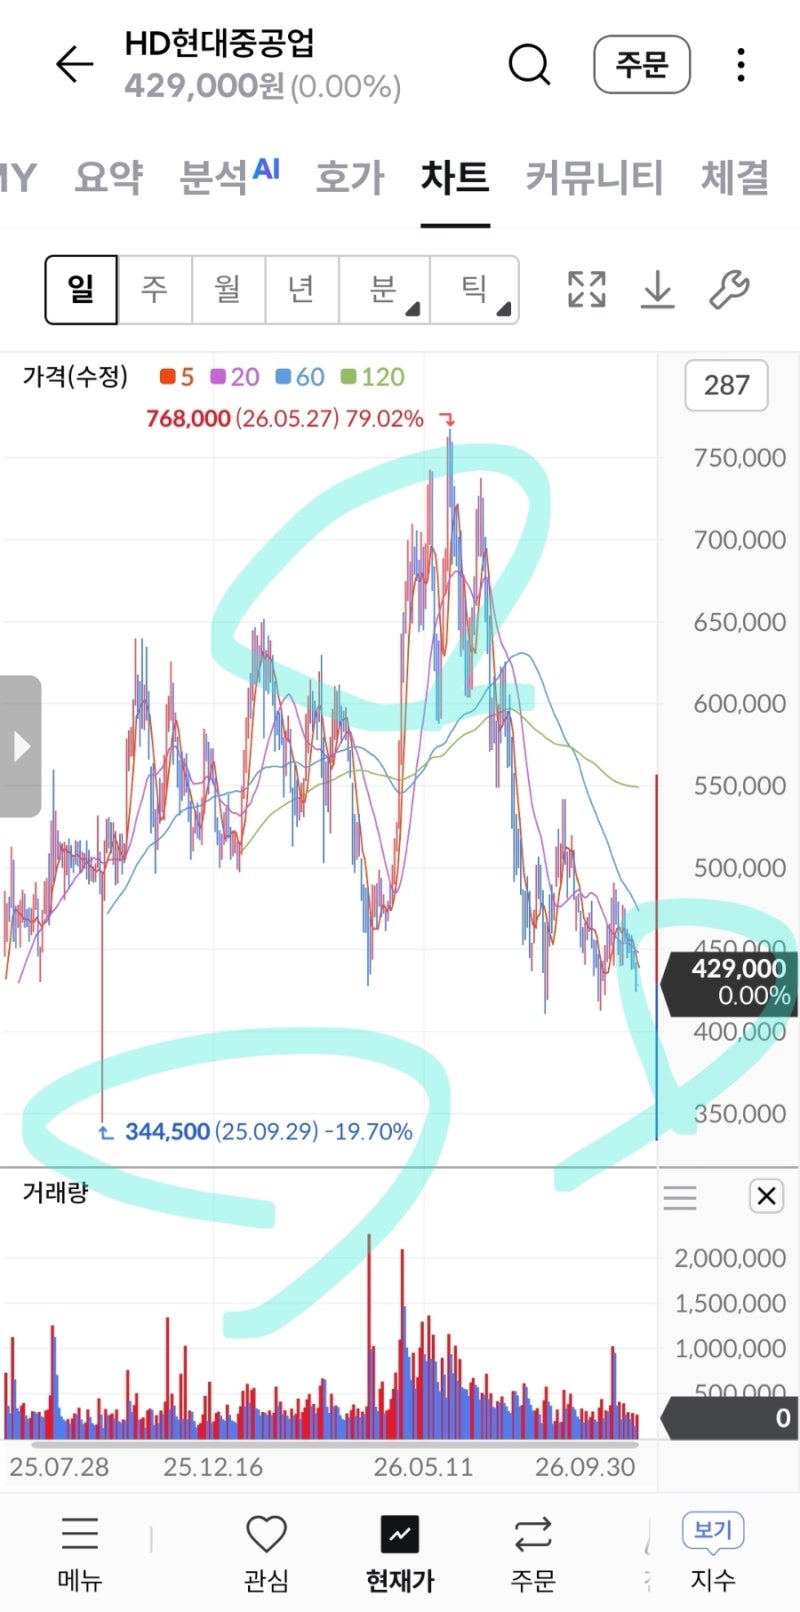
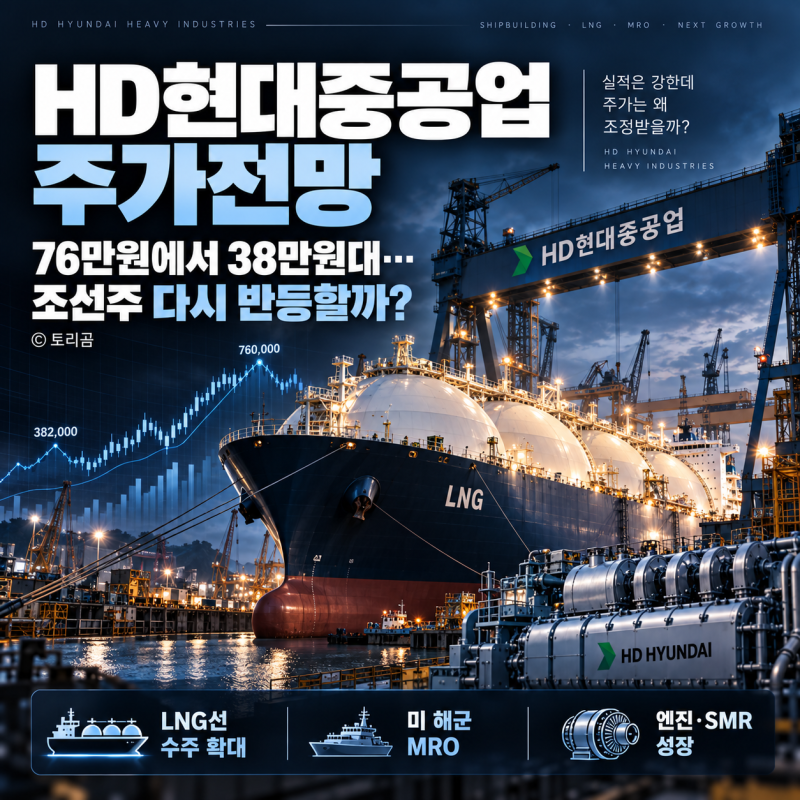
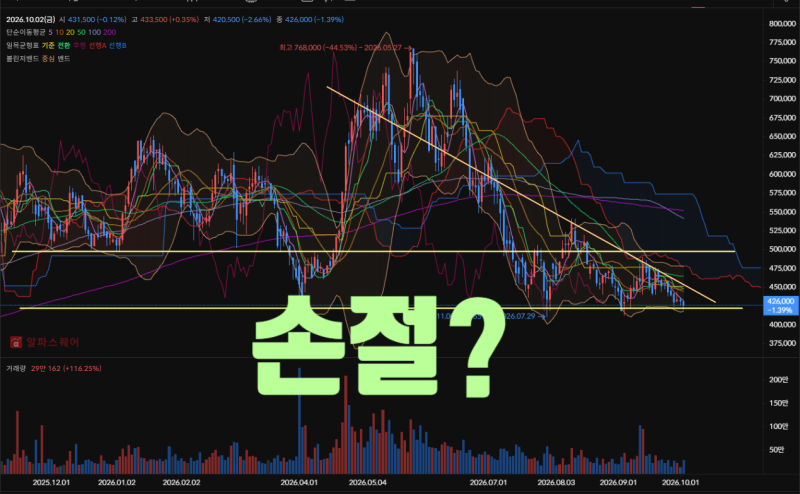
일부 블로거들은 HD현대중공업이 조선업 외에 AI 데이터센터용 발전엔진, SMR(소형모듈원자로), 방산 등 신사업으로 포트폴리오를 확장하고 있다는 점에 주목하고 있습니다. 특히 미국 데이터센터 발전설비 수주액이 1조5천억원 이상을 기록하며 엔진 사업의 높은 수익성을 강조하는 반면, 주가가 52주 최고가 76만5천원 대비 절반 수준으로 하락한 것에 대해서는 차익 실현과 시장 수급 부담을 원인으로 분석하고 있습니다.
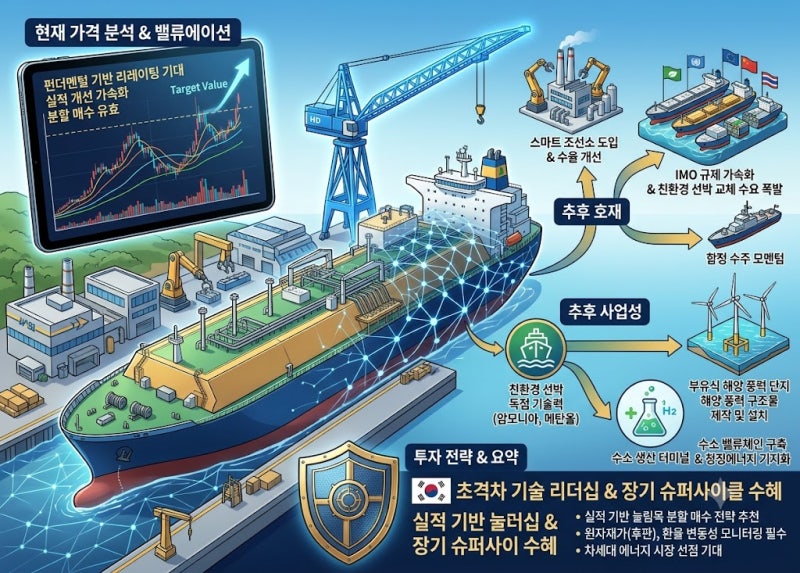
HD현대중공업은 발전엔진 생산기지 및 SMR 전용 공장 건설에 1조원 이상을 투자하며 엔진 생산능력을 두 배 이상 확대할 계획입니다. 따라서 향후 주가 흐름은 신규 생산능력을 채울 후속 데이터센터 발전설비 수주 여부가 중요할 것으로 보입니다. 투자자들은 실적 호조에도 불구하고 주가가 하락한 배경과 신사업의 성장 가능성을 종합적으로 고려하여 접근해야 합니다.