
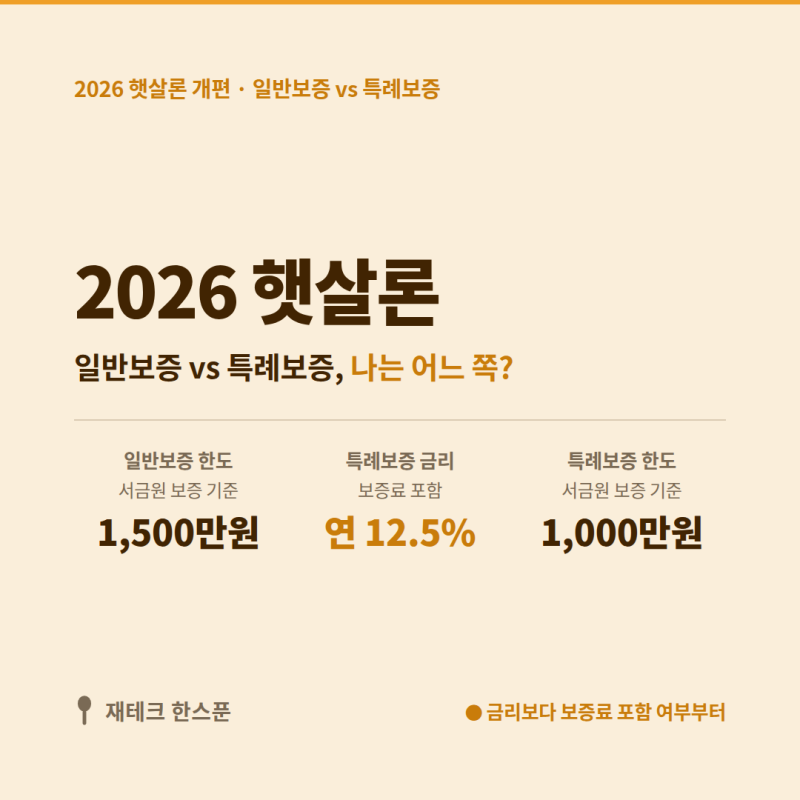
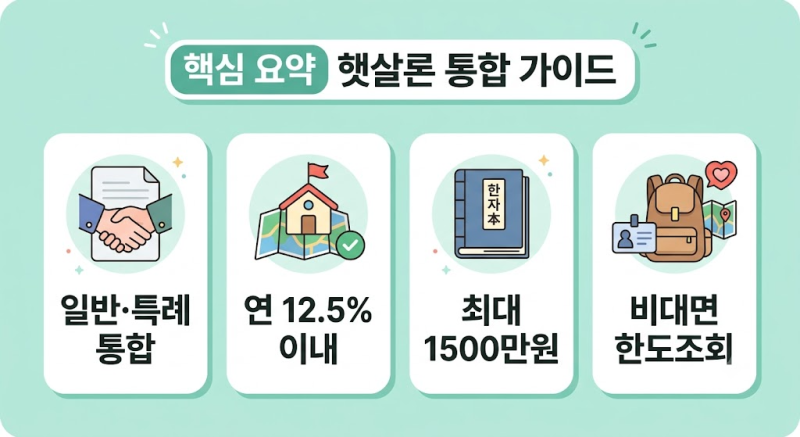

최근 햇살론은 기존 4개 상품이 일반보증과 특례보증 두 가지로 통합되며 큰 변화를 맞이했습니다. 특히 저소득·저신용 서민의 생활안정자금을 지원하는 일반보증의 최대 한도가 기존 2,000만~2,500만 원대에서 1,500만 원으로 조정되어 주목받고 있습니다. 이러한 개편은 서민금융진흥원의 보증 심사와 신청 금융회사의 상환 능력 심사를 모두 통과해야 실제 대출이 실행되는 구조입니다.
실사용자들은 햇살론 개편으로 취급 금융기관이 은행, 저축은행, 상호금융, 캐피탈, 보험 등 전 금융권으로 확대되어 접근성이 높아진 점을 장점으로 꼽습니다. 그러나 일반보증의 대출한도가 줄어든 점과, 특례보증의 경우 연소득 3,500만 원 이하이면서 신용평점 하위 20%를 모두 충족해야 하는 등 자격 조건이 명확해진 점은 미리 확인해야 할 부분입니다. 금리 또한 일반보증은 보증료 별도, 특례보증은 보증료 포함으로 표기 방식에 차이가 있어 꼼꼼한 비교가 필요합니다.
블로거들은 햇살론 일반보증과 특례보증 중 어느 쪽을 이용할지는 본인의 연소득과 신용점수에 따라 결정되므로, 먼저 자신의 조건을 정확히 파악하는 것이 중요하다고 조언합니다. 특히 특례보증은 더 좋은 조건의 특별 상품이 아니라 신용점수가 가장 낮은 층을 위한 상품이라는 점을 인지해야 합니다. 만 19~34세 청년이라면 별도 상품인 햇살론유스도 함께 비교하여 본인에게 가장 적합한 상품을 선택하는 것이 현명합니다.