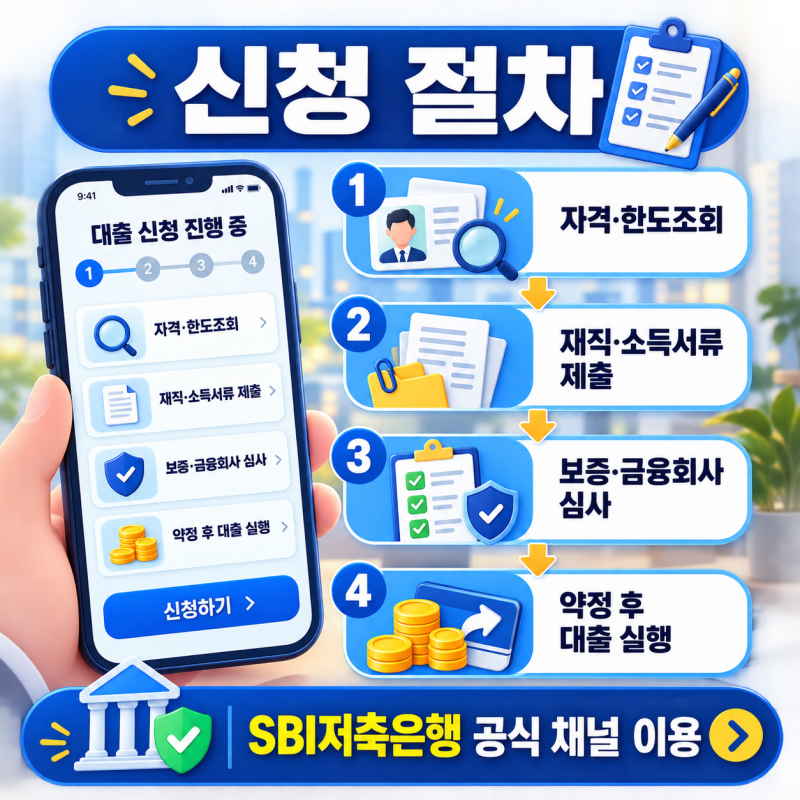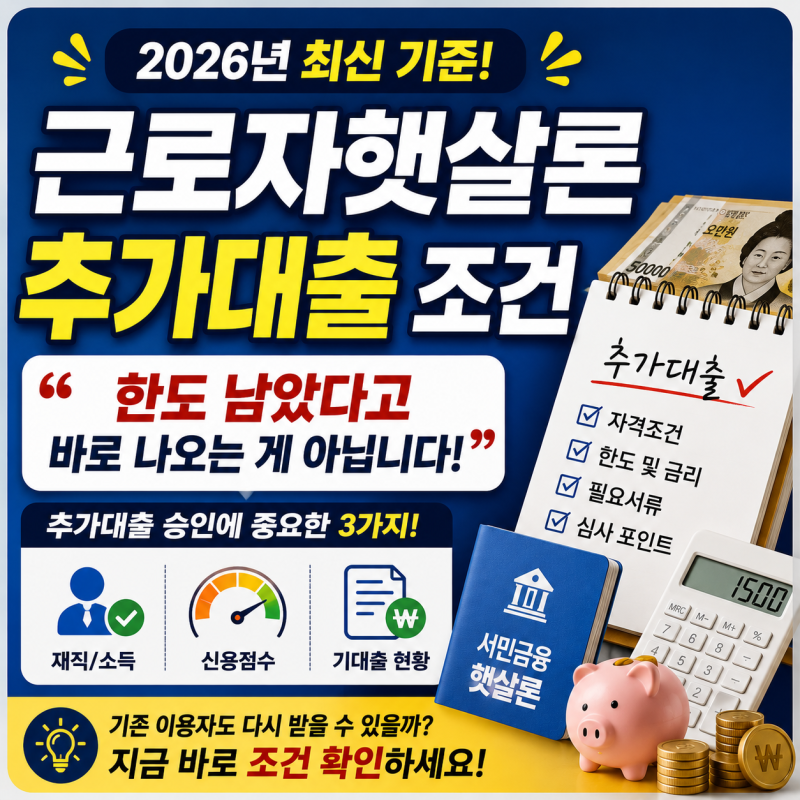
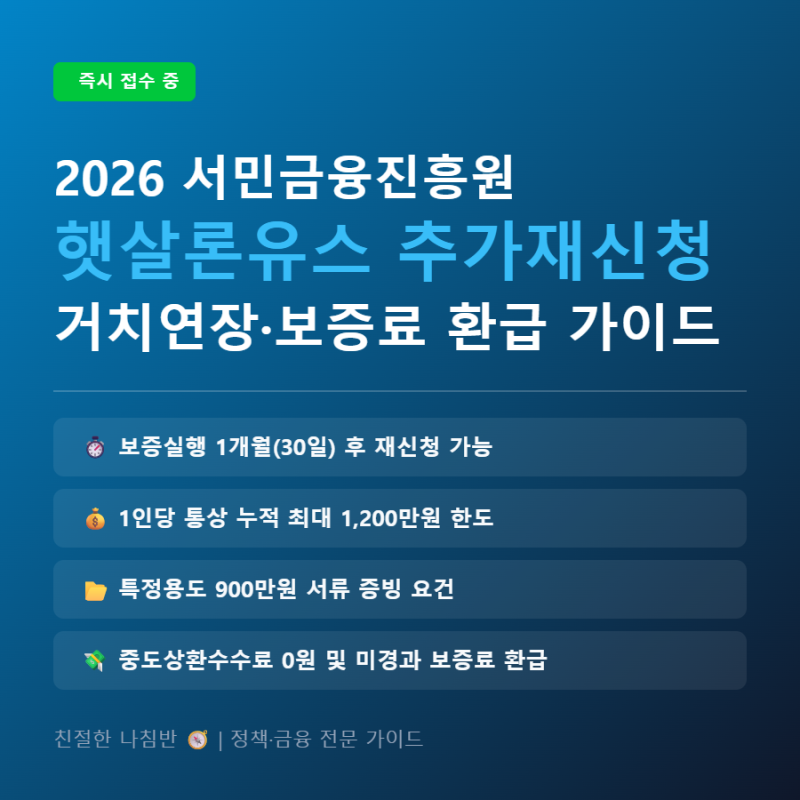
햇살론 추가대출은 기존 햇살론 이용자가 생활 자금 추가 확보를 위해 다시 대출을 신청하는 경우를 의미합니다. 최근 근로자햇살론의 신규 보증이 종료되고 햇살론일반 중심으로 정책서민금융 상품 체계가 개편되어, 과거 정보만으로는 정확한 추가대출 가능 여부를 판단하기 어렵습니다. 단순히 기존 한도가 남았다고 해서 자동으로 추가 대출이 가능한 것은 아니며, 신청 시점의 소득, 신용 상태, 부채, 상환 능력 등을 종합적으로 재평가합니다.
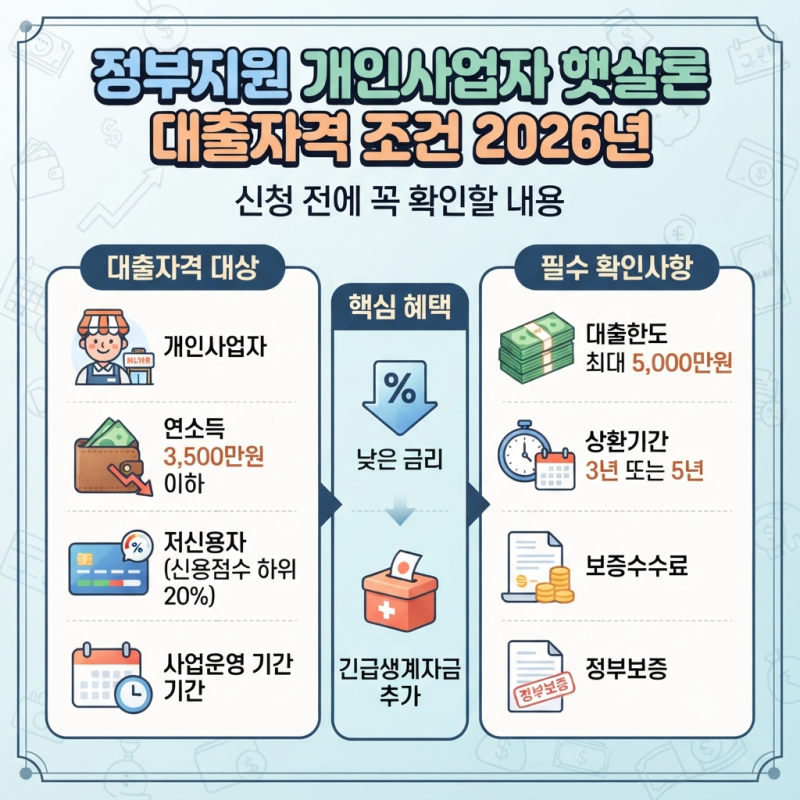
블로거들은 햇살론 추가대출 시 기존 한도 잔여 여부 외에 변경된 제도와 개인의 신용 상태가 중요하다고 강조합니다. 특히 2026년 이후에는 햇살론일반의 자격과 한도를 확인해야 하며, 햇살론15와 같은 고금리 대환 상품을 통해 채무 통합을 고려하는 경우도 많습니다. 연소득 3,500만원 이하 또는 연소득 4,500만원 이하이면서 신용평점 하위 20% 이내인 경우 신청 자격이 주어지며, 재직 기간과 소득 증빙이 추가 자금 심사에서 중요한 요소로 작용합니다.
추가대출을 고려한다면, 현재 이용 가능한 햇살론 상품의 자격 조건과 한도를 정확히 파악하는 것이 중요합니다. 특히 연체 발생 전 신청이 절대 원칙이며, 10만원 이상 5영업일 연체 이력이 발생하면 모든 제도권 대환이 중단될 수 있습니다. 본인의 소득과 신용점수에 맞춰 1금융권, 정부지원 정책자금, 2금융권 중금리 대환 순서로 신중하게 접근해야 부결 없이 성공적인 대출 실행이 가능합니다.