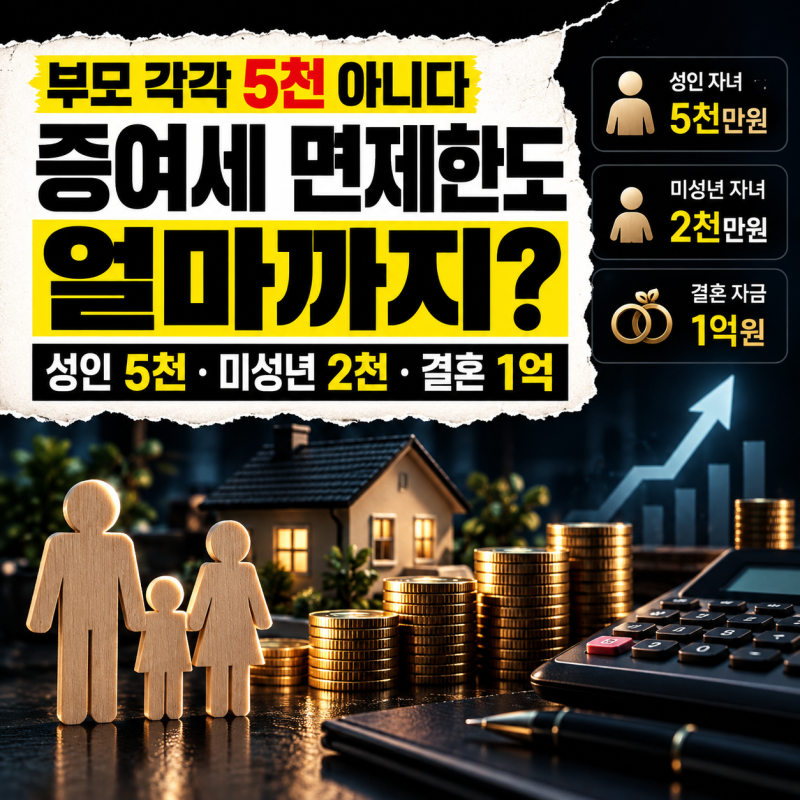
할머니가 손자에게 증여하는 경우, 직계존속 증여로 분류되어 성인 손자는 10년간 5천만원, 미성년 손자는 2천만원까지 증여세가 면제됩니다. 이는 부모가 자녀에게 증여하는 한도와 동일하지만, 조부모가 손자에게 직접 증여하는 '세대생략증여'의 경우 산출된 세액에 30% 할증이 붙는다는 점을 유의해야 합니다. 명절 용돈 등 소액 증여도 10년 합산 한도를 초과하면 세금이 부과될 수 있어 주의가 필요합니다.
실제 블로그 후기들을 보면, 할머니가 손자에게 1천만원을 증여했다가 63만원의 세금을 납부한 사례가 있습니다. 이는 이미 다른 증여로 공제 한도를 소진했거나, 10년 합산 한도를 초과했기 때문입니다. 친가와 외가의 증여 한도는 별개로 계산되므로, 양가에서 각각 공제 한도만큼 증여하는 것도 가능합니다. 다만, 부모와 조부모의 공제는 직계존속 전체를 합산하여 계산되므로 이 점을 명확히 이해하는 것이 중요합니다.
세무 전문가들은 할아버지에서 아버지, 아버지에서 손주로 두 번 증여하는 것보다 할아버지가 손주에게 바로 증여하는 것이 총 세금을 줄이는 전략이 될 수 있다고 조언합니다. 그러나 세대생략증여 시 30% 할증이 붙는다는 점을 반드시 고려해야 합니다. 증여 계획이 있다면 세무사와 상담하여 개인의 상황에 맞는 최적의 증여 방안을 모색하는 것이 현명합니다.