
한화투자증권은 최근 증권업 본업의 실적 개선과 더불어 두나무 지분 확대에 따른 기업가치 재평가 가능성으로 투자자들의 주목을 받고 있습니다. 특히 두나무 지분을 기존 5.94%에서 9.84%까지 확대하면서 전통 금융과 디지털 금융, 그리고 두나무 지분 가치가 결합된 투자 종목으로 평가됩니다. 이는 단순한 증권주를 넘어선 새로운 투자 스토리를 제공하고 있습니다.
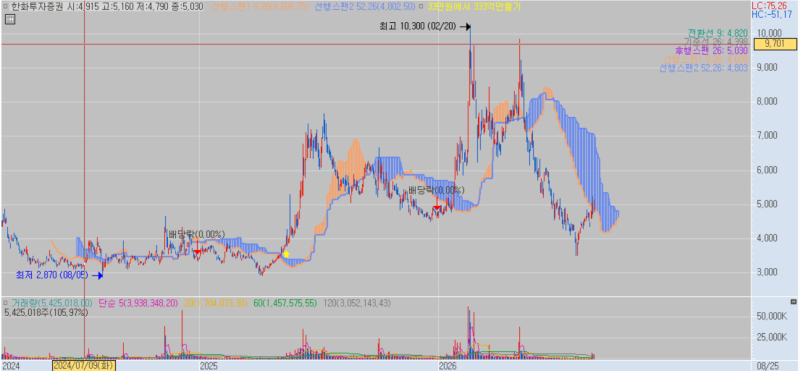
실제 블로그 분석에 따르면, 한화투자증권의 현재 주가는 장부가치(BPS) 대비 절반 수준으로 국내 증권업 전반의 저평가 구간에 진입해 있습니다. PBR(주가순자산비율) 기준 적정 범위 하단에 위치하며, 밸류업 모멘텀이 반영될 경우 5,800원~6,800원 수준까지 리레이팅을 기대할 수 있다는 분석이 제시되었습니다. 다만, 우선주인 한화투자증권우는 거래량이 적어 변동성에 유의해야 합니다.
투자자들은 한화투자증권의 주가 향방을 결정지을 핵심 투자 포인트로 두나무 지분 가치와 증권 업황 및 주주환원 정책을 꼽고 있습니다. 가상자산 거래대금 및 암호화폐 시장 흐름에 주가가 민감하게 반응하며, 금리 기조 변화에 따른 브로커리지 수익성 개선과 자사주 소각 등 주주친화 정책 이행 여부가 PBR 재평가의 중요한 열쇠가 될 것으로 보입니다.
