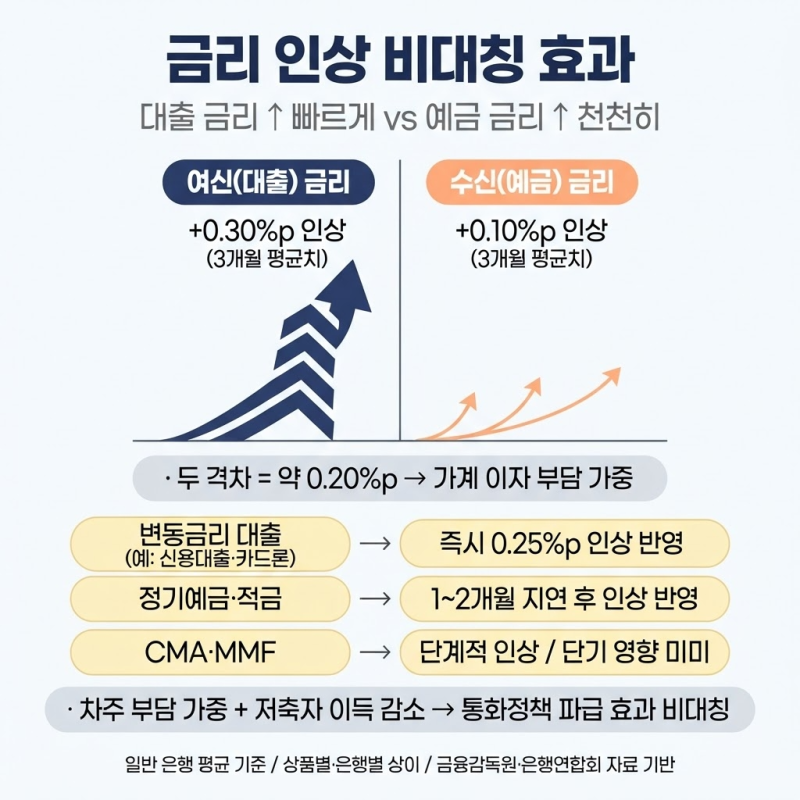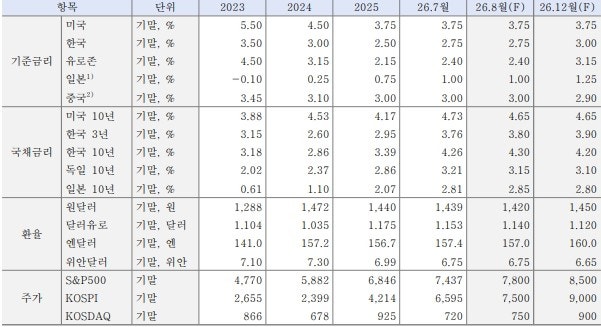
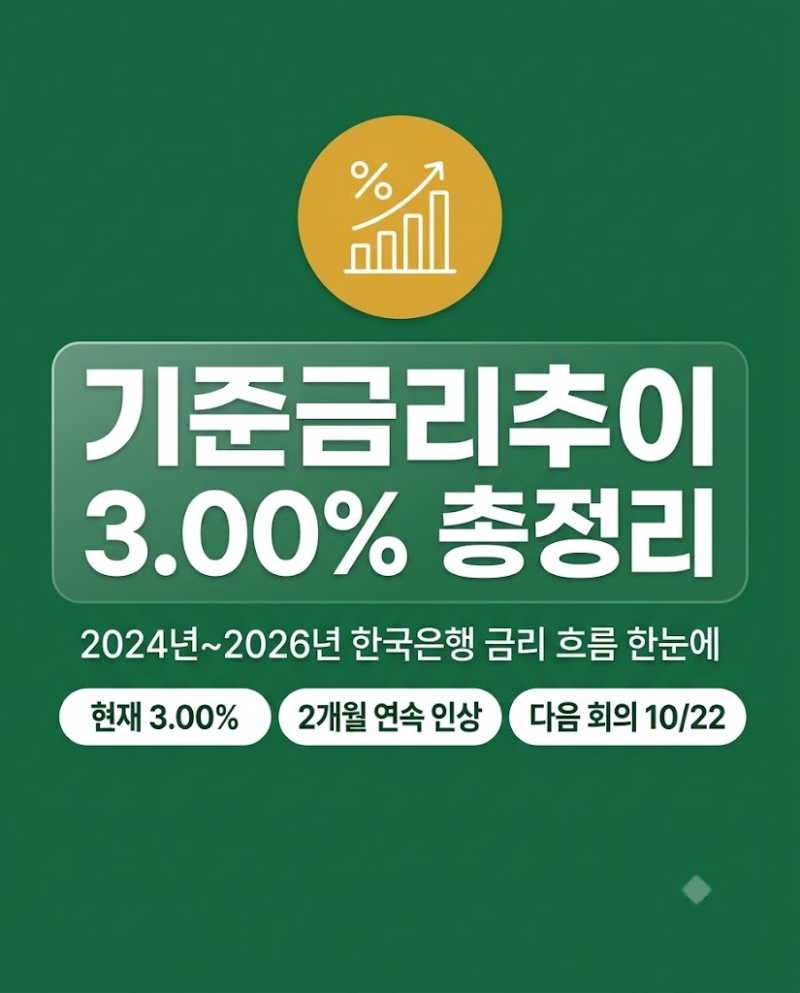

한국은행이 7월과 8월 연속으로 기준금리를 인상하여 연 3.00%에 도달했으며, 9월 소비자동향조사에서는 금리수준전망 지수가 35개월 만에 최고치를 기록했습니다. 고환율과 물가 불안, 수도권 집값 과열을 잡기 위한 한은의 연속적인 금리 인상에도 불구하고, 시장에서는 추가 금리 인상에 대한 기대감이 여전히 높은 상황입니다. 이러한 배경 속에서 3%대 고금리 고착화에 대한 우려가 커지고 있으며, 금융 취약계층과 변동금리 차주들의 부채 부담이 가중되고 있습니다.
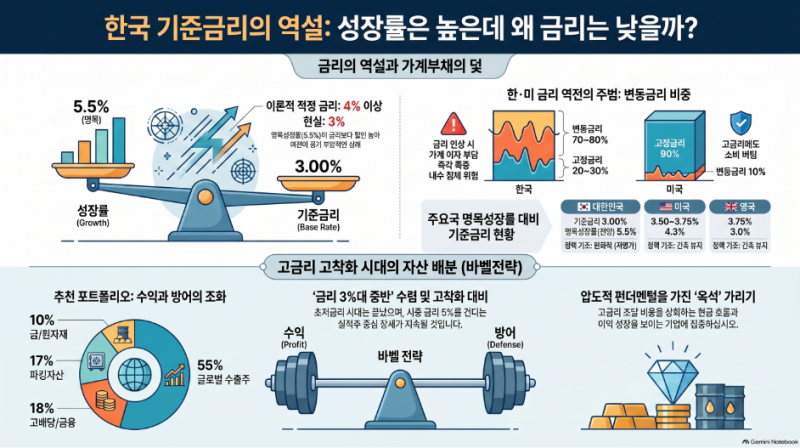
실제 블로그 분석에 따르면, 2026년 한국 경제성장률 전망치가 3.3%에 달함에도 불구하고 기준금리가 미국보다 낮은 3.00%에 머물고 있다는 점이 주목됩니다. 이는 가계부채와 변동금리의 덫에 묶인 한국은행의 딜레마를 보여주는 것으로 해석됩니다. 연속된 금리 인상의 여파로 은행권 주택담보대출 연체율이 반등하고 자영업 다중채무자의 부실이 확대되는 등 실물경제에 경고음이 울리고 있습니다.
전문가들은 한은의 추가 금리 인상 시점을 10월보다는 11월로 예상하는 경향이 있습니다. 이는 한은이 금리 인상 속도를 조절하겠다는 신호를 여러 차례 보냈기 때문이며, 특히 11월 회의에서 새 경제전망을 함께 발표할 예정이어서 이때 추가 인상 가능성이 높다는 분석입니다. 3%대 기준금리 장기화에 대비하여 신용대출 상환 우선순위를 재정비하고 고정금리로 갈아타는 전략이 필수적입니다.