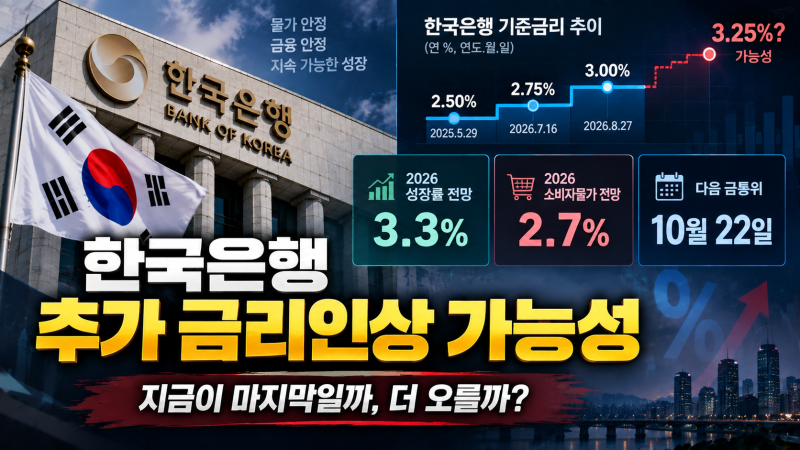
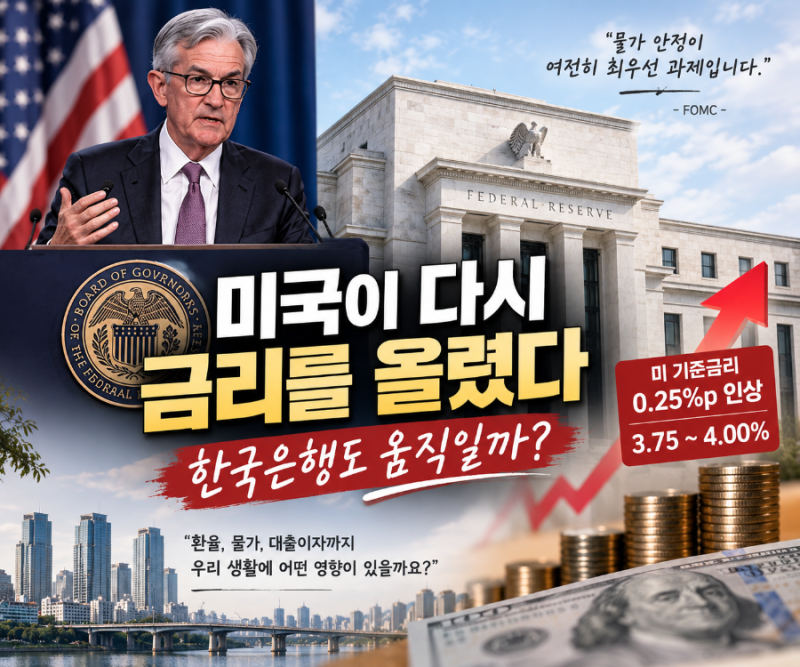
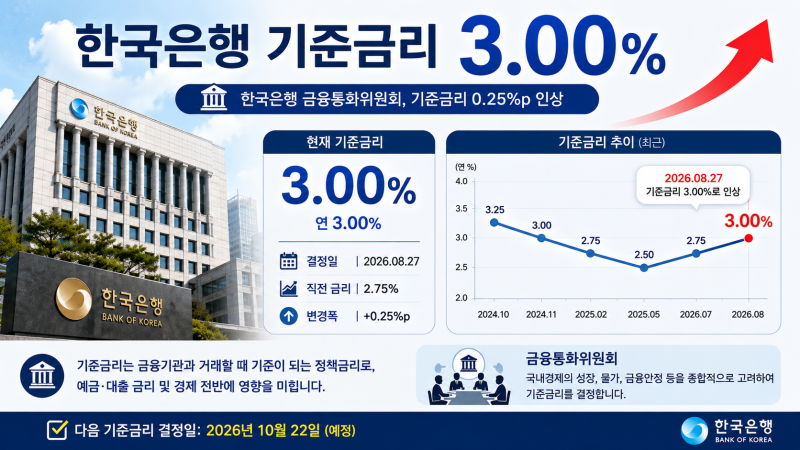
현재 , 한국은행 기준금리 추이는 고물가와 고환율, 가계부채 압박 속에서 예측하기 어려운 흐름을 보이고 있습니다. 코로나19 이후 연 0.50%까지 하락했던 금리는 물가 안정을 위해 연 3.50%까지 인상되었으며, 최근에는 2.75%로 추가 인상되는 등 긴축 기조가 유지되고 있습니다. 통화당국은 물가와 환율, 미국 연방준비제도의 통화정책, 그리고 수도권 집값과 가계대출 증가세를 종합적으로 고려하여 금리 정책을 결정하고 있습니다. 이러한 복합적인 요인들로 인해 단기간 내 저금리 시대로의 회귀는 어려울 것이라는 전망이 지배적입니다.
실제 블로그 후기들을 살펴보면, 기준금리 인상이 대출 이자 부담 급증으로 이어져 변동금리 대출자들의 가처분 소득이 줄어드는 점을 가장 큰 단점으로 꼽고 있습니다. 반면, 예·적금 금리 상승으로 안전 자산을 선호하는 저축러들에게는 재테크 머니무브 현상이 나타나며 호재로 작용하고 있습니다. 또한, 금리 인상은 부동산 시장의 위축과 거래 절벽을 야기하며, 기업들의 투자 심리를 위축시켜 경기 둔화 우려를 키우는 요인으로 분석되고 있습니다.
블로거들은 향후 금리 흐름을 예측하기 위해 뉴스 속 카더라 통신보다는 한국은행이 중점적으로 보는 지표들을 이해하는 것이 중요하다고 강조합니다. 특히 물가와 환율의 움직임, 미국 연준의 통화정책, 그리고 국내 가계부채 증가세가 금리 향방을 결정하는 핵심 기준이 됩니다. 따라서 당분간 현 수준의 금리대가 유지될 가능성에 무게를 두고, 주택담보대출 등 가계 대출 관리에 더욱 신중을 기하는 현실적인 대책 마련이 필요합니다.