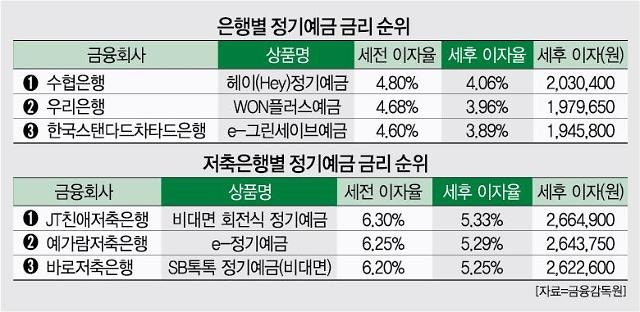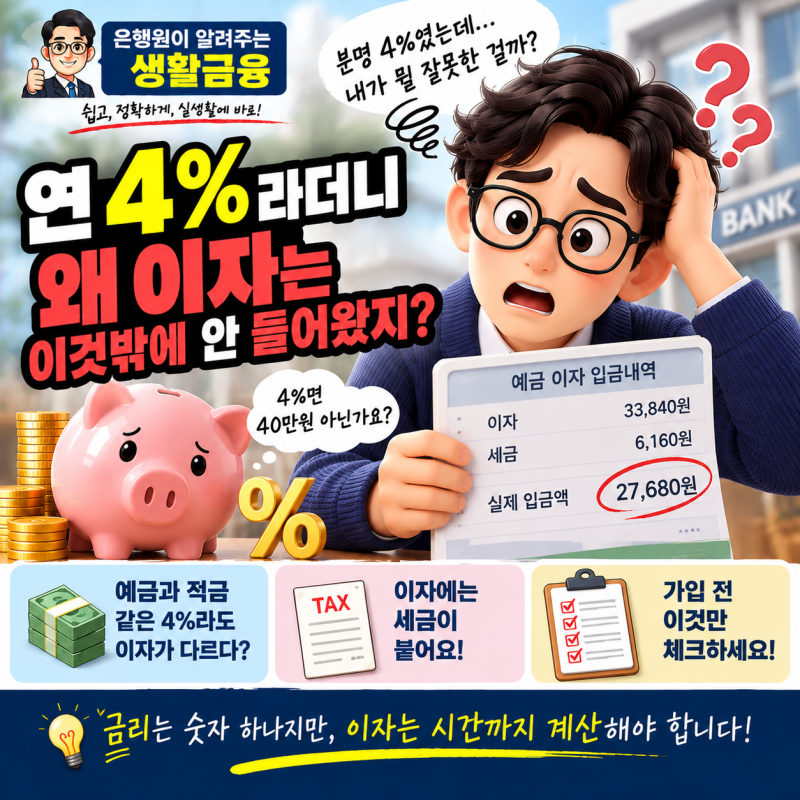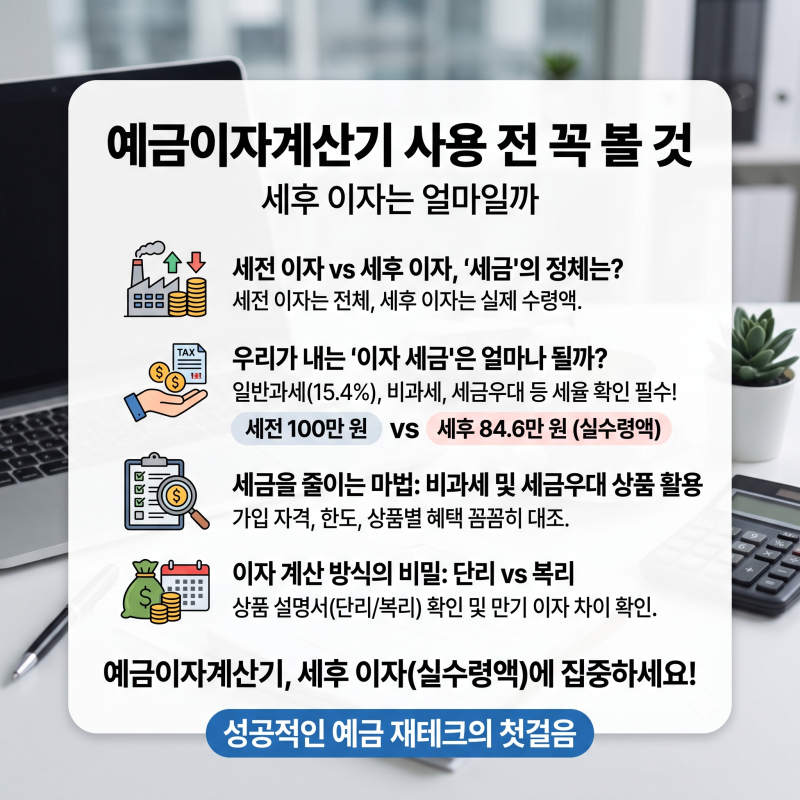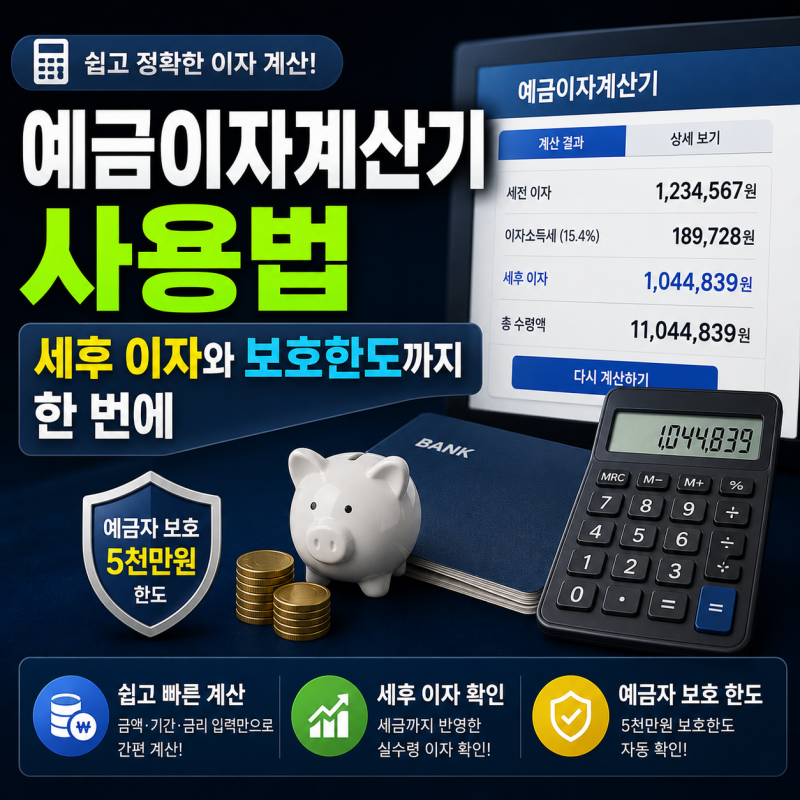
은행예금이자계산기는 예금 가입 전 만기 수령액을 예측하는 중요한 도구입니다. 많은 블로거들이 세전 금리만 보고 예금에 가입했다가 이자소득세 15.4%가 공제된 세후 금액에 실망하는 경험을 공유하고 있습니다. 특히 , 1천만원을 연 3% 정기예금에 1년간 예치할 경우 세전 이자는 30만원이지만, 세후에는 약 25만3,800원만 받게 되어 세금의 영향이 매우 큽니다. 따라서 예금 상품 선택 시 표시 금리뿐만 아니라 실제 손에 쥐게 될 세후 이자를 정확히 파악하는 것이 중요합니다.
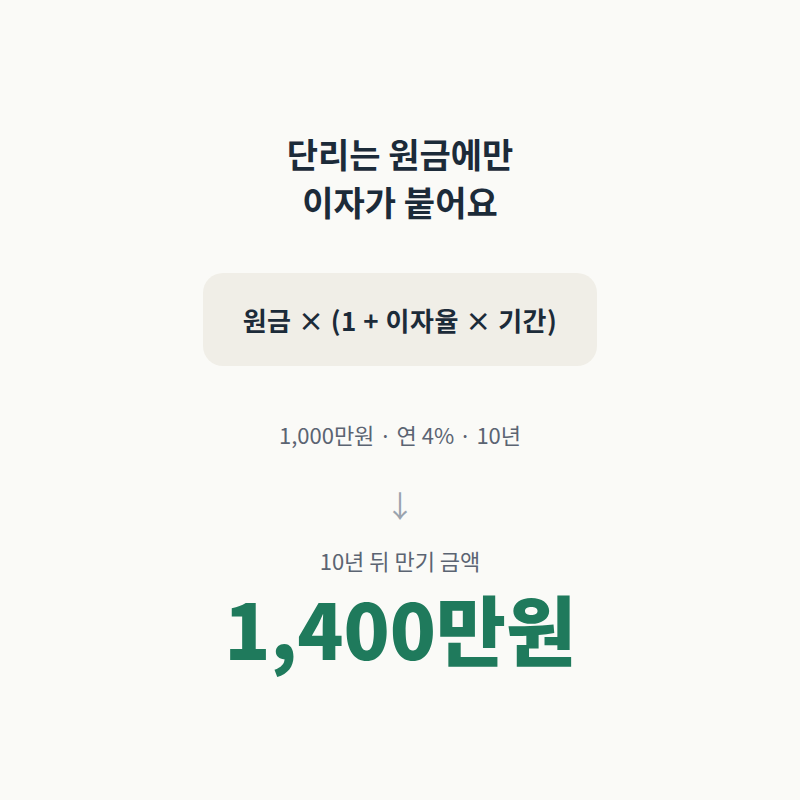
실사용자들은 예금이자계산기 사용 시 단리와 복리 구분, 그리고 과세 방식 선택의 중요성을 강조합니다. 대부분의 정기예금은 단리로 계산되며, 1년과 같은 단기 예금에서는 복리 효과가 미미하여 금리가 0.1%라도 높은 단리 상품이 더 유리할 수 있습니다. 또한, 연 이율을 월 이율로 착각하거나 예치 기간을 잘못 입력하는 등의 흔한 실수로 인해 실제 수령액과 계산기 결과가 달라질 수 있으므로 주의가 필요합니다. 중도 해지 시에는 이자가 크게 줄어들 수 있다는 점도 미리 인지해야 합니다.
블로거들은 예금이자계산기를 활용할 때 기본금리와 우대금리를 구분하여 입력하고, 항상 세후 금액을 기준으로 비교할 것을 조언합니다. 특히 , 세전 이자에 0.846을 곱하면 일반과세 기준 세후 이자를 대략적으로 파악할 수 있어 편리합니다. 높은 금리라는 문구에 현혹되기보다, 금리 차이가 실제 수령액에 얼마나 영향을 미치는지 구체적으로 계산해보는 습관을 들이는 것이 현명한 예금 관리에 도움이 됩니다.