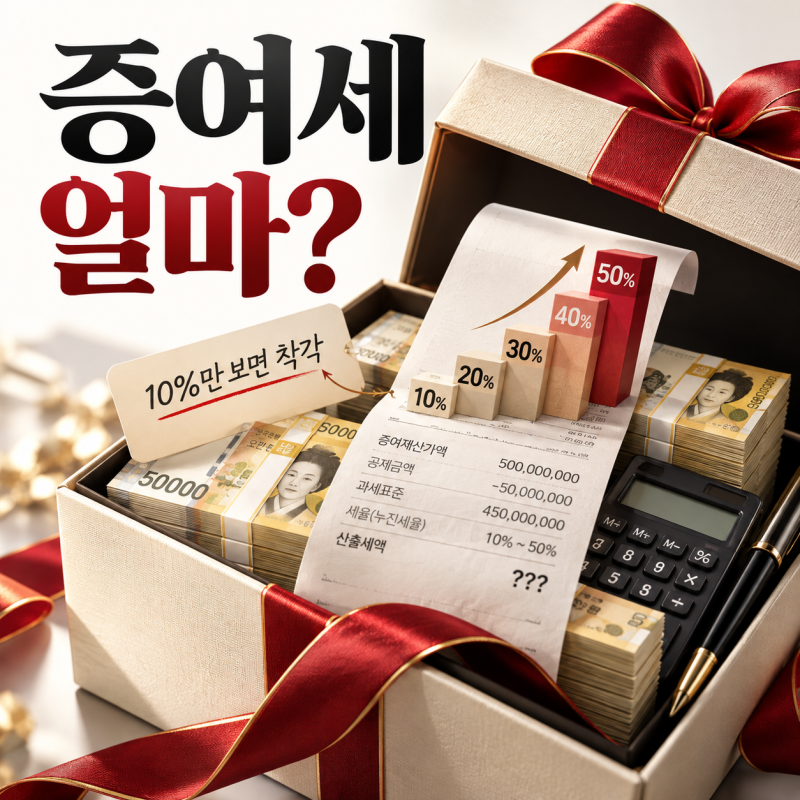
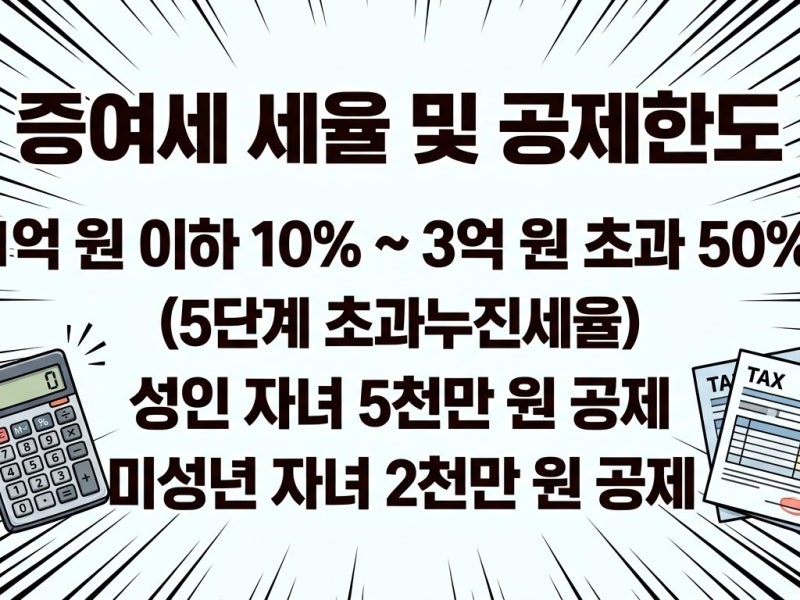
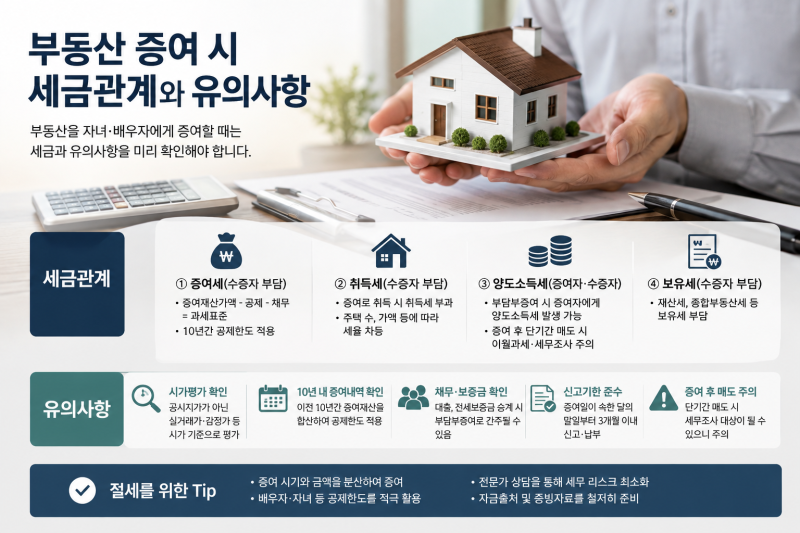
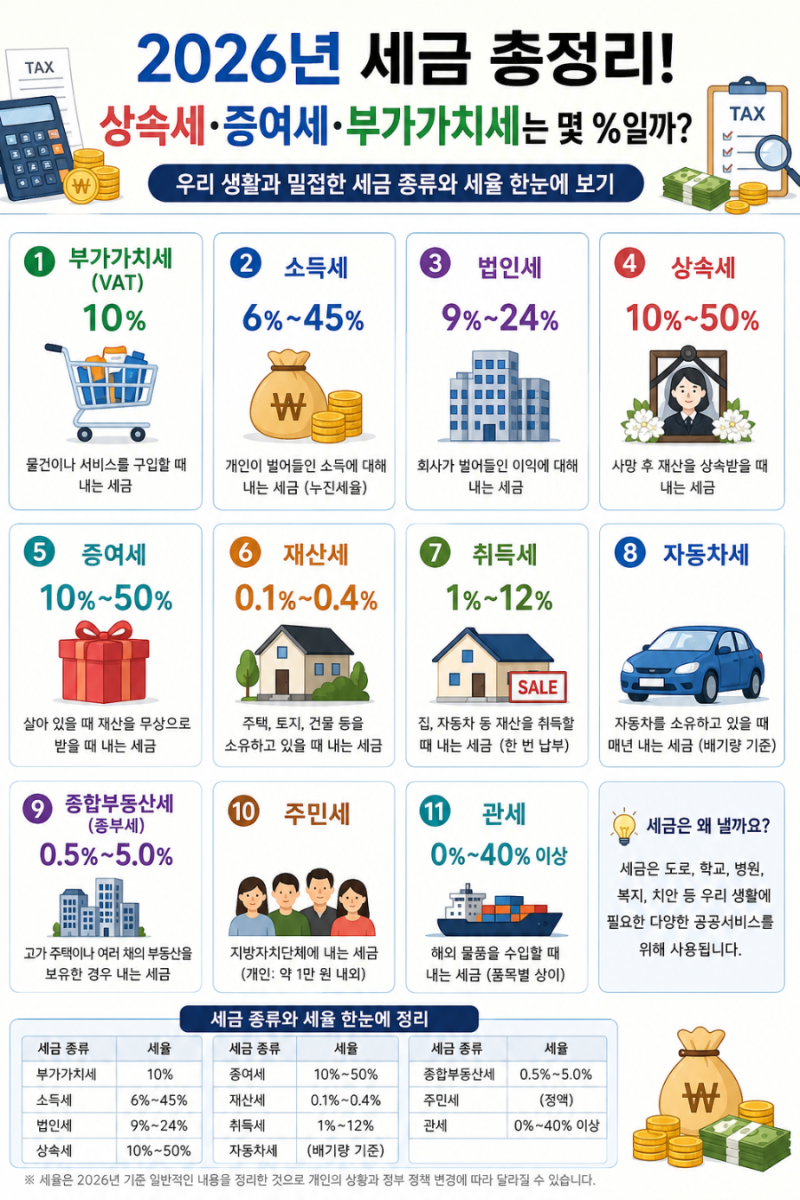
토지 증여세 세율은 상속세와 동일한 누진세율 구조를 가지고 있습니다. 과세표준 1억 원 이하는 10%, 30억 원 초과는 50%의 세율이 적용되며, 각 구간별 누진공제액이 존재합니다. 하지만 증여세와 상속세는 공제 금액에서 큰 차이를 보여, 성인 자녀가 부모로부터 증여받을 경우 10년 합산 5천만 원까지 공제되는 반면, 상속세는 일괄공제 5억 원과 배우자 상속공제 등 더 큰 규모의 공제가 가능합니다. 이러한 공제액 차이와 토지 시세 변동 가능성을 고려하여 증여 또는 상속을 선택하는 것이 중요합니다.
실제 블로그 분석에 따르면, 토지 시세가 미래에 오를 가능성이 높다면 증여 시점의 시가를 기준으로 과세되는 증여가 상속보다 유리할 수 있습니다. 예를 들어, 3억 원 상당의 토지를 증여할 경우 기본공제 5천만 원을 제외한 과세표준 2억 5천만 원에 20% 세율과 누진공제를 적용하면 약 4천만 원의 증여세가 산출됩니다. 반대로 토지 가격이 하락할 것으로 예상되면 상속을 고려하는 것이 더 나은 선택일 수 있습니다. 또한, 토지 취득세율은 증여 시 4.0%로 매매(4.6%)보다는 낮고 상속(2.56%~3.16%)보다는 높은 수준입니다.
토지 증여를 계획하고 있다면, 증여세뿐만 아니라 취득세까지 종합적으로 고려해야 합니다. 특히 증여로 인한 취득세는 일반적인 무상취득 시 3.5%의 기본세율이 적용되지만, 실제 납부액에는 지방교육세와 농어촌특별세가 추가될 수 있으므로 정확한 계산이 필요합니다. 토지 증여는 단순히 세율만 볼 것이 아니라, 미래 가치 변동과 공제 항목, 그리고 취득세 등 다양한 세금 요소를 면밀히 분석하여 최적의 절세 전략을 수립하는 것이 현명한 방법입니다.


![2026 최신] 증여세 절세 가이드: 세율표부터 혼인·출산 공제 및 계산법 완벽 정리](https://mblogthumb-phinf.pstatic.net/MjAyNjA3MjNfNCAg/MDAxNzg0NzQyMDk1ODU1.Ir-La4nJqnjJ0wZvcYW8g5Gz0Lgr2dpGumNJfbbBIVYg.iF5S-HLD9VtVXBmG6C2JNfUSZJZXvnswGsEGPPkTSQ0g.PNG/%C1%F5%BF%A9%BC%BC1-1.png?type=w800)