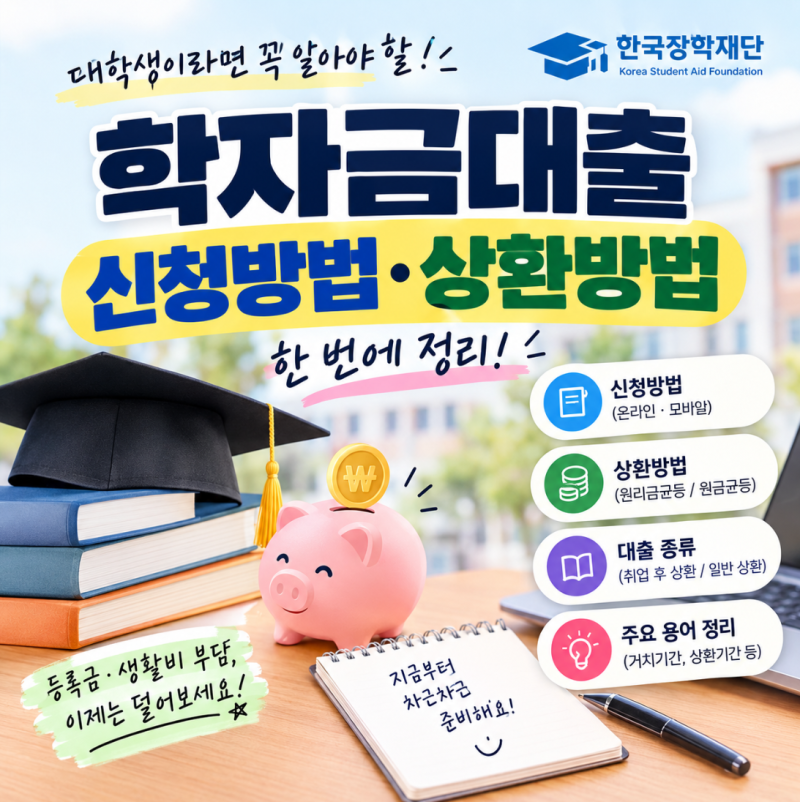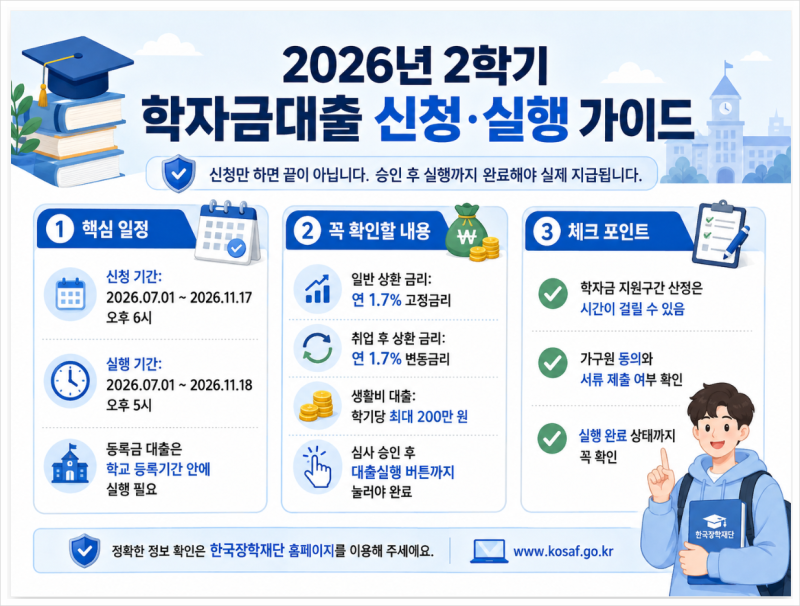

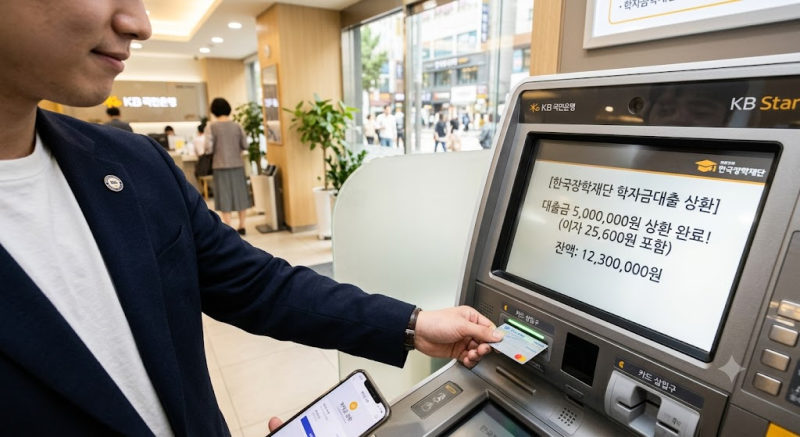
학자금대출은 크게 취업 후 상환 방식과 일반 상환 방식으로 나뉘며, 금리는 연 1.7%로 유지되고 있습니다. 특히 일반 상환 대출은 고정금리가 적용되어 상환 계획을 미리 세우기 용이하다는 특징이 있습니다. 등록금 대출은 해당 학기 고지액 범위 내에서, 생활비 대출은 학기당 최대 200만 원까지 신청할 수 있습니다.
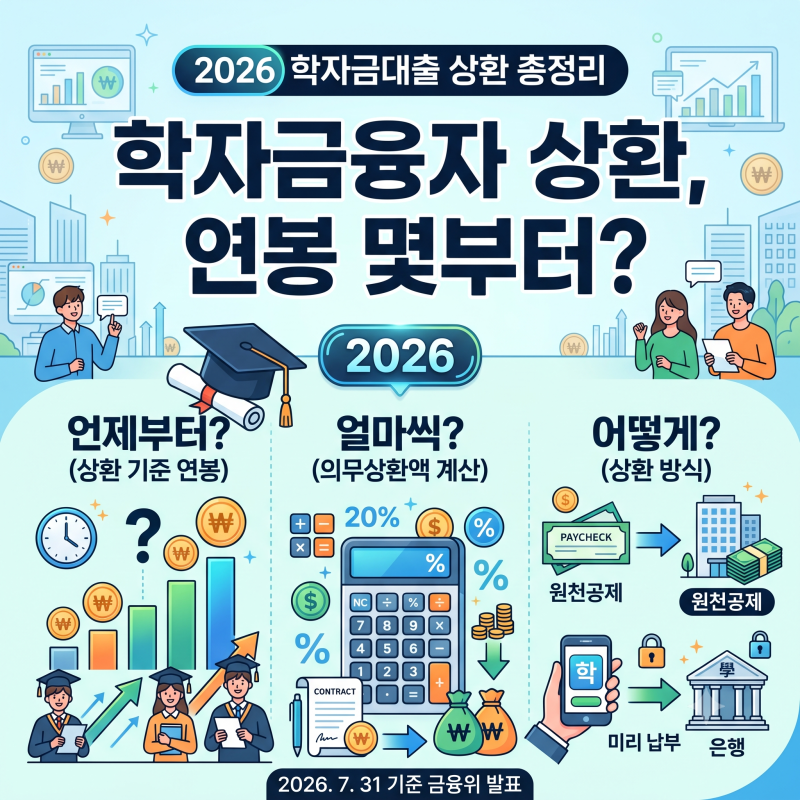
실제 블로그 후기들을 살펴보면, 일반 상환 학자금대출은 정해진 거치기간 이후 매월 원금과 이자를 분할 상환하는 구조입니다. 자동이체, 즉시출금, 가상계좌를 통한 상환이 가능하며, 여유 자금이 생겼을 때 중도상환을 활용하면 이자 부담을 줄일 수 있다는 장점이 있습니다. 특히 중도상환 시 남은 잔액을 기준으로 매월 분할상환 원금이 재조정되는 점이 주목할 만합니다.
블로거들은 보너스나 목돈이 생겼을 때, 혹은 소득이 늘었을 때 중도상환을 적극적으로 고려할 것을 권장합니다. 다만, 무리하게 생활비까지 사용하여 중도상환하는 것은 피하는 것이 좋습니다. 또한, 연말정산 시 교육비 세액공제 혜택이나 소득 부재 시 상환 유예 신청 제도 등 정부 지원 혜택을 미리 숙지하고 활용하면 금융 부담을 효과적으로 절감할 수 있습니다.