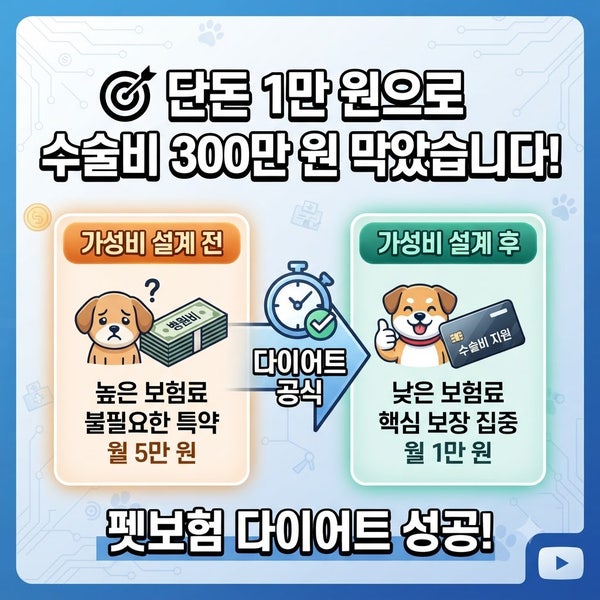
펫보험 가입이 빠르게 증가하는 가운데, 2025년 말 펫보험 보유계약은 25만 건을 넘어섰습니다. 하지만 단순히 월 보험료만 보고 상품을 선택하면 실제 보장금액에서 큰 차이가 발생할 수 있습니다. 특히 보장범위, 자기부담금, 보상비율, 면책기간 등 여러 요소를 종합적으로 고려해야 반려동물 의료비 부담을 효과적으로 줄일 수 있습니다. 펫보험은 사람의 실손의료보험과 비슷해 보이지만, 실제 보험금 계산 방식은 다릅니다.
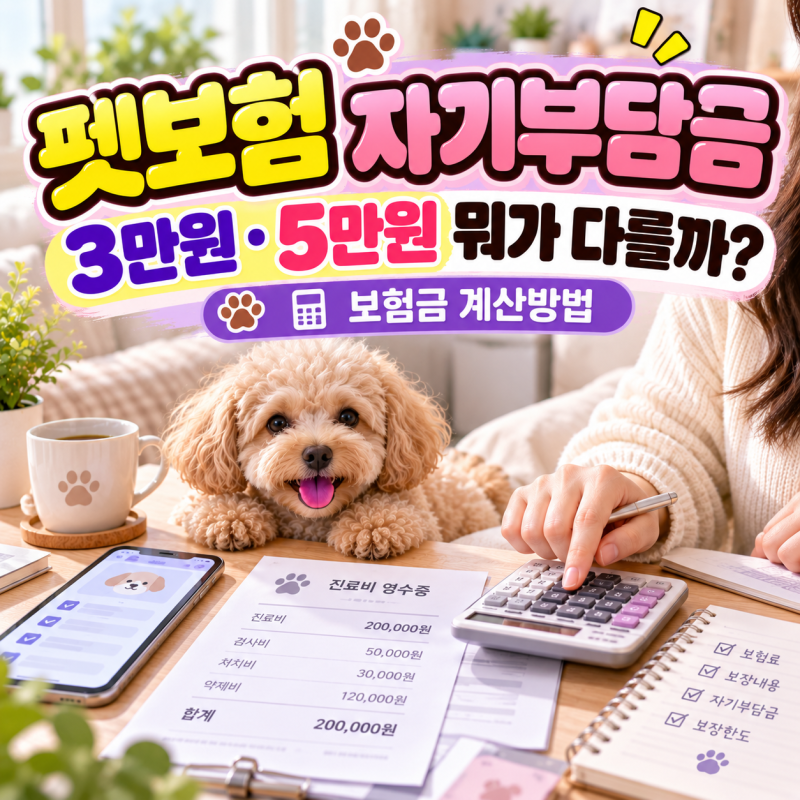
실제 블로그 후기들을 살펴보면, 펫보험은 보장 대상 의료비에서 자기부담금을 먼저 차감하고, 가입 시 선택한 보장비율을 적용하여 보험금이 결정되는 구조입니다. 따라서 보상비율이 높다고 해서 무조건 유리한 상품은 아니며, 자기부담금과 보상한도, 제외 항목까지 함께 비교하는 것이 중요합니다. 예를 들어 병원비가 20만원이고 보상비율이 70%라도, 자기부담금 3만원이 적용되면 실제 받는 보험금은 11만 9천원이 될 수 있습니다.
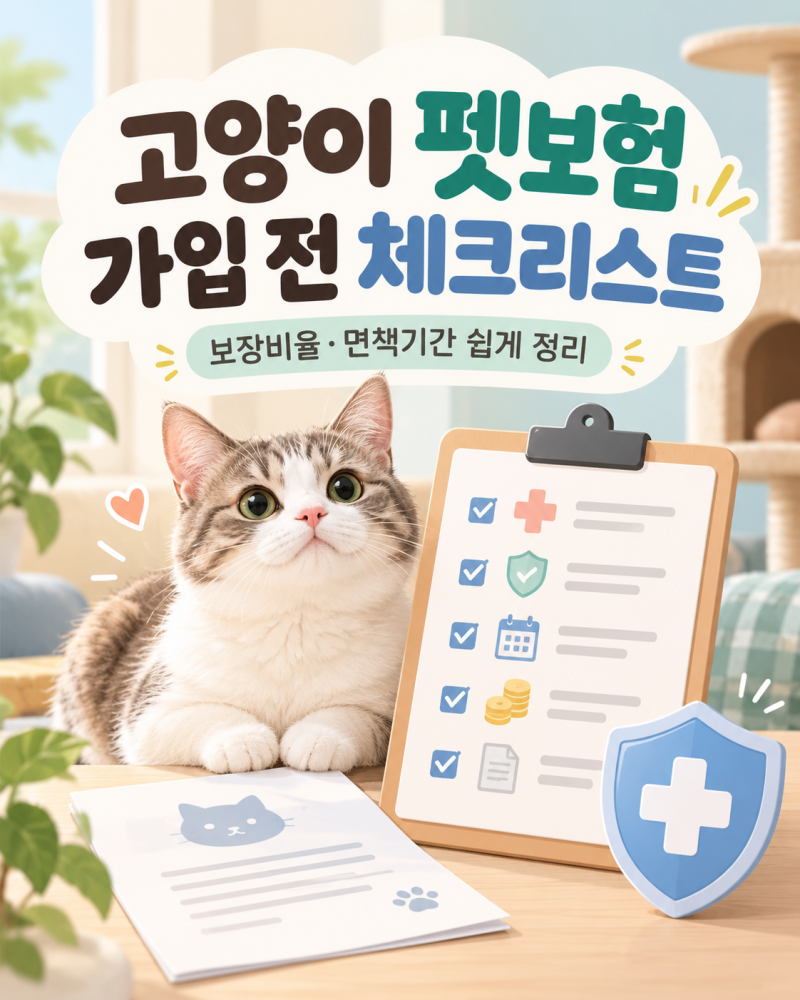
펫보험 가입 전에는 통원, 입원, 수술 보장 여부와 면책기간, 그리고 슬개골·고관절 등 특정 질환의 보장 여부를 반드시 확인해야 합니다. 또한, 가입 전에 발생한 질병이나 예방접종, 중성화 수술 등은 보장에서 제외되는 경우가 많으므로 약관을 꼼꼼히 살펴보는 것이 좋습니다. 펫보험은 병원비 전체를 돌려주는 것이 아니므로, 자기부담금과 보장비율에 따른 실제 보험금 계산법을 미리 숙지하는 것이 현명한 선택에 도움이 됩니다.