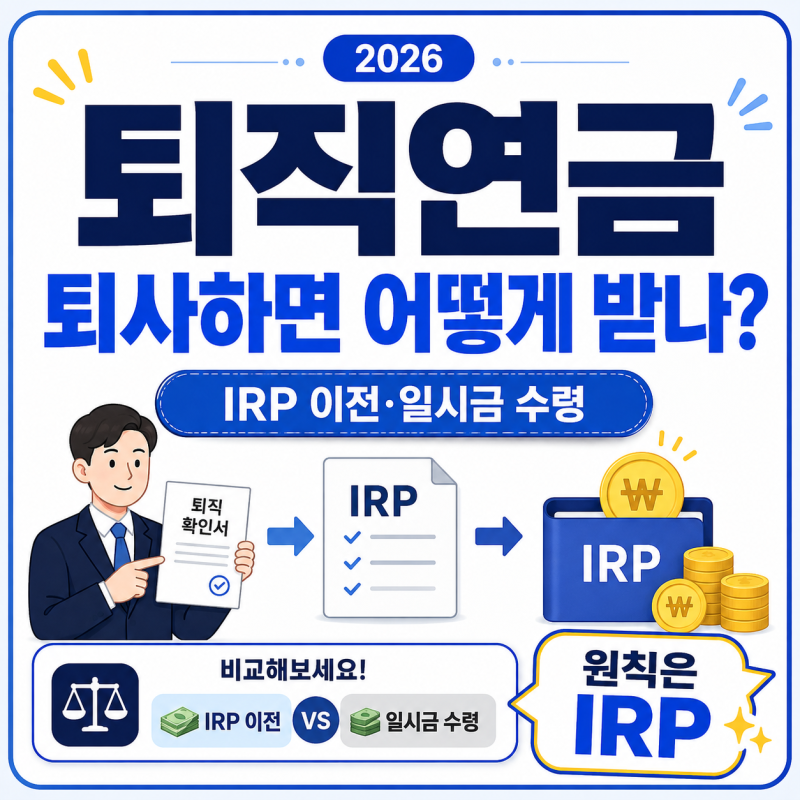

퇴사 후 퇴직연금 수령 방법은 많은 직장인이 궁금해하는 중요한 정보입니다. 퇴직급여는 원칙적으로 개인형퇴직연금(IRP) 계좌로 이전되며, 55세 미만 퇴사자도 IRP 계좌에 들어온 퇴직급여를 해지하여 일시금으로 수령할 수 있습니다. 다만 55세 이후 퇴직하거나 퇴직급여액이 300만 원 이하인 경우에는 IRP 이전 의무의 예외가 적용됩니다. 퇴직급여는 퇴직일로부터 14일 이내에 지급되는 것이 원칙입니다.
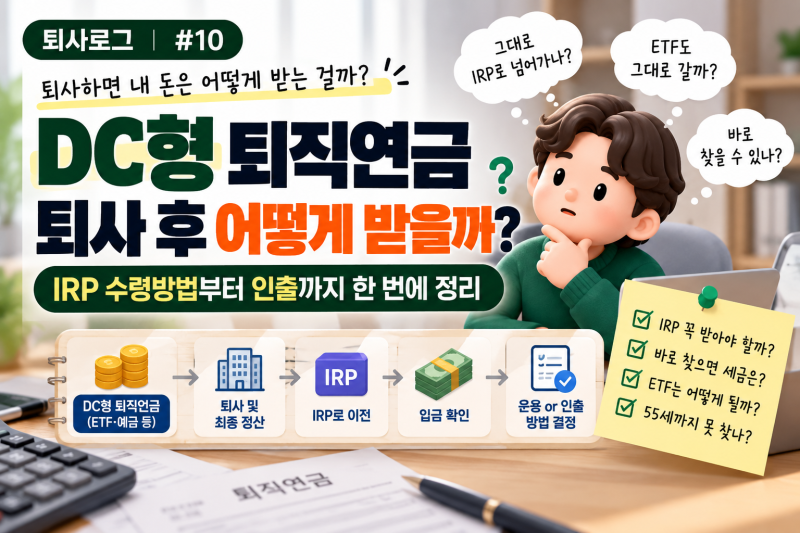
실제 블로그 후기들을 살펴보면, 퇴직연금 수령 시 일시금과 연금 중 어떤 방식을 선택할지 고민하는 경우가 많습니다. 연금으로 수령할 경우 퇴직소득세가 연차에 따라 70%에서 50%까지 감면되므로, 장기간 연금으로 받는 방식이 세금 측면에서 유리할 수 있습니다. 반면 목돈이 필요한 경우에는 IRP 해지를 통해 일시금으로 수령하는 것이 일반적입니다. DC형 퇴직연금 가입자는 퇴사 시 회사의 부담금 정산과 운용 중인 상품 처리 절차를 거쳐 IRP로 이전됩니다.
퇴직연금 수령 절차는 IRP 계좌 준비, 회사 제출, 퇴직급여 입금 확인, 그리고 해지 또는 연금 유지 결정 순서로 진행됩니다. 기존 IRP 계좌가 있다면 퇴직급여 수령이 가능한지 금융기관에 미리 확인하는 것이 좋습니다. 또한, 본인의 퇴직연금 유형(DB형, DC형)을 정확히 파악하고, 퇴직 전 자금이 필요하다면 퇴직금 중간정산 사유에 해당하는지 확인하는 것이 중요합니다.