
카드론은 신용카드 회원이 이용할 수 있는 장기카드대출로, 개인의 신용도와 이용조건에 따라 금리가 달라질 수 있습니다. KB국민카드의 경우 2026년 6월 기준 장기카드대출 금리를 연 3.90%~18.90%로 안내하고 있으며, 최장 72개월까지 원금균등상환, 원리금균등상환, 만기일시상환 등 다양한 방식으로 이용 가능합니다. 카드론은 급하게 돈이 필요할 때 편리하게 이용할 수 있지만, 신용점수 하락 가능성 등 여러 요소를 고려해야 합니다.
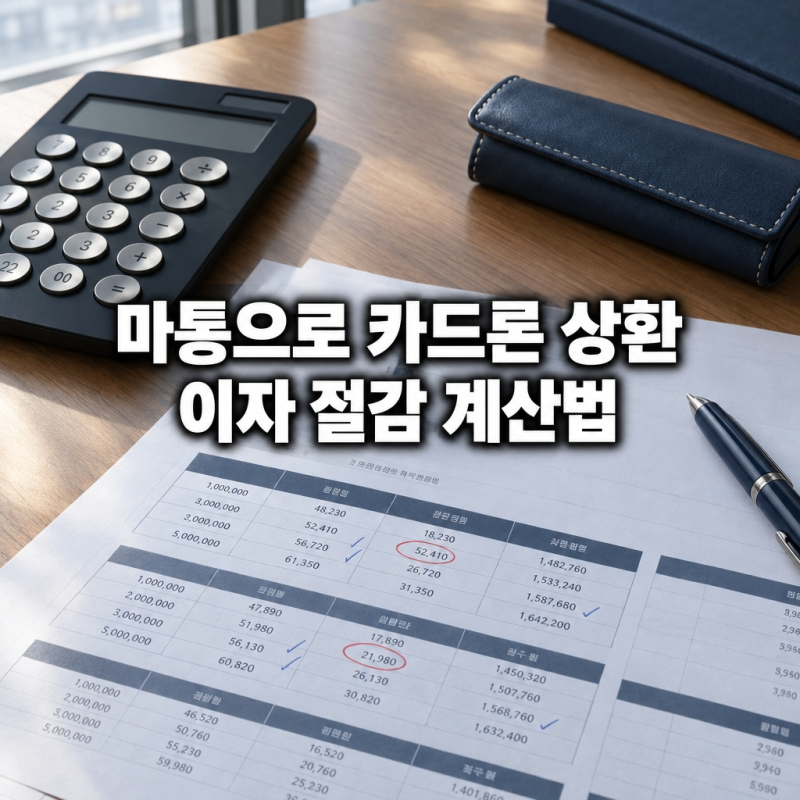
실제 블로그 후기들을 살펴보면, 카드론을 중도상환할 경우 남아 있는 원금이 줄어들어 향후 발생할 이자 부담도 줄어든다는 점이 핵심 장점으로 꼽힙니다. 특히 원금균등상환이나 원리금균등상환 방식에서는 매월 상환하면서 원금이 감소하므로 남은 대출잔액도 계속 변동합니다. 또한, 많은 카드론 상품은 중도상환수수료가 없으므로, 무조건 전액 상환하기보다는 현재 금리와 남은 기간, 상환 후 남는 현금까지 함께 따져보는 것이 현명합니다.
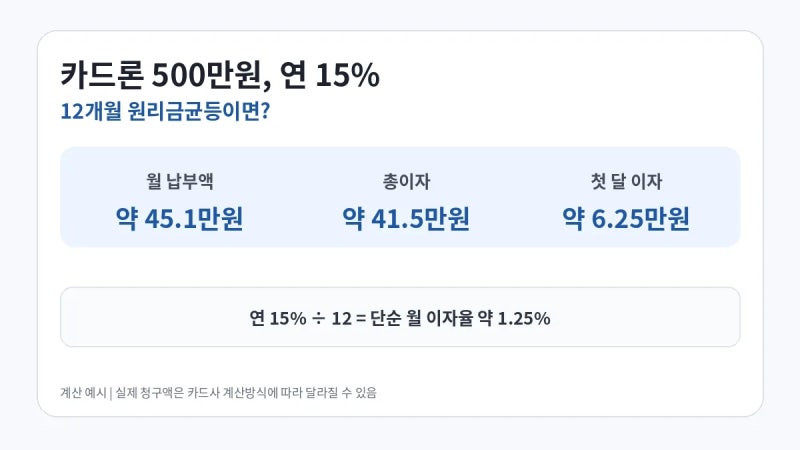
블로거들은 카드론 이자 계산 시 연 이자율과 상환방식을 가장 먼저 확인해야 한다고 조언합니다. 연 15% 카드론을 12개월 원리금균등상환으로 500만원 빌릴 경우, 월 납부액은 약 45만1천원, 총이자는 약 41만5천원입니다. 대출 기간이 길어질수록 월 부담은 줄지만 총이자는 늘어나는 경향이 있습니다. 카드론 이용 시 신용점수 하락은 불가피할 수 있으나, 상환 이력 등 개인의 신용 상태에 따라 결과가 달라지므로, 한도 조회와 실제 대출 실행을 구분하여 신중하게 접근하는 것이 중요합니다.