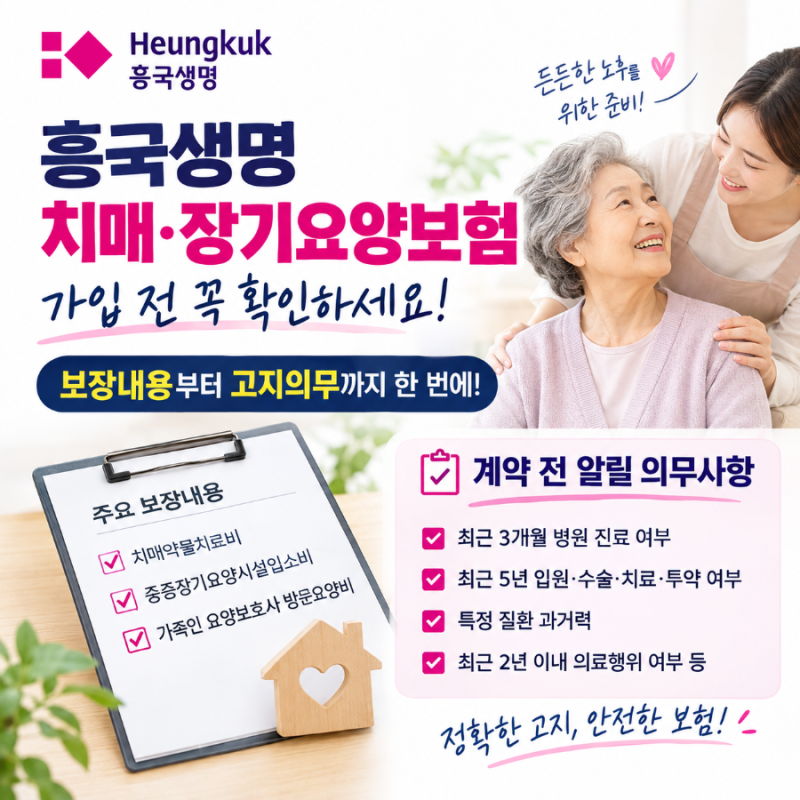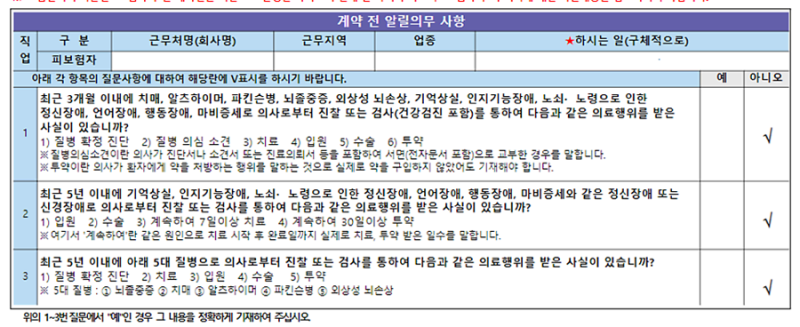

최근 치매간병보험과 노인장기요양보험을 결합한 형태의 보험상품 판매가 증가하면서, 장기요양등급을 받은 후 보험금을 청구하는 사례가 늘고 있습니다. 특히 2026년 2분기 기준 장기요양 인정자가 약 127만 5천 명에 달하는 등 고령화 사회에서 치매 관련 보험의 중요성이 더욱 부각되고 있습니다. 하지만 보험금 청구 시 보험 가입 당시의 계약 전 알릴의무, 즉 고지의무 준수 여부가 중요한 쟁점으로 떠오르고 있습니다.
실제로 치매나 경도인지장애 진단 기록이 남는 순간, 새로운 치매보험이나 간병보험 가입은 급격히 어려워지는 경향이 있습니다. 보험 가입 시 건강 상태와 진료 이력을 사실대로 알려야 하는 고지의무 때문에 진단명뿐 아니라 검사, 투약, 진료 기록까지 심사 대상이 됩니다. 진단 후에는 간편심사보험이나 무심사보험과 같은 대안이 있지만, 보험료가 비싸거나 보장 금액이 크지 않으며 감액 조건이 붙는 등 한계가 명확합니다.
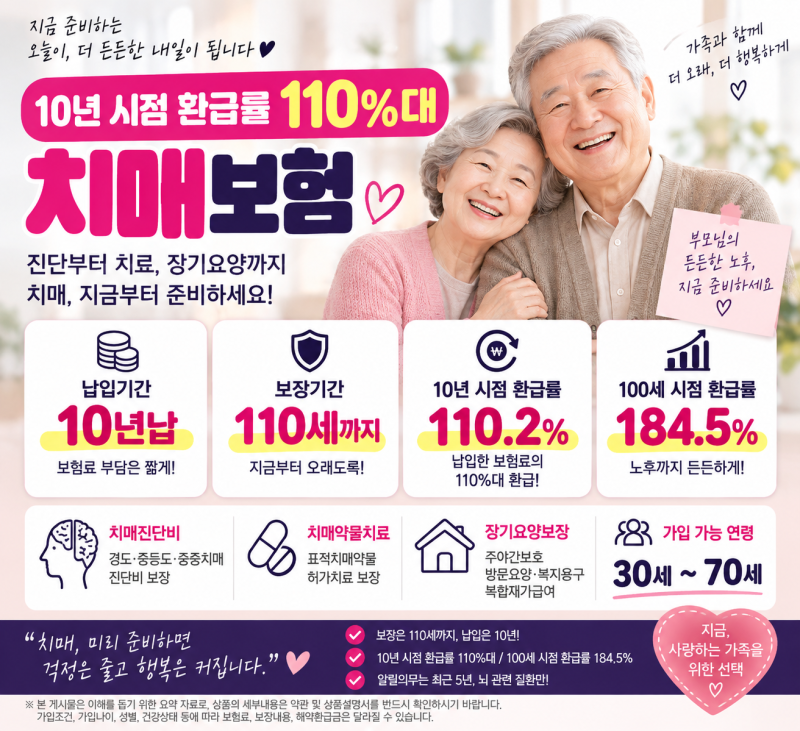
따라서 치매보험을 준비할 때는 단순히 진단비만 볼 것이 아니라, 치매 진단 이후 장기간 이어질 수 있는 간병과 돌봄 비용까지 고려해야 합니다. 특히 재가급여 관련 보장 등 장기요양 서비스 이용 가능 여부를 함께 살펴보는 것이 중요합니다. 보험 가입 전에는 이미 가입한 보험 증권을 먼저 확인하고, 공적 제도를 활용하는 방안도 함께 고려하는 것이 현명한 접근법입니다.