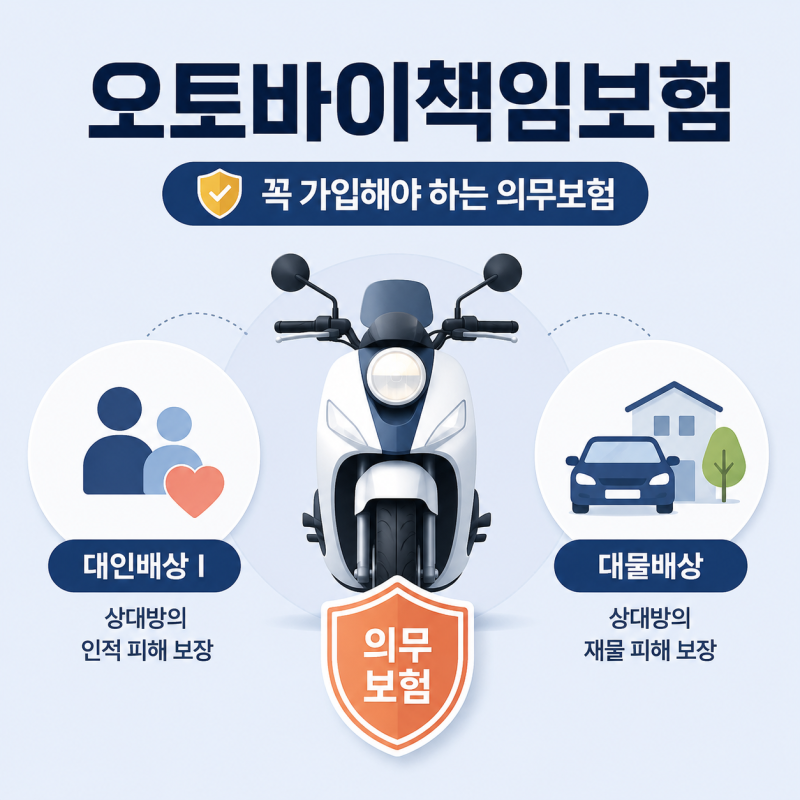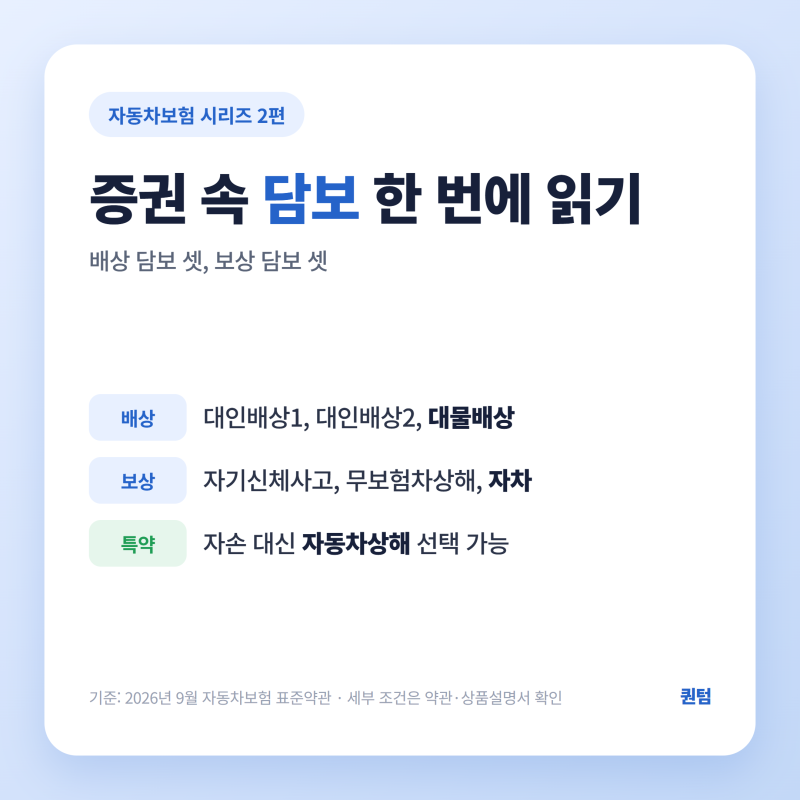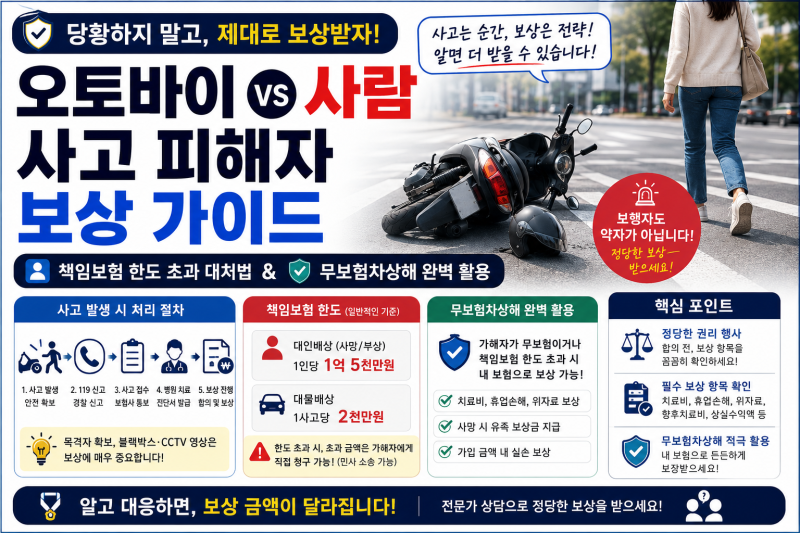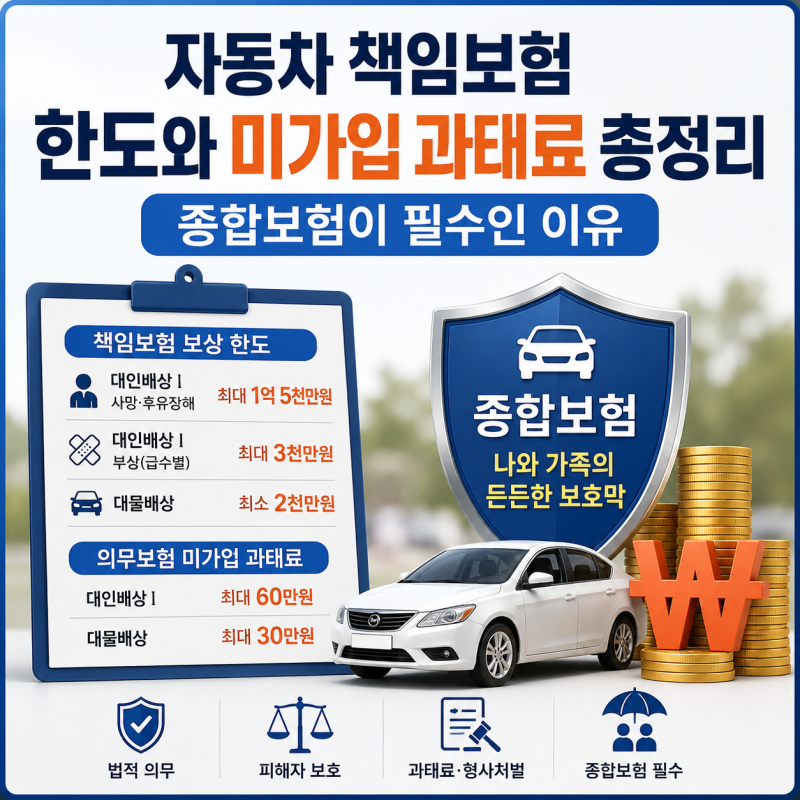
교통사고 발생 시 상대방이 책임보험만 가입한 경우, 피해자는 치료비 및 보상 처리 방식에 대한 우려를 가질 수 있습니다. 책임보험은 자동차 보유자가 의무적으로 가입해야 하는 최소한의 보험으로, 대인배상Ⅰ에 해당하며 법정 보상한도가 정해져 있습니다. 이 한도를 초과하는 손해에 대해서는 대인배상Ⅱ와 같은 임의보험이 필요하며, 상해급수에 따라 보상한도가 달라지는 특징이 있습니다.
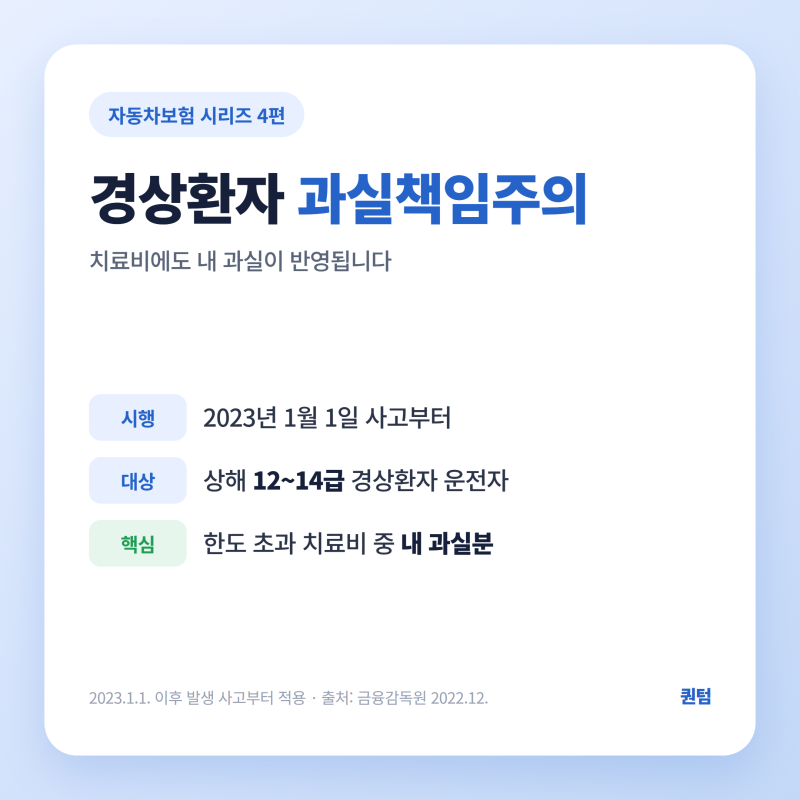
실제 블로그 후기들을 보면, 책임보험만 가입된 경우 부상 12급 기준 120만원 한도 내에서 보상이 이루어지는 경우가 많습니다. 만약 실제 손해가 이 한도를 초과하면 가해자가 개인적으로 책임을 져야 하지만, 현실적으로 개인에게 손해배상을 청구하는 과정은 복잡합니다. 무보험차상해 담보를 통해 추가 보상을 기대할 수 있으나, 최근 보험사들은 자동차상해 및 무보험차상해 보상 시 향후 치료비 지급을 거부하는 추세입니다.
자동차손해배상 보장법 제14조의2에 따르면, 책임보험 보상한도를 초과하는 손해를 보상하는 보험에 가입했을 경우 전체 자동차보험진료수가에 관련 규정이 준용됩니다. 이는 책임보험 한도 소진을 이유로 치료비 처리가 중단되는 문제를 방지하고, 교통사고 환자의 지속적인 치료를 보장하기 위함입니다. 따라서 사고 발생 시 자신의 보험 가입 내역과 법적 근거를 정확히 확인하는 것이 중요합니다.