

채무조정제도는 대출 원리금 상환에 어려움을 겪는 채무자들을 지원하기 위한 제도로, 특히 2026년에는 신속채무조정이 주목받고 있습니다. 이 제도는 연체가 발생하기 전이나 연체 기간이 30일 이하인 채무자를 대상으로 상환 부담을 조정하여 신용 악화를 예방하는 데 초점을 맞추고 있습니다. 소득 감소 등으로 원리금 납부가 어려워진 경우 상환 기간 연장과 이자 부담 완화를 통해 정상적인 경제 활동을 지원하는 것이 핵심입니다.
실제 블로그 후기들을 살펴보면, 신속채무조정은 약정이자율 30~50% 인하, 연체이자 전액 감면, 최장 10년 분할 상환 등의 혜택을 제공합니다. 다만, 일반적인 신청자의 경우 원금 자체가 줄어드는 제도는 아니며, 신용점수와 카드 사용에 영향을 줄 수 있다는 점을 인지해야 합니다. 신속채무조정 확정에 따른 공공정보 등록은 없지만, 기존 연체 이력이나 금융회사 내부 심사에 따라 신규 대출이나 신용카드 발급이 제한될 수 있습니다.
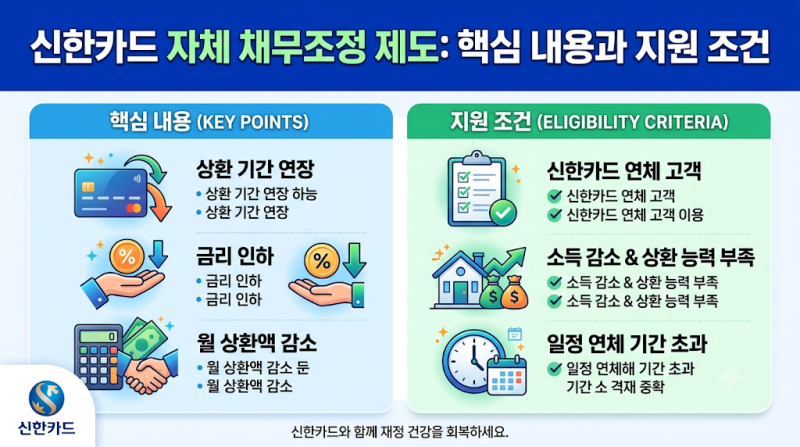
신속채무조정의 주요 조건은 총 채무액 15억 원 이하(무담보 5억 원, 담보 10억 원 이하)이며, 최근 6개월 이내 발생한 신규 채무 원금이 전체 채무 원금의 30% 미만이어야 합니다. 연체가 없더라도 실업, 무급휴직, 폐업, 신용도 하락 등 연체 우려 사유가 있다면 신청할 수 있습니다. 특히 신한카드와 같은 개별 금융사에서도 자체 채무조정 제도를 운영하고 있으므로, 자신의 상황에 맞는 제도를 확인하는 것이 중요합니다.