

부모님이 돌아가신 후 아파트를 상속받을 때 상속세는 단순히 아파트 가격만으로 결정되지 않습니다. 특히 5억 아파트 상속세의 경우 배우자 생존 여부, 자녀 수, 채무 유무 등 다양한 요인에 따라 공제액이 크게 달라질 수 있습니다. 상속재산은 상속개시일 현재의 시가로 평가되며, 공시가격이나 기준시가만으로 판단해서는 안 됩니다. 따라서 상속세 계산 시에는 상속받는 아파트의 정확한 평가액을 확인하는 것이 중요합니다.
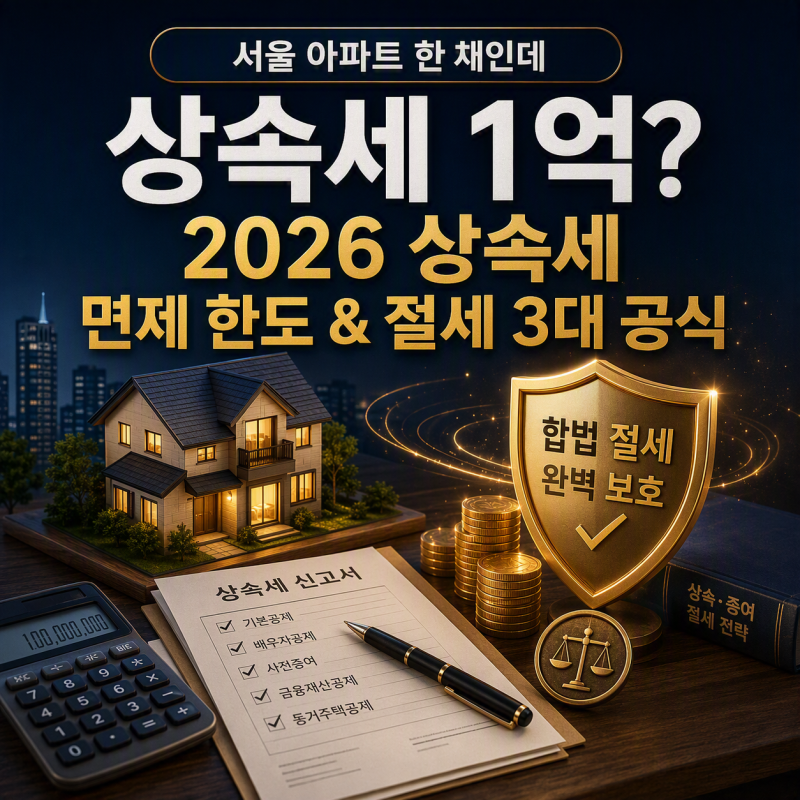
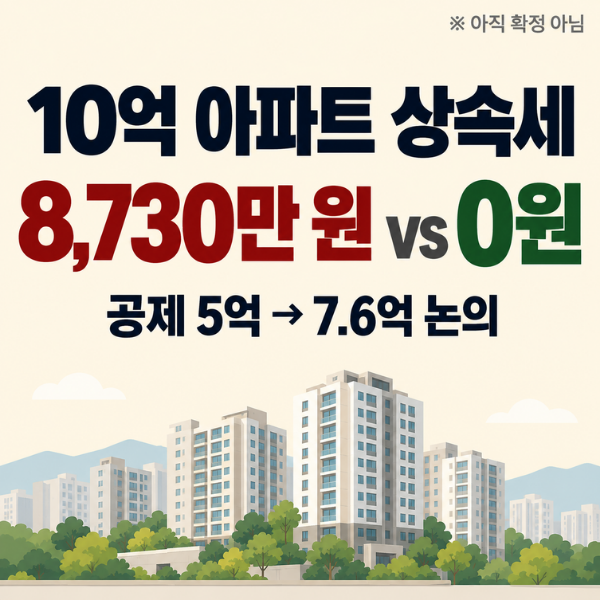
실제 블로그 후기들을 보면, 배우자가 있는 경우 배우자상속공제와 일괄공제 5억원을 적용받아 상속재산가액 10억원까지는 상속세가 발생하지 않는 경우가 많습니다. 그러나 배우자가 없는 경우에는 기본적인 공제 구조가 달라져 상속세가 발생할 가능성이 커집니다. 또한, 상속재산 평가 시 같은 단지의 유사 아파트 매매사례가액이 시가로 인정될 수 있으므로, 공시가격만으로 상속세를 예측하는 것은 정확하지 않습니다.
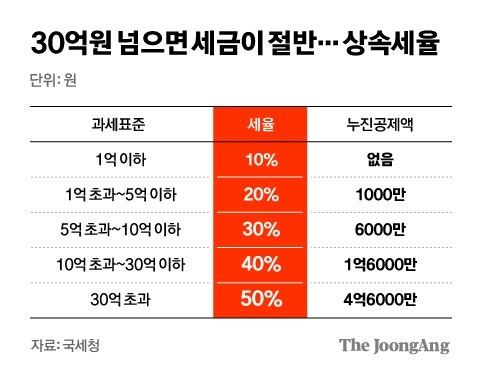
상속세 계산 시에는 상속재산 전체에서 적용 가능한 공제와 채무 등을 함께 계산해야 정확한 세액을 확인할 수 있습니다. 특히 아파트의 경우 시가 평가가 중요하며, 국토교통부 실거래가 공개시스템을 통해 같은 단지 거래가를 확인하는 것이 좋습니다. 공시가격으로 신고하면 상속세는 적게 나올 수 있지만, 추후 양도소득세가 늘어날 수 있으므로 전문가와 상담하여 신중하게 결정하는 것이 현명합니다.