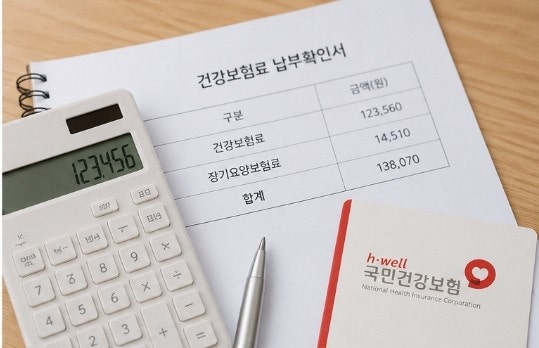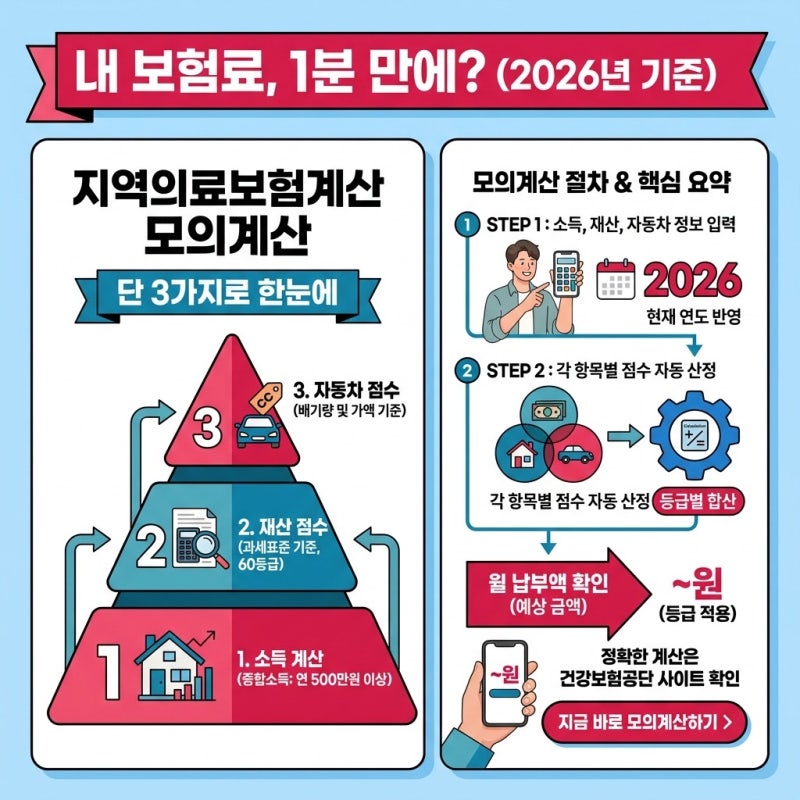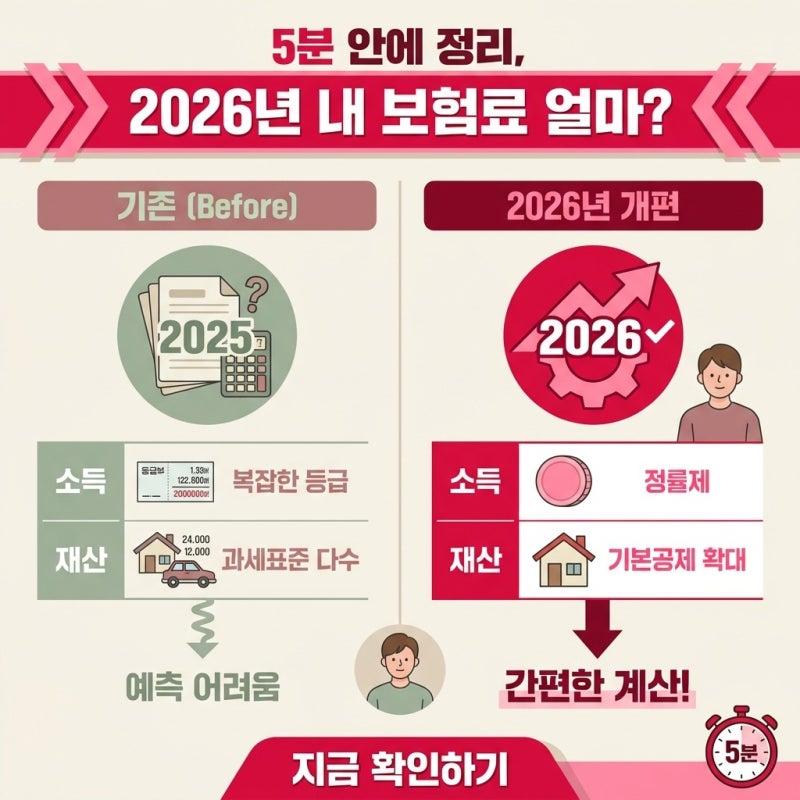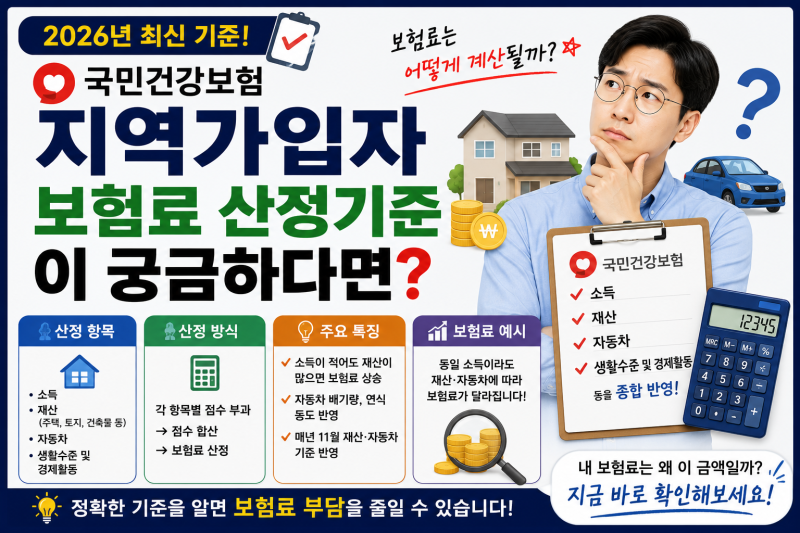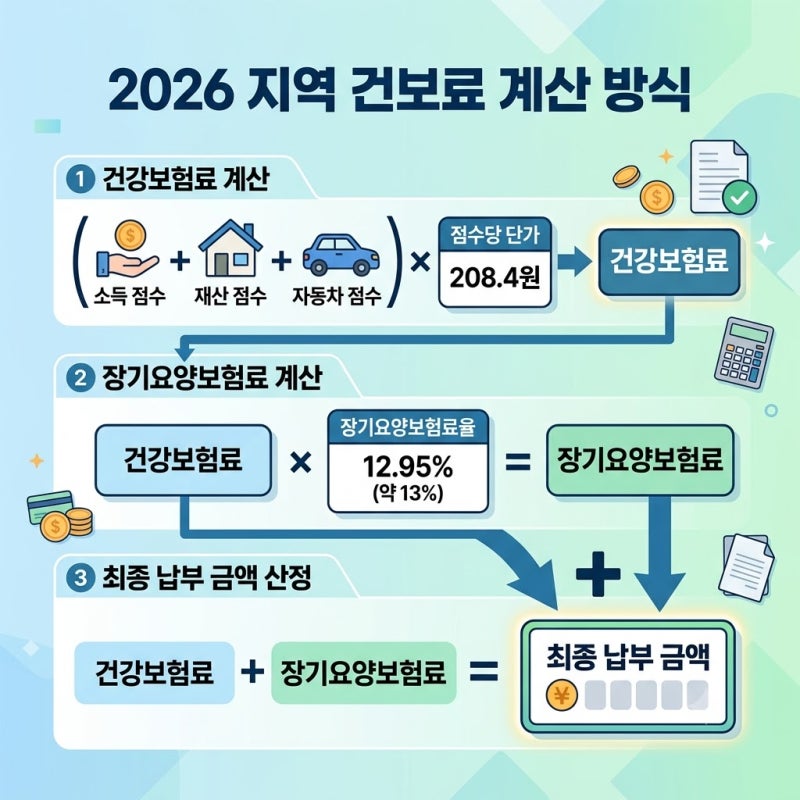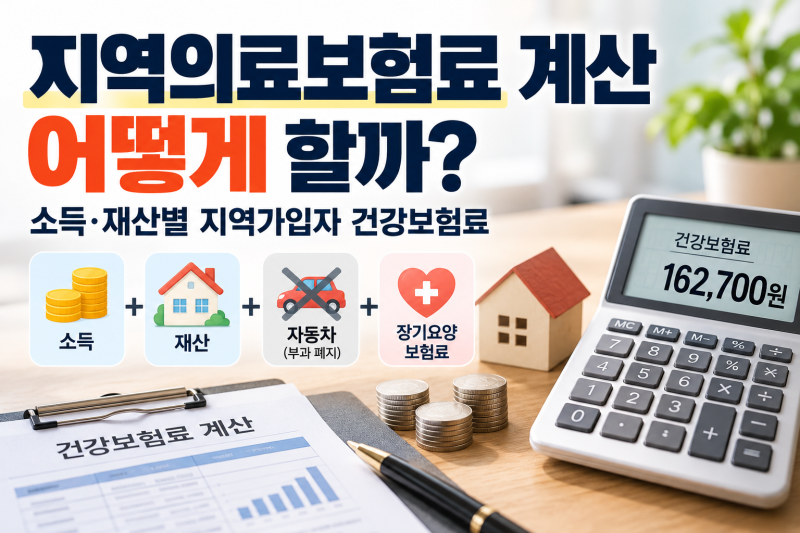
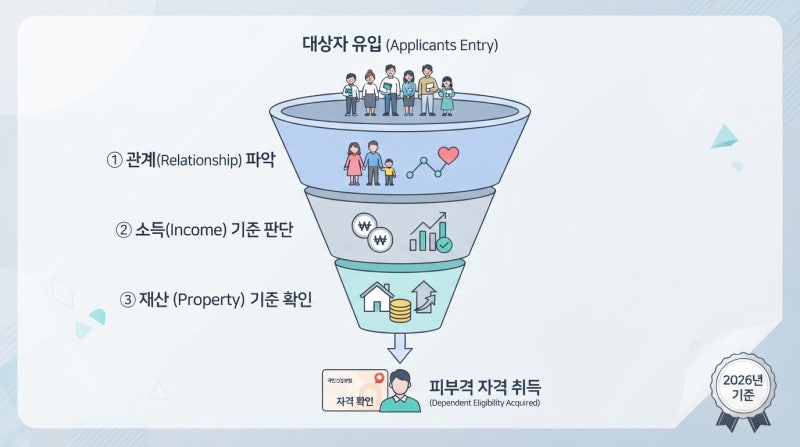
지역의료보험료는 지역가입자의 건강보험료를 의미하며, 소득과 재산을 주요 기준으로 산정됩니다. 2026년에는 소득보험료율 7.19%가 적용되며, 재산은 1억 원 기본 공제 후 점수로 환산하여 계산됩니다. 특히 자동차 보험료는 2024년 2월부터 폐지되었으나, 장기요양보험료가 추가되어 실제 부담액을 가늠해야 합니다. 과거 글에서는 자동차 보험료가 부과된다고 잘못 알려진 경우가 많으므로 최신 정보를 확인하는 것이 중요합니다.
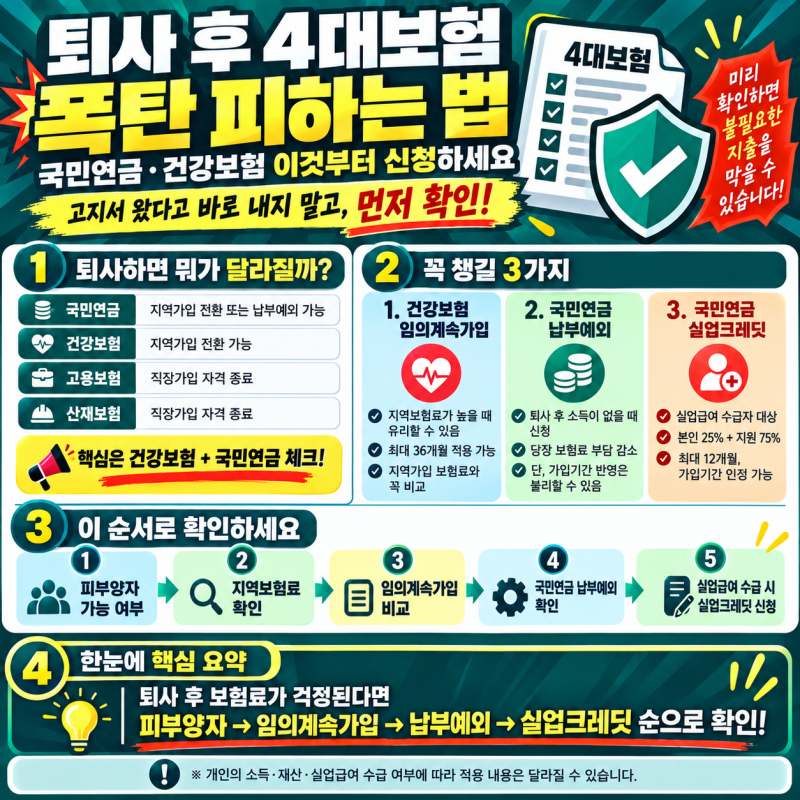
실제 블로그 후기에서는 직장 퇴사 후 지역가입자로 전환되면서 예상치 못한 보험료 폭탄을 경험하는 사례가 많습니다. 직장가입자는 소득에만 부과되지만, 지역가입자는 소득과 재산, 심지어 전세보증금까지 점수로 환산되어 보험료가 산정되기 때문입니다. 특히 사업소득은 100% 평가되지만 근로소득과 연금소득은 50%만 평가되는 등 소득 종류에 따른 반영 비율이 다르므로 이를 미리 인지하는 것이 중요합니다.
많은 블로거들은 국민건강보험공단의 모의계산기를 활용하여 예상 보험료를 미리 확인해 볼 것을 권장합니다. 재산보험료의 경우 주택 시세가 아닌 재산세 과세표준 등 법에서 정한 재산금액을 기준으로 하므로, 단순히 집값만으로 보험료를 예상하면 실제와 차이가 발생할 수 있습니다. 또한, 이자·배당소득이 1,000만 원 이하인 경우에는 건강보험료 산정 대상에서 제외될 수 있으므로 관련 규정을 정확히 파악하는 것이 필요합니다.