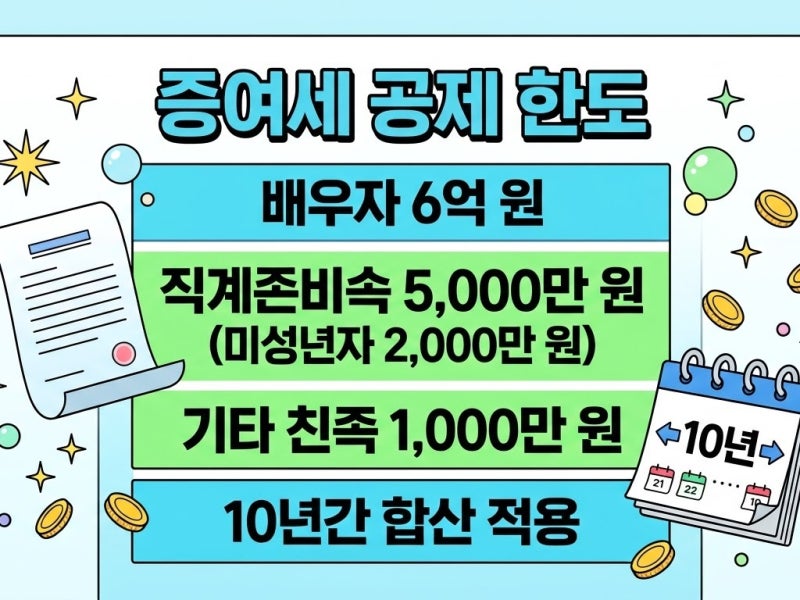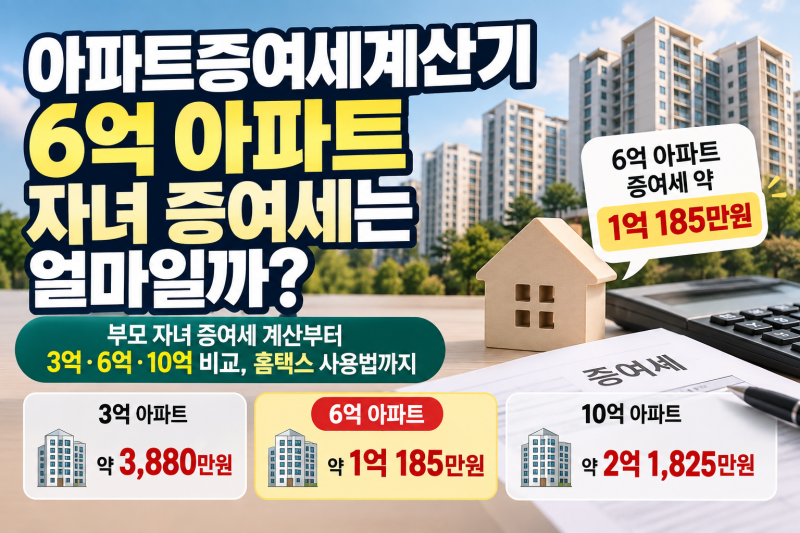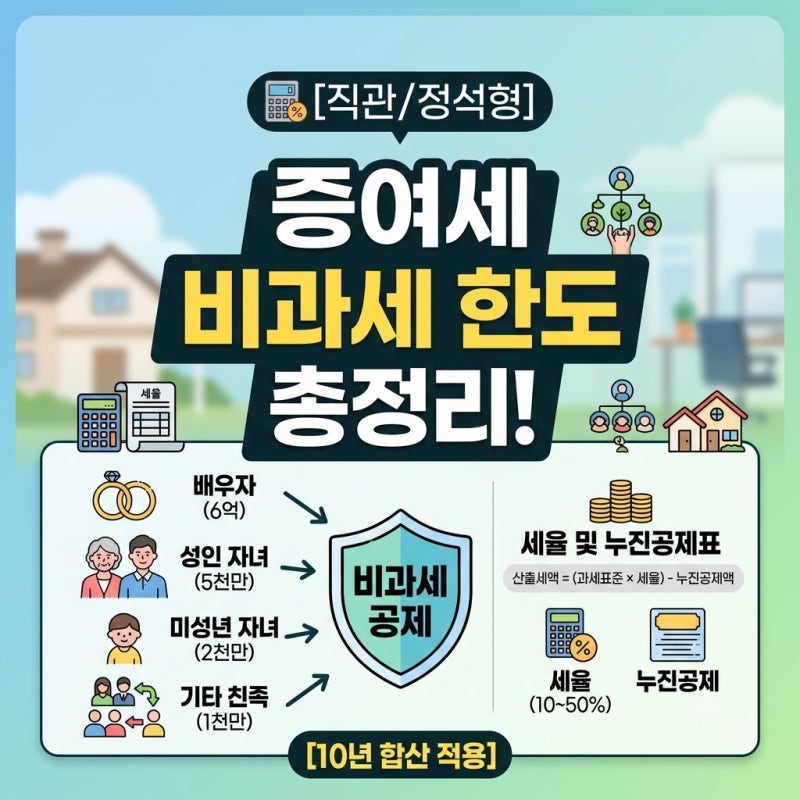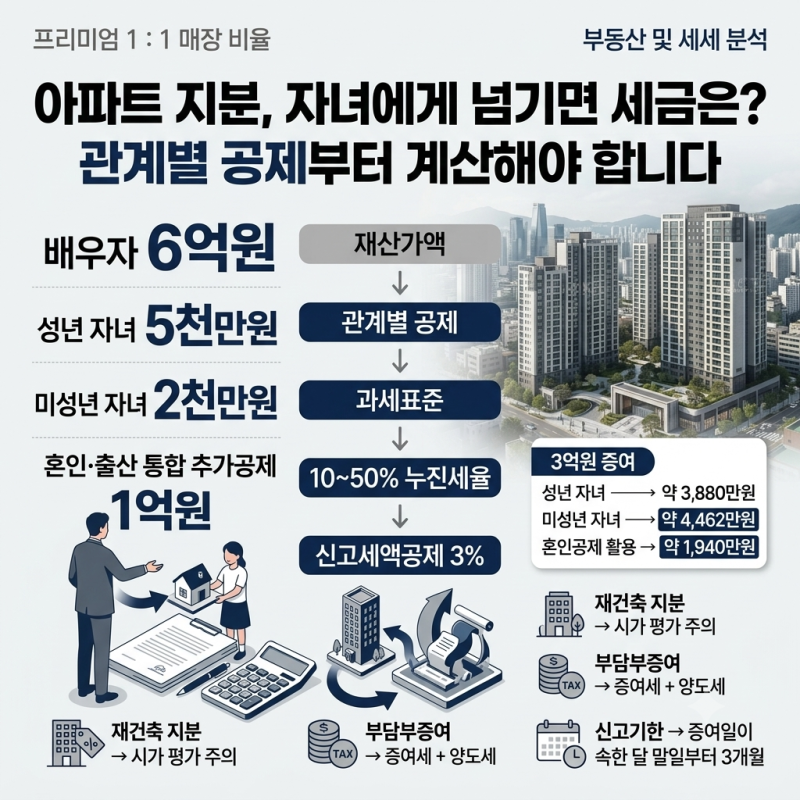
주택 증여세는 과세표준에 따라 10%에서 최대 50%까지 5단계 누진세율이 적용됩니다. 증여재산공제는 수증자 기준으로 10년간 합산하여 배우자 6억 원, 성년 직계비속 5천만 원, 미성년 직계비속 2천만 원이 적용되며, 이는 증여자가 아닌 수증자 중심으로 계산됩니다. 특히 주택 증여 시에는 공시가격이 아닌 증여일 현재의 시가를 기준으로 과세표준이 산정되므로, 증여 전후 6개월간의 매매가액이나 감정평가액을 활용해야 합니다.
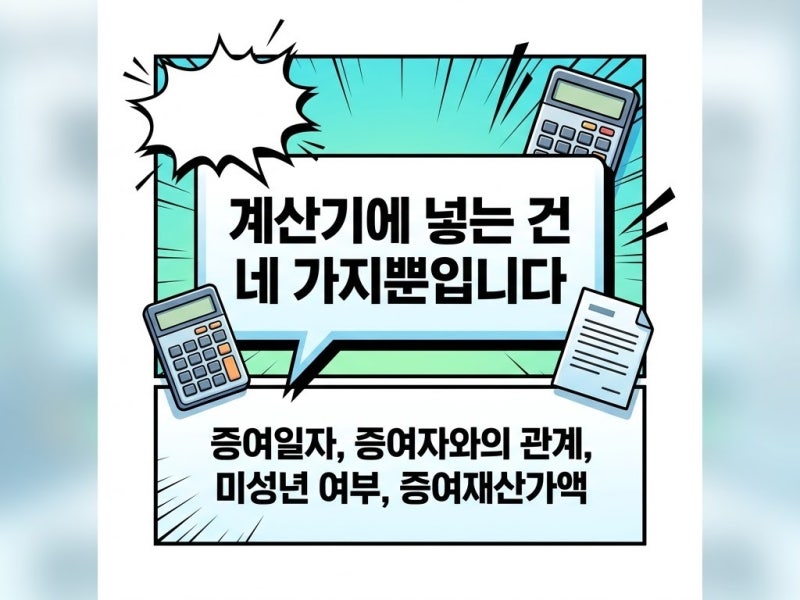
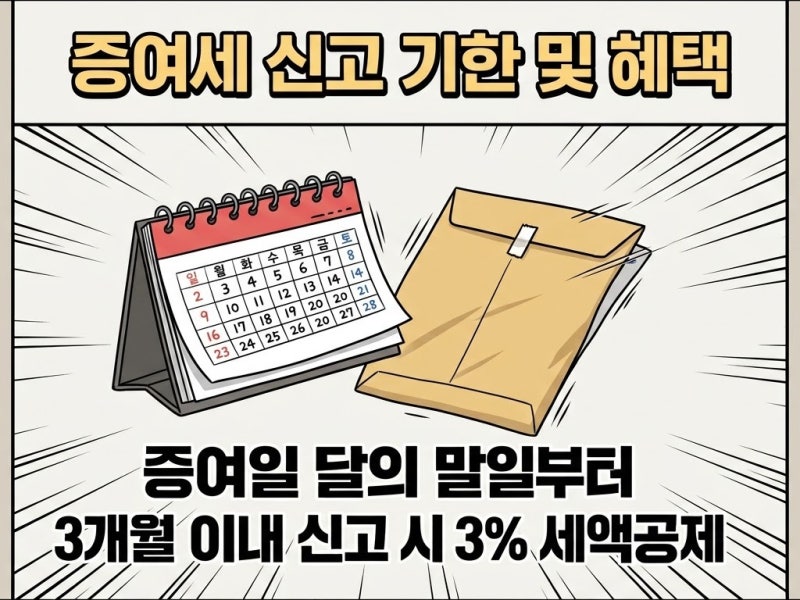
증여세 계산 시 단순히 계산기만 활용하면 놓치기 쉬운 세부 사항들이 많습니다. 예를 들어, 미성년 손주가 과거 아버지에게 증여받은 금액이 있다면 할머니에게 추가 증여받을 때 공제 한도가 줄어들어 예상보다 많은 세금이 부과될 수 있습니다. 또한, 세대생략 할증과 신고세액공제 여부도 최종 세액에 큰 영향을 미치므로, 10년 이내 증여 이력을 면밀히 확인하고 기한 내 신고를 완료하는 것이 중요합니다.
주택 증여는 증여 대상을 분할하거나 증여 시기를 조절하여 누진세율 구간을 효율적으로 활용하는 것이 절세에 유리할 수 있습니다. 예를 들어, 시가 11억 원 주택을 성년 아들에게 단독 증여하는 것보다 아들과 며느리에게 절반씩 증여할 경우 총 증여세가 크게 줄어들 수 있습니다. 형제간 증여는 기타친족으로 분류되어 공제 한도가 1천만 원으로 제한되므로, 증여 대상과 관계에 따른 공제액을 정확히 파악해야 합니다.